TGViewer
Channel Public Channel
Послушай Павлюкевич

Послушай Павлюкевич

@listen_pavluk

Серьезные (и не очень) заметки об управлении.

Для связи Марина Павлюкевич
@Listen_pavluk_bot

Сайт mv-pavluk.ru
Subscribers
685
Photos
1K
Videos
100
Links
327
Recent Posts 20 shown
Post #1584 84

Forwarded from О!Иоланта

Коллеги, всем привет.

🟩 Мы решили рискнуть и запустить в понедельник новый формат - вечернюю дискуссию «Кризис или новая реальность».

🟩 Сейчас у многих ощущение, что привычные сценарии сломались: рынок, команды, деньги, решения. Можно называть это кризисом. А можно - новой реальностью, в которой выигрывают не самые громкие, а самые точные.
Вопрос: как действовать уже сейчас и что закладывать в будущее?

🟩 Разберем это не в формате лекций, а в живом споре. 4 спикера. 10 минут на позицию.
Вместо одного «гуру» четыре разных профессиональных оптики:
Марина Павлюкевич - антикризисный консультант с 30-летним управленческим опытом в банках, промышленности и девелопменте.
Иоланта Овчинникова - кандидат экономических наук, эксперт по управлению недвижимостью и наставник руководителей.
Константин Ким - предприниматель, стратег, основатель проектов в маркетинге, IT и AI.
Роман Иванов - адвокат, член Московской коллегии адвокатов.
Затем дискуссия с залом: вопросы, возражения, реальные кейсы.

📍 Как это работает:
12 октября 2026
Инженерный амфитеатр DKS
Москва, Ленинградский проспект, 15, стр. 19
Сбор гостей — 18:00.
Дискуссия — с 19:00 до 21 ч

Кто: предприниматели, управленцы, инвесторы, эксперты - те, кто принимает решения в условиях неопределенности.
Формат:
4 спикера - по 10 минут. Только суть, позиция, опыт.
Дискуссия с залом - как действовать сейчас и в будущем.
Главная цель - не просто обсудить, а собрать коллективный разум и выйти с ясностью.

🔒 Регистрация: по ссылке.

Если тема откликается - сделайте репост. Отметьте того, с кем стоит прийти и продолжить разговор после.

Жду вас. Будет плотно, честно и по делу ))) и бесплатно!

А ещё у нас супер модератор:
ПавЭл Сажин- ведущий, блогер с общей аудиторией 10 млн. подписчиков.

#говорит_и_показывает
  • 🔥 10
  • 👍 7
  • 👏 4
Post #1583 104
Тушим или подкидываем угля в костер?

Есть решения, которые при кассовом разрыве выглядят спасением, а на самом деле просто переносят проблему на некоторое время вперед и берут еще за это цену, которую не всегда получается оплатить.

Самое частое — закрыть кредит займом.

Это как тушить пожар, разливая горючее ровным слоем: пламя действительно оседает, потому что стало меньше воздуха, а количество топлива выросло.

Бывает так, что человек так закрыл кредит и через год остался без квартиры, и в этой истории нет ни одного глупого шага, только последовательность разумных решений в дефиците информации.

Недалеко стоит решение взять аванс под работу, на которую нет ни людей, ни материалов.

Деньги приходят, дыхание восстанавливается, и в этот момент вы уже не собственник, а должник по обязательству, которое ничем не обеспечено.

Продажа ниже закупки работает похоже: выручка появляется, а маржа тает и забирает с собой капитал, и следующий месяц вы начинаете с более слабой позиции, чем этот.

Я не считаю, что так делать нельзя. Иногда занять — единственное разумное решение, и я сама принимала такие решения.

Разница только в одном: считали вы цену варианта или выбирали в панике, потому что срок был вчера. Между этими двумя ситуациями лежит один лист с расчетом.
  • 💯 3
  • 👍 2
  • 🤔 1
Post #1582 110
Денег нет, но вы держитесь…

В кассовом разрыве обычно говорят про одну проблему: денег нет. Но денег нет всегда в конкретном месте и в конкретный день, и это разные истории.

Аренда, кредит, зарплата и поставщик — это не одна очередь, а четыре разных кредитора с разным характером и разной ценой ожидания.

Арендодатель почти всегда потерпит, но отношения после этого меняются, и следующая индексация будет уже другим разговором.

Банк не терпит вообще, потому что там решает не человек, а регламент, и просрочка живет в вашей истории дольше, чем сама нехватка денег.

Зарплата формально может задержаться на пару дней, а фактически бьет по производительности сильнее, чем любая мотивационная встреча.

Поставщик подождет, потому что вы для него оборот, но потом молча снимет отсрочку, и вы окажетесь на предоплате в самый неудобный момент.

Вот здесь и происходит подмена. Пока эти четыре очереди живут в голове, а не на бумаге, деньги уходят тому, кто громче прокричал.
Логика неудобности и громкости заменяет логику цены.

А ожидание у каждого кредитора стоит по-разному, и может статься, что дороже всего обойдется ожидание того, кто вообще молчал.

Напишите, а как вы определяете приоритет? Кто громче или дороже?
  • 👍 6
  • 👀 2
  • 😎 1
Post #1581 106
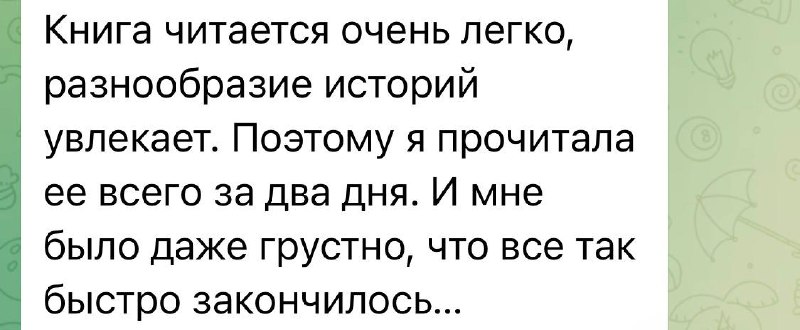
Для автора это особенная фраза.
Потому что книга — это не набор страниц. Это время, которое читательница отдает тебе. Ее дорога, вечер, тишина, мысли, смех или слезы.

Спасибо за доверие. Я очень хочу, чтобы «Дневник карьеристки» находил тех, кому сейчас нужен именно такой разговор.

Если вы уже читали — скажите, пожалуйста: вы любите читать залпом или растягивать книгу, возвращаясь к закладкам?
  • ❤ 4
  • 👍 2
  • 🔥 2
Post #1580 120
Почему я не стала писать учебник по управлению

Когда я писала «Дневник карьеристки», у меня не было задачи создать еще одно пособие о лидерстве, финансах или карьерном росте.

Таких книг много. Они умные, полезные, структурные. Но иногда, особенно когда ты в сомнениях или на переломе, тебе нужен не список из десяти шагов.

Тебе нужен разговор.

Честный разговор с человеком, который тоже ошибался, боялся, выбирал не то, терял опору, начинал заново, учился отстаивать границы, управлять людьми и не прятать собственную уязвимость за должностью.

Поэтому в книге есть детство в военных гарнизонах, первая любовь, переезды, деньги, работа, семья, офисные войны, управленческие решения, смешные и болезненные истории.

А еще есть выводы.

Не те, которые придумали для красивой презентации, а те, за которые иногда приходится платить временем, деньгами, отношениями и силами.

Одна читательница написала мне: «Это не тяжеловесное пособие по бизнесу. Ты как мудрый наставник берешь за руку, бережно ведешь, поддерживаешь и предостерегаешь».

Наверное, именно этого мне и хотелось: говорить о сложном — по-человечески.

«Дневник карьеристки» — для тех, кто строит карьеру, проходит непростой период или просто хочет прочитать настоящую историю женщины с характером, юмором и сердцем нараспашку.

Выберите свой формат:
📚 Бумажная книга — на моем сайте, wb или озон.
🎧📱 Аудио или электронная версия на «ЛитРес» или «Строки»
  • ❤ 6
  • 👍 6
  • 🔥 5
  • 👏 2
Post #1579 103
Не режьте команду сгоряча

Когда денег мало, желание сократить людей возникает почти сразу.

Фонд оплаты труда видно в отчете крупной строкой. Убрал несколько человек — и кажется, что стало легче.

Но команда — не просто статья расходов.

Иногда самый «дорогой» сотрудник удерживает ключевых клиентов. Иногда человек, которого хочется сократить как «непрофильного», держит процесс, без которого продавцы начнут тонуть в рутине, а клиенты ждать ответа неделями.

Это как в самолете: хочется облегчить багаж — понятно. Но не стоит выбрасывать парашют только потому, что он занимает место.

Перед сокращением спросите себя:
✔️ Какой результат создаёт этот человек?
✔️ Что перестанет работать без него?
✔️ Кто возьмет его задачи и сколько это реально будет стоить?

Я не против сокращений. Иногда без них нельзя.

Но лучше сокращать не людей «на глаз», а лишние функции, дублирование и процессы, которые не дают результата.

«Дорого» и «не окупается» — не одно и то же.
  • 👍 4
  • 💯 3
  • 🤔 1
Post #1578 108
НДС хотят вернуть к 20%. Но ждать ли бизнесу облегчения?

Вы уже видели новость?

В Госдуму внесли законопроект № 1331250-8, который предлагает:

⭐️ снизить базовую ставку НДС с 22% до 20%;
⭐️ вернуть порог освобождения от НДС для УСН к 60 млн рублей;
⭐️ распространить льготный тариф страховых взносов 15% на все МСП.

Для предпринимателей это выглядит логично (и даже волшебно) налоговая нагрузка — это не только деньги. Это еще цены, маржа, оборотный капитал, бухгалтерия, договоры, риски и время собственника.

Но радоваться рано, больше всего законопроект похож на популистские заявления в предвыборной гонке(

Сейчас законопроект направлен в профильный Комитет Госдумы по бюджету и налогам. И хотя инициатива выглядит разумной с точки зрения поддержки малого бизнеса, ожидать ее принятия я бы не стала.

НДС уже стал одним из заметных источников роста федеральных доходов: за январь–август 2026 года поступления по НДС выросли на 26,3%, а доходы бюджета, кроме нефтегазовых, — на 18,1% год к году.

Одновременно дефицит федерального бюджета достиг 5,8 трлн рублей.

Это означает, что полное снижение нагрузки потребует найти источник компенсации выпадающих доходов.

Авторы законопроекта прямо указывают: для его реализации понадобятся дополнительные бюджетные ассигнования.

Но надежда на точечные смягчения есть.

Например, на переходный период, пересмотр НДС-порога для УСН, адресные льготы по страховым взносам или более мягкие правила для отдельных категорий МСП.

Альтернативный путь — не снижать параметры, а усиливать администрирование: контроль, аналитику, НДС-цепочки и борьбу с дроблением.

А вы какой сценарий считаете более вероятным: точечное смягчение или усиление контроля?
  • 🤔 3
  • 🙏 2
  • ❤ 1
  • 💯 1
Post #1577 128
Плохая новость не приходит одна

Клиент ушел.

Сотрудник написал заявление.

Поставщик остановил отгрузки.

Сроки сорваны.

И вы узнаете об этом в тот момент, когда времени на спокойное решение почти не осталось.

Накрывает раздражение: «Почему мне никто не сказал раньше?»

Но, скорее всего, сигналы были.

Кто-то заметил, что клиент раздражен, а кто-то понимал, что срок нереальный.
Кто-то видел, что денег на закупку не хватит, а кто-то знал, что конфликт в коллективе перерос в катастрофу.

Просто люди решили промолчать.

Так бывает, если плохие новости в компании воспринимают как личную вину. Один раз человека публично отчитали за проблему — и в следующий раз он принесет ее, только когда спрятать уже невозможно.

Это похоже на приборную панель в машине: если заклеить лампочку, сигнал о неисправности не исчезает. Вы просто не видите его до тех пор, пока машина не встанет.

Попробуйте на еженедельной встрече задавать команде три вопроса:
✔️ Что может сорваться на этой неделе?
✔️ Где сейчас самый большой риск?
✔️ Что вы предлагаете сделать?

И, пожалуйста, не ругайте человека за то, что он первым сказал неприятное.

Иногда именно он дает вам шанс не доводить до пожара, а просто вовремя выключить газ.
  • 👍 6
  • 💯 4
  • ❤ 2
  • 😎 2
Post #1576 108
Вы не банкомат для бизнеса

В маленьком бизнесе легко смешать всё: личные деньги, деньги компании, тревогу, надежду на будущую оплату.

Нужно оплатить отпуск, лечение, подарок близкому человеку — вы берёте со счёта бизнеса.

Кажется: ничего страшного, через неделю клиент заплатит.
А клиент задерживает платёж. Потом приходит налог. Потом нужно платить зарплату. И вдруг оказывается, что бизнесу не хватает денег — хотя ещё недавно «на счету же всё было».

Бизнес часто не может вам возразить. Бухгалтер может не сказать:
✔️ «Подожди, через десять дней зарплата».
✔️ «Не трогай эти деньги — они под закупку».
✔️ «Клиент может не заплатить вовремя».

Он просто однажды придет и скажет: «Мы не справляемся».

Поэтому даже в самом маленьком деле нужны правила:
✅ личный и бизнес-счёт отдельно;
✅ понятная сумма, которую вы платите себе каждый месяц;
✅ дополнительные выплаты — только после того, как учтены обязательства и есть резерв.

Это не бюрократия и не недоверие к себе.
Это способ перестать жить в постоянном угадывании: «Хватит или не хватит?»

Вы не должны быть банкоматом для бизнеса. Но и бизнес не должен быть банкоматом для вас.
  • 💯 7
  • 👍 3
  • 😎 1
Post #1575 117
Кассовый разрыв победили, а тревога осталась

Проблему закрыли: договорились с поставщиками, ускорили оплаты, где-то передвинули платежи. Вроде бы можно выдохнуть.

Но часто выдоха не происходит.

Потому что деньги нашли, а система осталась прежней. Нет платёжного календаря, о дебиторке вспоминаете, когда уже нечем платить, а деньги со счёта берутся по принципу: «Сейчас надо — потом разберёмся».

Это как поставить таз под протекающей крышей. Вода перестала капать на пол — но крыша-то не починена.

После кассового разрыва не стоит просто вычёркивать его из памяти как страшный сон. Лучше спокойно разобрать:

⛴В какой момент стало понятно, что денег может не хватить?
⛴Какой платёж оказался неожиданностью?
⛴Почему сигнал не дошёл до вас раньше?
⛴Что нужно изменить, чтобы эта история не повторилась?

Не обязательно сразу нанимать финансового директора, внедрять дорогую программу и строить отдел финансового контроля.

Иногда достаточно одной честной таблицы на 6–8 недель вперед — и привычки открывать ее по понедельникам, пока ещё есть время что-то изменить.

Вы не должны быть героем, который каждый раз спасает бизнес в последний момент.

Гораздо спокойнее — и, кстати, выгоднее — построить бизнес так, чтобы спасать его постоянно не приходилось.
  • 👍 7
  • 💯 2
  • 👀 2
Post #1574 147
«Заскайпимся» — так говорил весь мир. Сегодня это слово звучит как привет из прошлого.

Skype научил планету звонить через интернет, собрал 300 миллионов пользователей и был продан Microsoft за рекордные 8,5 миллиарда долларов. А спустя 14 лет тихо исчез под короткой надписью «Прощай, Skype».

Самое страшное: его никто не побеждал. Он проиграл сам себе.

В новом выпуске:
— как основатели умудрились продать одну компанию дважды и оба раза в плюс;
— почему огромная аудитория — это ещё не бизнес;
— как «развитие ради развития» убивает продукт;
— и почему пандемия, которая должна была стать триумфом Skype, окончательно его похоронила.

Готовый учебник управленческих ошибок — разбираю человеческим языком. Смотрите новый ролик 👇

YouTube

Rutube

Vk

Дзен
  • ❤ 4
  • 👍 3
  • 👏 1
  • 🤔 1
Post #1573 140
Техники для сохранения себя в кризисе

На прошлой неделе разбирали кассовый разрыв. Технику - как выявлять и что делать. Сегодня поговорим про то, о чем в книгах по финансам не пишут. Про то, что происходит внутри вас, пока снаружи «идут переговоры».

Кассовый разрыв — это стресс.

Пока разбираетесь — плохо спите. Едите непонятно когда. Срываетесь на близких, а потом сами себя корите за это.

Утром смотрите на банковский счет, как на весы после праздников, с отчаянием и слабой надеждой.

Так у всех.

Ненормально — делать вид, что этого нет.
Расскажу, что что с этим делать. То, что про это знаю. Не из книжек — из своего опыта и из историй тех, кого потом консультировала.

Начинайте день с тишины.
Когда все плохо, включается инстинкт: бежать, звонить, «держать руку на пульсе». А голове нужно другое.

30 минут утром. Без телефона. Вы, кофе, тетрадь, цифры. За полчаса — два-три главных решения на день. После — уже к людям.
Начнете с чужих звонков — весь день будете реагировать, а не управлять.

Все, что в голове, — на бумагу.
Голова в кризисе думает по кругу. Одна и та же мысль возвращается по десять раз, будто в первый.

Записать.
От руки.
Что решено.
По какому вопросу.
Когда следующая точка контроля.
Записанное отпускает. Не записанное — грызет.

Один человек, с кем можно говорить правду.
Не жаловаться. Именно правду.
И это, как правило, не супруг, не команда, не близкие друзья. Им ваша правда дается тяжело — они начинают беспокоиться и спасать.
Вам от этого хуже.
Нужен один человек, кто сам через это проходил. Кому можно сказать «мне страшно» — и не потерять от этого себя в его глазах. Иногда одного разговора хватает, чтобы вернуть голову на место.

Чего не делать.
✔️Не пить — в кризисе алкоголь добивает нервную систему, а не успокаивает.
✔️Не менять команду в первый месяц — потом да, если надо.
✔️Не решать больших вопросов после десяти вечера — голова в это время врет.
✔️Не отвечать кредиторам на эмоциях — сохраните ответ в черновики, вернитесь не ранее, чем через четыре часа. Половину перепишете.

И главное — не забывайте — это заканчивается.
Любой кризис заканчивается. Через месяц, через три, через полгода.
Всегда.
В моменте кажется, что выхода нет, что все пропало, что это навсегда.
Не так!

Ваша задача сейчас — не героизм.
Дожить.
Сохранить себя, команду и репутацию.
Компанию потом восстановите.
Или построите новую.

А силы, здоровье, отношения — они восстанавливаются гораздо дольше. Если восстанавливаются.
Берегите себя.
  • 👍 11
  • 💯 8
  • ❤ 4
  • 🤝 2
Post #1572 154
Как говорить с кредитором, если нечем платить

Три дня разбирали, что делать. Сегодня — про то, как разговаривать.

В переговорах при кассовом разрыве КАК важнее, чем ЧТО. Один и тот же план можно принести и получить «да», а можно — «мы подумаем», которое означает «нет».

Главное, что поняла за годы этих разговоров.

Вы приходите не как должник. Вы приходите как хозяин ситуации, у которого случилась временная сложность.

Должник просит. Хозяин ситуации — предлагает.

На той стороне сидит человек, который за день видит десять должников. Все одинаковые: виноватое лицо, «войдите в положение», обещания. Ему это надоело за первый год работы. Когда к нему заходит одиннадцатый и приносит документ на две страницы — что случилось, что делаем, что просим — он выдыхает. Наконец-то нормальный разговор.

Вы уже в другой лиге.

И запомните: банк не хочет вашего банкротства.

Банкрот в портфеле — для банка головная боль: резервы, отчётность в ЦБ, юристы. Банку нужно, чтобы вы вернули деньги. Медленнее — ОК. Меньшими частями — ОК. Но вернули.

Отсюда вся ваша аргументация. Не «пожалейте меня», а «вот план, по которому вы получите свои деньги без потерь для себя». Первую фразу банкир пропускает мимо ушей. Вторую слышит.

С поставщиками и кредиторами — та же логика. Судиться с вами долго и дорого. Им нужны ваши деньги, а не ваши похороны.

Что приносите на встречу. Одна бумага, две страницы, три части:

✔️ Что случилось — коротко, с цифрами, без оправданий и ссылок на «форс-мажор».
✔️ Что делаем — по шагам, с датами.
✔️ Что нужно от кредитора — конкретно: отсрочка на 45 дней, реструктуризация на 12 месяцев, каникулы на два квартала. Не «помогите чем-нибудь».

Приходите. Отдаёте. Молчите, пока читают.

Три вещи, которых нельзя — даже если очень хочется.

Врать про цифры. Поймают на одной клеточке — не поверят ни в чём. Всегда лучше неудобная правда, чем удобная ложь.

Прятаться. Не брать трубку — худший сигнал. С этой секунды все начинают действовать против вас. Берите трубку. Даже чтобы сказать «дайте мне 48 часов, я вернусь с планом». В сто раз лучше молчания.

Обещать невыполнимое. «Заплачу через две недели», лишь бы отстали — и не заплатите. Обещайте меньше, чем можете. Перевыполните — заработаете доверие, которое потом пригодится.

Если первый раз сказали «нет» — не паникуйте. Это нормально. Просите вторую встречу через неделю, приносите скорректированный план. За эту неделю на той стороне тоже подумают. И часто на второй встрече ваш план оказывается меньшим из зол.

Переговоры при кассовом разрыве — это марафон, а не спринт. Кто спокойнее держит темп, тот и выигрывает.

Скоро — про то, как этот темп в себе удержать.
  • 👍 7
  • 👀 2
  • 😎 2
Post #1571 138
Все пропало!

Профилактика опоздала.
Разрыв случился.

Первое, что нужно сделать — не паниковать! Не звонить в банк. И не звонить в бухгалтерию с криком «где деньги». И вообще пока никому не звонить.

Первое, что нужно — сесть и составить одну таблицу.

Первые 48 часов.
Три шага.

Шаг 1. Точная картина.

Открываете таблицу. Три колонки:

✔️ Что должно прийти в ближайшие 30 дней. По датам, по клиентам, с реалистичной оценкой (не «должны», а «реально придёт»).

✔️ Что должно уйти в ближайшие 30 дней. По датам, по получателям, с пометкой обязательности: критичное / важное / желательное.

✔️ Остаток по дням. Где именно минус, какой глубины, на сколько дней.

Половина паники уходит на этом шаге. Потому что «катастрофа» превращается в «минус 5 миллионов с 5 по 12 сентября» — а это конкретная задача.

Шаг 2. Приоритизация платежей.

Разложите платежи на четыре группы:

✔️ Критично, нельзя двигать. Зарплата ключевых людей, налоги в день начисления пени, обслуживание кредита в день, когда закрывается ковенант.

✔️ Критично, но можно передоговориться. Аренда, поставки, крупные подрядчики. Разговор — «на 15 дней подвинуть».

✔️ Важно, но переносится. Плановые закупки, ремонт, обучение, маркетинговые кампании.

✔️ Не критично. Всё остальное — заморозить.

Обычно после этого шага реальная дыра оказывается в 2–3 раза меньше первоначальной.

Шаг 3. Ускорение поступлений.

Смотрите список дебиторов. Отбираете 3–5 самых крупных. Звоните лично. Не письмо, не менеджер — вы.

Формулировка: «У нас смещение по кассе. Мы можем предложить [скидку 2–3% / отсрочку на след. отгрузку / бонус по объёму] за оплату в течение 5 дней. Это разово, для ключевых партнёров».

Обычно 1–2 клиента соглашаются. Этого хватает, чтобы закрыть половину разрыва.

После этих трёх шагов вы уже не «в кассовом разрыве в 5 миллионов». Вы — «с зоной риска в 1,8 миллиона с 8 по 12 сентября, работаем».

Разница огромная. И для вас самих, и для тех, с кем дальше вести переговоры.

Завтра — как эти переговоры вести.
  • 👍 4
  • 💯 2
  • 👀 1
Post #1570 139
Кассовый разрыв — это не отсутствие денег. Это несовпадение сроков.

Значит, лечится он не деньгами, а синхронизацией. Сегодня поговорим как ее настроить, чтобы разрыва не случалось вовсе.

1️⃣Платежный календарь.

Не просто БДДС на год — платёжный календарь на 6–8 недель вперед.

По дням.
С разбивкой: что должно прийти, что должно уйти, остаток на конец каждого дня.

Это самый простой и самый недооцененный инструмент. Excel, гугл-таблица — неважно.

Важно, чтобы собственник открывал его каждый понедельник и видел: где через 3, 4, 5 недель может провалиться.

Разрыв никогда не случается «вдруг». Он всегда виден за 3–4 недели. Просто СМОТРИТЕ.

2️⃣Работа с дебиторкой.

Большинство разрывов приходят оттуда. Клиент задержал платёж на 15 дней — у вас минус на счете. Клиент задержал на 45 дней — у вас беда.

Что настраиваем:

✔️ Регламент напоминаний: за 3 дня до срока, в день срока, +1 день, +3. Не «когда вспомнили» — по расписанию.

✔️ Назначаем ответственного. Собственник вступает в коммуникацию, когда клиент просрочил больше 14 дней.

✔️ Списки: кто должен, сколько, с какого числа. Обновляются раз в неделю. Собственник просматривает 5 минут в понедельник.

Этого достаточно, чтобы дебиторка стала предсказуемой. Не идеальной, такое невозможно, но предсказуемой.

3️⃣ Подушка безопасности.

Классика, о которой все знают и никто не делает.

Норма — 1–3 месяца обязательных расходов на отдельном счете. Обязательные — это аренда, ФОТ, налоги, обслуживание кредитов— то, без чего компания встанет.

Если подушки нет — начинайте копить сейчас. Даже 10% с каждого поступления, отправленных на отдельный счет, за полгода превращаются в реальную защиту.

4️⃣Ранние сигналы.

Два признака, что разрыв приближается — даже если сегодня все выглядит нормально:

✔️ Дебиторка растет быстрее выручки. Значит, клиенты платят позже, чем раньше.

✔️ Один клиент дает больше 30% выручки. Если он задержит — ляжет вся компания.

Три инструмента и два сигнала. Не сложно, но постоянно. Окупается тысячекратно.

Завтра — что делать, если профилактика опоздала.
  • 👍 7
  • 💯 7
  • 🔥 4
  • 🤝 2
  • ❤ 1
Post #1569 136
Поговорим о неприятном: кассовый разрыв.

Тему подняли собственники после пятничного поста — кто-то уже пережил на собственной шкуре, кто-то боится, что скоро в нем окажется. Есть о чем поговорить.

Начнем с базы.

Кассовый разрыв — это не просто «денег нет».

Это ситуация, когда компания может быть прибыльна, но в конкретный момент денег на счете не хватает, чтобы заплатить по обязательствам.

Разница принципиальная.

Убыточная компания — теряет деньги в целом. Дырка в модели. Даже если сегодня на счете что-то есть, завтра будет меньше, послезавтра — еще меньше. Лечится не переговорами с банком, а перестройкой бизнеса.

Компания в кассовом разрыве — зарабатывает деньги, но не в том темпе, в котором должна их отдавать. Клиенты платят через 60 дней, зарплату надо платить пятого, аренду — десятого, налог — двадцать пятого. На бумаге все сходится, на счете — не хватает.

Это лечится. Может обойтись без потерь. Иногда с потерями. Но лечится.

Почему это важно различать.

Предприниматель, который путает эти две ситуации, ведет себя одинаково в обоих случаях — паникует, режет все подряд, идет в банк с виноватым лицом. И там, где нужен был просто платежный календарь и один разговор с ключевым дебитором, получается сокращение половины команды и потеря будущей выручки.

Первый шаг в любой сложной ситуации — правильно ее назвать, определиться с диагнозом.

Три вопроса, которые нужно себе задать, если чувствуете, что «денег не хватает»:

✔️Компания прибыльна по итогам последних 6 месяцев? Если да — это, скорее всего, кассовый разрыв.

✔️Есть ли дебиторка, которая должна прийти в ближайшие 30–60 дней? Если да — разрыв временный, вопрос — как дожить до денег.

✔️Обязательства этого месяца больше, чем поступления? Если да — считаем, на сколько именно, и планируем закрытие.

Разница между «у меня катастрофа» и «у меня временный разрыв на 3 миллиона до 15 числа» — огромная.

На неделе пройдем тему по частям: во вторник — профилактика, в среду — что делать, если разрыв уже случился, в четверг — переговоры, в пятницу — как выдержать все это самому.
  • 👍 5
  • 💯 5
  • ❤ 2
  • 🔥 1
  • 🤝 1
Post #1568 157
Что делаем на консультации?

На этой неделе несколько человек написали в личку одну и ту же фразу: «А можно к вам с моим вопросом? У меня не совсем то, о чём вы пишете».

Отвечаю здесь, чтобы всем сразу.
Можно. И нужно именно с вашим.

Консультация — это не готовый шаблон, куда я загоняю каждый бизнес. Это 90 минут разговора про ту точку, которая у вас сейчас болит сильнее всего. Мы можем найти ее или разобрать, если запрос уже сформировался.

Расскажу, с чем ко мне приходят чаще всего. Может быть, вы узнаете свой вопрос.


1️⃣ «Кризис уже пришёл. Что делать?»
Кассовый разрыв — либо на пороге, либо уже случился.
Банк давит.
Поставщики звонят. Клиенты платят с задержкой.

Хочется закрыться в кабинете и не разговаривать ни с кем.

Разбираем: как готовиться к разрыву до того, как он случился. Что делать, если уже случился. Как вести переговоры с банком и кредиторами с уверенной позиции. Где искать аргументы.

Как разговаривать с дебиторами, чтобы деньги пришли.

Я это делала много раз.

2️⃣ «Куда утекают деньги?»
Прибыль есть на бумаге, а на счетах — нет. Или расходы растут быстрее выручки, а вы не понимаете, где именно.

Разбираем: где искать потерю денег — по статьям, по проектам, по людям.

Что можно сократить в ближайшие 30 дней и получить эффект. А чего сокращать нельзя — потому что это ударит по будущим продажам или по команде.

Отдельная тема — какие расходы выросли за год «по инерции», без решения собственника. Их обычно 15–20% от общих затрат.

3️⃣ «Что делать с командой в сложной ситуации?»
Ресурсов меньше, задач больше. Люди чувствуют напряжение. Кто-то уходит сам, кого-то нужно попросить уйти.
Мотивировать нечем — премии платить не с чего.

Разбираем: о чём с командой в такой момент можно говорить, а о чём — не стоит.

Как мотивировать в дефиците денег (это возможно, я делала). Как сокращать людей без чувства вины и без порчи отношений — с теми, кто остаётся, и с теми, кто уходит.

Как удержать ключевых, когда обычные инструменты не работают.

5️⃣ «Продажи упали. Что делать?»
Текущие клиенты покупают меньше. Новых искать негде — рынок вялый. Прежние каналы не работают.

Разбираем: как работать с текущими клиентами, чтобы удержать выручку (обычно там огромный потенциал).

Где искать новых — в смежных сегментах, через партнёрства.

Что делать с продуктом, чтобы он стал уместнее рынку. Это не просто маркетинг — это разговор про то, где деньги на самом деле.

Это четыре типовых входа. У вас может быть свой — приходите с ним.

Как это выглядит. Zoom, 90 минут. До встречи я читаю вашу анкету, смотрю сайт и соцсети, готовлюсь конкретно под вас. После встречи — текстовое резюме и план на 30 дней.
35 000 ₽ за 90 минут.
Забронировавшим встречу сегодня, бонусный созвон через 30 дней.

👉 Заполнить анкету

Наводите порядок в бизнесе и в голове.
  • 👍 6
  • 🤝 2
  • ❤ 1
  • 👏 1
  • 🤔 1
Post #1567 164
Обещала в понедельник рассказать про консультацию — рассказываю.

Сделаю это через свою историю. Чтобы вы поняли, как я работаю.

Начало 2010-х. Я прихожу в компанию финансовым директором. Принимаю дела.

Шикарный офис, больше 100 сотрудников, громкое имя. На бумаге — больше десяти проектов. Каждый — с красивой презентацией. Высокий IRR, NPV, шикарные сроки окупаемости.

Всё, как любит совет директоров: цифры, термины, уверенные лица на презентациях.

Стала смотреть на факт.

Факт был такой: огромные кредиты получены. Растрачены. Реальных проектов нет. Продаж нет.
За красивыми IRR и NPV — пустота. Деньги банков ушли в лакшери-офис класса A+, в зарплаты выше рынка, в маркетинговые активности. В отчётах всё это звучало красиво.
А король-то — голый!

Что я сделала.

1️⃣Проанализировала и рассортировала проекты.
Взяла каждый из десятка с лишним и разложила на четыре группы:
✔️к собственной реализации в ближайшее время;
✔️к продаже в ближайшее время;
✔️невозможные к реализации;
✔️потерянные средства.

По последней группе — зафиксировала убытки. Открыто. С цифрами. С выводами для совета директоров. Это была тяжёлая встреча. Но без неё ничего дальше не двинется.

2️⃣Сократила людей.
Оставила команды только по первым двум группам — тем, что реализуем сами, и тем, что упаковываем на продажу. Всех остальных — сократила.
Это было больно. Сокращать людей — это всегда чья-то семья, ипотека, планы. Но альтернативой было обанкротить компанию целиком и потерять всех.

3️⃣ Перевела офис из A+ в собственное здание.
Новый офис был неказистый — на территории завода, без панорамных окон и лобби с дизайнерской стойкой. Но своё. Спасибо акционеру, что поддержал: «вам шашечки или ехать?»
Аренда обнулилась.
Самое сложное в этом шаге было не логистика. Самое сложное — состояние коллектива. Сотрудники, которые привыкли к A+, восприняли переезд как личное оскорбление. С этим тоже нужно было работать.

4️⃣ Договорилась о реструктуризации с банками и кредиторами.
С первого взгляда это страшно. Откровенность в такой момент может стоить бизнеса.
Казалось — сейчас закроют лимиты, потребуют всё к возврату немедленно.
Со второго взгляда выясняется, что банку тоже не нужен ещё один банкрот в портфеле.
Кредиторам — тоже. Им нужны деньги со временем, а не ноль завтра с судебными издержками.
Когда ты приходишь не с ещё одной красивой презентацией, а с честной цифрой и конкретным планом — разговор меняется. Мы договорились. Не сразу, не легко, но договорились.

Результат:
Компания перестала казаться. Начала быть.
Шаг за шагом двигалась в сторону реальных проектов. Тех, что в земле, в бетоне, в квадратных метрах, которые можно продать и посчитать.
Медленно. Скучно для наблюдателя. Но предсказуемо.

К чему я это рассказываю.
В этой истории нет героического решения. Нет антикризисного чуда. Есть одна очень простая мысль:
Как только ты разделяешь красивую картинку и факт — можно увидеть, где собственник, водит за нос себя в первую очередь.

Так же я разбираю ваш бизнес на консультации. За 90 минут.
Анализируем дело по трём осям:
✔️Деньги;
✔️Команда;
✔️Продажи.

Уходите с текстовым резюме встречи и планом на 30 дней.

Формат — Zoom.
Стоимость — 35 000 ₽ за 90 минут.

Три места до конца августа. Для подавших заявку до конца пятницы — контрольный созвон через 30 дней в подарок.

Как записаться.
Заполняете анкету — 12 вопросов, 10 минут. Читаю лично. Отвечаю в течение суток.

👉 Заполнить анкету
Три места. До конца августа.

Наводите порядок в бизнесе и в голове.
  • 👍 9
  • ❤ 4
  • 👏 2
  • 🤔 2
Post #1566 174
Давайте познакомимся

Мне часто пишут в личку: «Марина, а вы кто? Что за канал? Что делаете?» — и я понимаю, что за разборами на YouTube моя новая роль не всегда читается.

Значит, надо рассказать. Тем более что в среду выйдет отдельный пост про августовскую запись на консультации — три места, о которых стоит сказать подробней.

Кто я по факту.
Тридцать лет управленческого опыта. Из них последние двенадцать — генеральный директор и совладелец девелоперской компании PLG в Санкт-Петербурге.

Пришла туда в 2013 как финансовый директор, в 2015 стала генеральным, в 2022 — совладельцем. В 2025 закрыла свою историю в PLG — продала долю партнёру.

Что было до PLG.
В 2006 году я работала в региональном банке, где возглавила группу по оздоровлению банка — и мы предотвратили отзыв лицензии. Тогда это была работа, которую я не понимала, как называть. Сейчас понимаю: это была антикризисная работа. Просто без слова «антикризис» в трудовой.

В 2014 году помогла закрыть крупнейшую сделку по продаже коммерческой недвижимости в Санкт-Петербурге на 2 миллиарда рублей, когда покупатель и продавец рассорились в процессе подготовки сделки и чуть не сорвали ее.

Была членом Национальной ассоциации корпоративных директоров. Через НАКД работала в советах директоров шести государственных компаний. Это была отдельная школа — увидеть, как принимаются решения на уровне, куда с улицы не заходят.

Что делаю сейчас.
Веду канал на YouTube «Послушай Павлюкевич». Разбираю публично истории известных компаний и знаменитостей — Nissan, Skype, Fix Price и других — с точки зрения системы управления, удачные решения и ошибки, которые можно использовать в вашем бизнесе.

Разборы по двадцать минут. Кому интересно — ссылка на канал.

С собственниками и руководителями компаний я работаю в формате консультации — один на один, 90 минут, по трём осям: деньги, управление, стратегия.

На август открыта запись — три места. Подробнее расскажу в среду.

Наводите порядок в бизнесе и в голове.
  • 🤝 7
  • 👍 5
  • 👏 3
  • 💩 1
Post #1565 181
Как заработать миллиарды, когда у людей нет денег?

В стране кризис, зарплаты задерживают, люди считают до копейки. Казалось бы — самое время закрывать бизнес.

А два человека именно в этот момент начали строить империю: почти 8 000 магазинов, 33 млн покупателей и 300+ млрд рублей выручки в год.

Один из них потом обронил фразу, которую я обожаю за честность: «Никто не понимает, на чём мы зарабатываем. И слава Богу».

В новом ролике разложила всё до последней копейки:

✔️почему массажёр за 455 рублей у них продавался за 35 — и приносил миллионы

✔️как открыть магазин в 4 раза дешевле конкурентов

✔️и почему дорога в Forbes заняла у них почти 20 лет

Это Fix Price. Бизнес на пустых кошельках.

▶️ Смотрите новый выпуск на «Послушай Павлюкевич» — здесь про бизнес человеческим языком. Мне правда интересно ваше мнение: это гениальная модель или ловушка для покупателя?

YouTube

Rutube

Vk

Дзен
  • 🔥 8
  • 👍 5
  • 👏 4
  • 💩 1
Older posts →

About this channel

How can I read @listen_pavluk without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Послушай Павлюкевич: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Послушай Павлюкевич have?
Послушай Павлюкевич (@listen_pavluk) has 685 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Послушай Павлюкевич know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →