TGViewer
Channel Public Channel
Bourseon | بورسان

Bourseon | بورسان

@kiancasts

بورسان، گزارش زنده بازار سرمایه
سردبیر؛ علی میرزاخانی
با اجرای مهدی طحانی، بهزاد بهمن‌نژاد و علی تسنیمی
مجری طرح و کارگردان؛ نیکان خبازی
برنامه‌ریزی و هماهنگی؛ فاطمه اسماعیلی، الهه محبی
پشتیبانی فنی؛ مهرداد عسکری
Subscribers
6.29K
Photos
309
Videos
320
Links
982

Showing posts older than #2084 · Back to latest

Older Posts 20 shown
Post #2083 1.88K

Forwarded from فردای اقتصاد

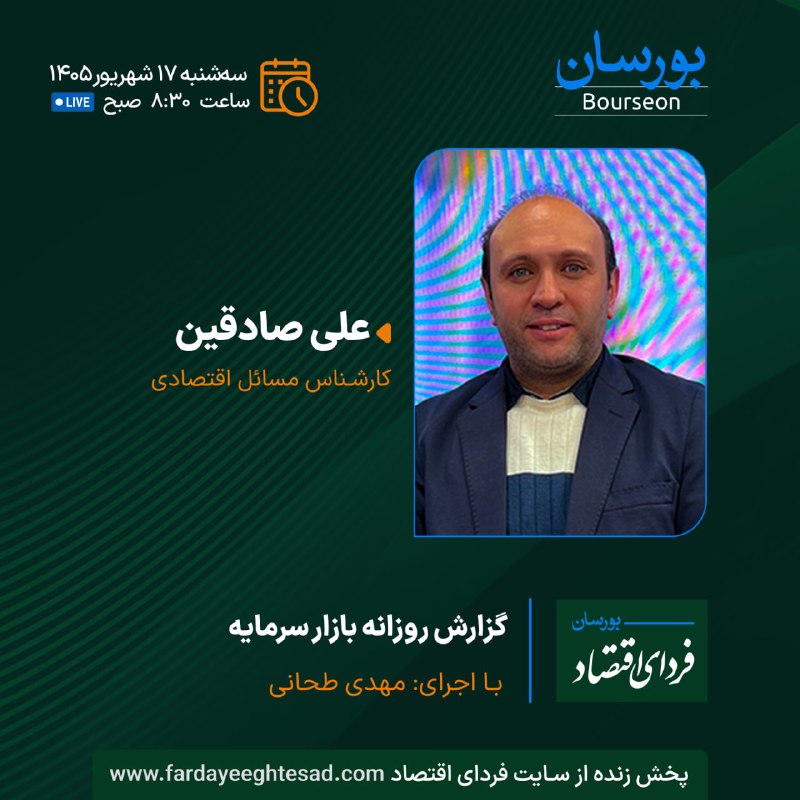
بورس ارزان است؛ اما به چه قیمتی؟

بورسان با مهدی طحانی

◽️تورم می‌تواند فروش شرکت‌ها را رکوردشکن کند، بی‌آنکه مقدار بیشتری فروخته باشند؛ همان‌طور که رشد نرخ ارز می‌تواند ارزش جایگزینی کارخانه‌ها را بالا ببرد، بی‌آنکه توان سودسازی آنها بهتر شده باشد. مسئله بورس در نیمه دوم سال، فاصله میان رشد اسمی دارایی‌ها و ظرفیت واقعی بنگاه‌ها برای تولید، فروش و حفظ حاشیه سود است.

◽️علی صادقین، کارشناس بازار سرمایه، در این گفت‌وگوی «بورسان» بازار سهام را همچنان گران نمی‌داند؛ اما تأکید می‌کند که جاماندگی از سایر دارایی‌ها، به‌تنهایی تضمین‌کننده ادامه صعود نیست. در ارزیابی او، محدودیت انرژی، دشواری تأمین مواد اولیه، افزایش هزینه حمل‌ونقل و احتمال رشد نرخ بهره می‌توانند بخشی از مزیت تورم و افزایش نرخ ارز را برای شرکت‌ها خنثی کنند.

◽️اما در این میان، یک ریسک کمتر دیده‌شده نیز وجود دارد: دولتِ بی‌پول. دولتی که با کاهش درآمدهای نفتی و مالیاتی، افت صادرات و افزایش هزینه‌های جاری مواجه است، ناگزیر به انتشار اوراق بیشتر، استقراض از شبکه بانکی و بانک مرکزی، برداشت از منابع توسعه‌ای و واگذاری دارایی‌های مالی روی می‌آورد. پیامد این مسیر، می‌تواند رشد پایه پولی، تشدید تورم، فشار بر نرخ ارز و افزایش نرخ بهره باشد.

◽️دولت بی‌پول همچنین ممکن است برای جبران کسری بودجه، قواعد بازی را تغییر دهد: از فرمول نرخ خوراک و فرآورده‌ها تا سازوکار قیمت‌گذاری در بورس کالا و نحوه تقسیم منافع میان دولت و شرکت‌ها. نه لزوماً با هدف ضربه‌زدن به سهام‌داران، بلکه برای تأمین هزینه‌های جاری؛ اما نتیجه برای بازار می‌تواند یکسان باشد: افزایش نااطمینانی و دشوارتر شدن برآورد سودآوری شرکت‌ها.

◽️از این منظر، پرسش تعیین‌کننده برای انتخاب سهام این نیست که «کدام شرکت افزایش نرخ می‌گیرد؟»؛ بلکه این است که کدام بنگاه می‌تواند تولید را حفظ کند، افزایش هزینه را به قیمت فروش منتقل کند و در برابر تغییر مقررات تاب بیاورد؟

◽️این گفت‌وگو درباره پایان فرصت‌های بورس نیست؛ درباره محدودیت روایتی است که همه مسیر صعود را با تورم توضیح می‌دهد. برای سرمایه‌گذار، بازدهی تنها نیمی از معادله است؛ نیمه دیگر، ریسک‌هایی است که ممکن است در میانه مسیر قواعد بازی را تغییر دهد.


🔗
گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗
مشاهده این برنامه در یوتیوب
🔗
مشاهده این برنامه در آپارات
🎙
نسخه صوتی

#بورسان

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 12
  • 👍 1
Post #2080 1.66K

Forwarded from فردای اقتصاد

صعود بورس با موتور جاماندگی

بورسان با مهدی طحانی

◽️هم‌زمان با افزایش تنش‌ها میان ایران و آمریکا در تنگه هرمز و تشدید نگرانی‌ها درباره محاصره اقتصادی، بازار ارز نیز تحت تأثیر قرار گرفته و نرخ دلار در بازار آزاد روندی صعودی به خود گرفته است. به‌دنبال رشد نرخ ارز، سایر بازارهای دارایی نیز کم‌وبیش با افزایش قیمت مواجه شده‌اند.

◽️جواد فلاحیان، کارشناس بازار سرمایه، معتقد است ریشه مشکلات اقتصادی ایران را نمی‌توان صرفاً در تحولات نظامی و تنش‌های اخیر جست‌وجو کرد؛ بلکه بخش مهمی از این مشکلات به ناترازی‌ها و ضعف‌های ساختاری اقتصاد بازمی‌گردد. به گفته او، در شرایط فعلی، توانایی دولت برای تأمین درآمدهای ارزی، به‌ویژه از محل فروش نفت، و همچنین وضعیت سیاست مالی و بودجه‌ای اهمیت ویژه‌ای دارد. کاهش درآمدهای ارزی به‌طور طبیعی فشار بر بازار ارز را افزایش می‌دهد و می‌تواند به رشد نرخ دلار منجر شود.

◽️فلاحیان معتقد است نرخ دلار آزاد تا پایان سال همچنان ظرفیت افزایش دارد و در صورت تشدید تنش‌ها و محدودیت‌های اقتصادی، می‌تواند سطوح بالاتری را تجربه کند. او همچنین افزایش شکاف میان نرخ‌های رسمی و آزاد را محتمل می‌داند و انتظار دارد نرخ دلار دولتی نیز تا پایان سال در مسیر صعودی باقی بماند.

◽️به اعتقاد این کارشناس، بانک مرکزی همچنان توان مداخله در بازار ارز و ایجاد آرامش مقطعی را دارد، اما مسئله اصلی، منابع و محدودیت‌های بنیادی اقتصاد است. در حوزه بودجه نیز دولت ابتدا به فروش دارایی‌های مازاد و انتشار اوراق بدهی متوسل خواهد شد و تا حد امکان تلاش می‌کند استقراض از بانک مرکزی و افزایش پایه پولی را به مرحله آخر موکول کند.

◽️فلاحیان نرخ تورم پایان سال را نزدیک به سطوح فعلی، یعنی حدود ۸۰ درصد، ارزیابی می‌کند؛ هرچند چشم‌انداز سال آینده را دشوارتر می‌داند. او معتقد است تغییر نرخ بهره در شرایط کنونی اثر معناداری بر مهار تورم ندارد و بنابراین انتظار جهش قابل‌توجه تورم در ادامه سال را ندارد؛ از همین رو، نرخ بهره را رقیب جدی بورس در کوتاه‌مدت نمی‌داند.

◽️از نگاه او، بزرگ‌ترین ریسک بازار سهام نه نرخ بهره، بلکه تشدید تنش‌های سیاسی و افزایش نااطمینانی است. با وجود این، فلاحیان معتقد است بورس از سایر بازارها عقب مانده و ظرفیت رشد دارد و شاخص کل می‌تواند تا محدوده ۱۰ میلیون واحد پیشروی کند. او P/E آینده‌نگر منصفانه بازار را حدود ۵ واحد می‌داند و انتظار دارد بخش قابل‌توجهی از صنایع بورسی همچنان از ظرفیت مناسب سودسازی برخوردار باشند.

◽️در سبد پیشنهادی او، ۵۵ درصد به سهام، ۲۰ درصد به طلا با توجه به احتمال رشد اونس جهانی، ۱۵ درصد به دلار و ۱۰ درصد به صندوق‌های درآمد ثابت اختصاص دارد.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات

#بورسان

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • 👎 8
  • 👍 6
  • ❤ 3
  • 🤔 1
Post #2077 1.47K

Forwarded from فردای اقتصاد

جهت‌یابی بورس، دلار و طلا زیر تهدید جنگ

◽️کابوس جنگ چه سناریوهایی پیش روی دلار، بورس و طلا گذاشته است؟ در برنامه فردای بازارها با حضور محمد نوربخش، مجتبی سلطانی، آتین نراقی و بهزاد بهمن‌نژاد سناریوهای آینده و الگوی برنده سرمایه‌گذاری بررسی شدند.

🔗 مشاهده برنامه کامل در وبسایت
💖 مشاهده برنامه در آپارات
📱 مشاهده برنامه در یوتیوب
🎙
نسخه صوتی

#فردای_بازارها

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 8
  • 👏 1
Post #2076 945

Forwarded from فردای اقتصاد

فردای بازارها ۱۴ شهریور ۱۴۰۵.pdf4.5 MB
مجله هفتگی «فردای بازارها»
🗓شنبه ۱۴ شهریور - ۴۳ صفحه
🔗 مرجع فرصت‌های سرمایه‌گذاری

◻️دور و نزدیک بازارها در عصر جنگ و نااطمینانی
◻️دلار و طلا کجا می‌ایستند؟
◻️معمای رشد بورس در جنگ و حصر
◻️تجربه بورس ونزوئلا در ابرتورم
◻️فروش صنایع بورسی در مرداد
◻️سه علامت هشدار از بازار ملک
◻️قیمت دلاری مسکن بی‌معناست؟
◻️ایست مجدد به تقاضای پول بانکها
◻️فشار رو به بالای نرخ بهره
◻️بازار جهانی در محاصره فد و هرمز
◻️سه موتور پرواز طلا و نقره
◻️آرامش پیش از طوفان نفت؟
◻️سپتامبر نحس بورس‌های جهانی
◻️سورپرایز بیت‌کوین در اوج بدبینی
◻️شوک بنزینی در کمین ترامپ
◻️اوپک در مسیر فروپاشی؟
◻️جذاب‌ترین کریپتوی مدیران دارایی
◻️بزرگترین ریسک‌های بازار کریپتو
✅پرونده ویژه: اثر فدرال رزرو
◻️چشم بازارها به فدرال رزرو؛ چرا؟
◻️فرمان فدرال رزرو دست کیست؟
◻️کوین وارش کیست و دنبال چیست؟
◻️پیام‌ پنهان کوین وارش به طلا
◻️نیم قرن تحول فدرال رزرو
✅تخصیص دارایی
◻️چهار اصل ساخت سبد دارایی
◻️سواد مالی: سوگیری نتیجه‌گرایی
◻️با ۵۰۰ میلیون تومان چه بخریم؟
◻️پیش‌بینی خبرگان از مسیر بازارها
◻️ترمز ریسک در مسیر سرمایه‌گذاری
◻️فرصت‌های سرمایه‌گذاری جدید

🔗 مجله هفتگی «فردای بازارها» در آخرین ساعات هر هفته منتشر می‌شود تا شما را برای تصمیمات بهتر در هفته بعدی آماده کند. بررسی روندهای آینده بازارهای مهم (اعم از طلا، سهام، دلار، مسکن و کریپتو) همراه با معرفی فرصت‌های سرمایه‌گذاری درهفته آتی از اهداف اصلی این مجله است.

▪️‌برای دسترسی سریع به فایل مجله،
رسانه «فردای اقتصاد» را فالو کنید⬇️
@Feghtesad
  • ❤ 10
Post #2075 1.76K

Forwarded from فردای اقتصاد

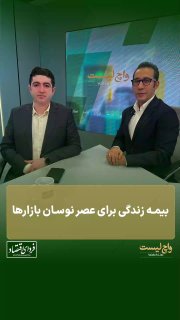
بیمه زندگی برای عصر نوسان بازارها
واچ‌لیست با علی‌تسنیمی

◽️ حوالی ساعت ۱۱:۳۰ دهم شهریور، نقشه بازار رنگ عوض کرد ناگهان قرمز کشید و صف‌های فروش پررنگ شدند. کسانی ترسیدند که مسیر بازار را از روی شایعه می‌خواندند؛ کسانی کمتر غافلگیر شدند که پیش از اصلاح، سرمایه‌شان را میان ابزارهای مختلف پخش کرده بودند.
«واچ‌لیست» امروز روی تابلو نماند. سراغ قراردادی رفت که سال‌ها با نام بیمه عمر فروخته شده و حالا با عنوان بیمه زندگی، در پیوند با ابزارهای سرمایه‌گذاری، دوباره طراحی می‌شود؛ هم پوشش بیمه‌ای و هم مدیریت ثروت.

◽️ پرسش ساده است، اما پاسخ آن به سه معماری متفاوت می‌رسد؛ بیمه زندگی، سرمایه‌گذاری است یا بیمه‌ای همراه با پس‌انداز؟
مدل آشنای یونیورسال معمولاً بخشی از حق‌بیمه را از ابتدای قرارداد صرف هزینه‌ها و پوشش‌های بیمه‌ای می‌کند و امکان انتخاب روش سرمایه‌گذاری را به بیمه‌گذار نمی‌دهد. یونیت‌لینک این انتخاب را تا حدی بازمی‌گرداند، اما به واحدها یا صندوق‌های متناظر وابسته است و خروج زودهنگام از آن می‌تواند پرهزینه و پیچیده باشد.
معماری سوم، پلن‌لینک، قرارداد را نه بر مبنای یک وعده ریالی بلندمدت، بلکه بر پایه یک شاخص سرمایه‌گذاری تعریف می‌کند.

◽️ یوحنا پرویزی‌نژاد، مدیرعامل کاریزما پی، در گفت‌وگو با «واچ‌لیست» توضیح می‌دهد که پلن‌لینک قرار است مسئله‌ای آشنا برای بیمه‌گذار ایرانی را حل کند: نیاز هم‌زمان به پوشش بیمه‌ای، حفظ ارزش دارایی و دسترسی ساده‌تر به ابزار سرمایه‌گذاری.
در این مدل، هسته محاسباتی قرارداد برای هر کد ملی، مقدار مشخصی از دارایی مبنا را ثبت می‌کند. برای نمونه، در طرح مبتنی بر طلا، شاخص می‌تواند بر گواهی شمش ۲۴ عیار بورس کالا استوار باشد. بنابراین آنچه بیمه‌گذار دنبال می‌کند، صرفاً ارزش ریالی لحظه‌ای نیست؛ بلکه مقدار دارایی مبنا، برای مثال تعداد گرم طلا، نیز اهمیت دارد.
در این قسمت بررسی می‌کنیم:
◾️ چرا بیمه زندگی در جهان، هم پوشش بازماندگان است و هم ابزاری برای مدیریت ثروت؟
◾️ یونیورسال چه هزینه‌هایی را از ابتدای قرارداد کسر می‌کند و چرا مقایسه آن با خرید مستقیم طلا یا دیگر دارایی‌ها اهمیت دارد؟
◾️ محدودیت یونیت‌لینک چیست و چرا برای افق‌های کوتاه‌مدت، ابزار مناسبی به نظر نمی‌رسد؟
◾️ پلن‌لینک دقیقنی کدام مسئله بیمه‌گذار را حل می‌کند؟
◾️ چرا بیمه مبت‌ بر طلا الزاماً جایگزین صندوق طلا نیست؟
◾️ اگر ارزش بیمه‌نامه نوسان دارد، چرا همچنان نام آن بیمه است؟
◾️ طرح‌های دارای تعهد ریالی چه تفاوتی با طرح‌های کالایی و شاخصی دارند؟
◾️ نقدشوندگی، معامله در تمام ساعات شبانه‌روز و امکان استفاده از اندوخته به‌عنوان وثیقه، چه نقشی در تخصیص دارایی دارند؟

◽️ طرح‌های بیمه زندگی را می‌توان به دو گروه تقسیم کرد: طرح‌های ریالی، که بر پرداخت یا بازدهی مشخص به ریال استوارند؛ و طرح‌های مبتنی بر دارایی یا شاخص، که ارزش آن‌ها با تغییرات طلا، نقره، مس یا شاخص‌های بازار سهام تغییر می‌کند.
منطق این بخش، بیشتر شبیه منطق یک طلافروش است تا جدول سودهای اسمی: سؤال اصلی این نیست که ابتدای سال چند تومان داشته‌اید؛ سؤال این است که در پایان سال، چه مقدار دارایی در اختیار دارید.

◽️ یکی از دلایل ورود به چنین طرح‌هایی، سهولت دسترسی، چارچوب قانون‌مند و ترکیب پوشش بیمه‌ای با سرمایه‌گذاری است. دلیل احتیاط نیز روشن است: طرح‌های کالایی و شاخصی نوسان دارند و «بیمه» بودن آن‌ها به معنای تضمین بازدهی یا مصونیت از افت ارزش دارایی مبنا نیست.

◽️در بازار امروز، سؤال این نیست که بیمه زندگی جای سهم، صندوق یا طلا را می‌گیرد. سؤال این است که برای سه نیاز متفاوت، یعنی نقدینگی، پوشش بیمه‌ای و سرمایه‌گذاری مبتنی بر شاخص، کدام معماری قرارداد را انتخاب می‌کنید.
این قسمت از «واچ‌لیست» را با حضور یوحنا پرویزی‌نژاد، مدیرعامل کاریزما پی ببینید.

🚧 این محتوا جنبه آموزشی و تحلیلی دارد و توصیه‌ای برای خرید یا فروش محصول مالی و بیمه‌ای نیست. پیش از تصمیم‌گیری، شرایط بیمه‌نامه، هزینه‌ها، نحوه بازخرید، ریسک دارایی مبنا و پوشش‌های قراردادی را بررسی کنید.

🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات
🎙نسخه صوتی

#واچ‌لیست

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • 👍 2
  • ❤ 1
Post #2073 2.03K

Forwarded from فردای اقتصاد

بورس بر ارابه دلار تا کجا خواهد تاخت؟

بورسان با مهدی طحانی

◽️بهادر برهان، معاون دارایی‌های شرکت مشاور سرمایه‌گذاری ترنج، معتقد است بازار سهام اگرچه دیگر ارزانی گذشته را ندارد، اما در شرایط فعلی نیز نمی‌توان آن را گران ارزیابی کرد. به اعتقاد او، در صورت تداوم رشد نرخ دلار، بازار سهام نیز با وقفه و متناسب با اثرات تورمی و افزایش ارزش ریالی درآمد شرکت‌ها، ظرفیت همراهی با آن را خواهد داشت.

◽️برهان مهم‌ترین ریسک فعلی بازار را ریسک‌های سیستماتیک می‌داند و می‌گوید افزایش نرخ دلار عمدتاً تحت تأثیر تشدید محدودیت‌ها و محاصره اقتصادی رخ داده است. به گفته او، نحوه مدیریت این نااطمینانی و پیامدهای آن بر فضای اجتماعی و سیاسی، نقشی تعیین‌کننده در مسیر اقتصاد و بازارها خواهد داشت.

◽️با این حال، تصویر اقتصاد ایران نسبت به پیش از جنگ تغییر کرده است. پیش از آن، درباره پایداری اقتصاد و تداوم فعالیت بنگاه‌ها ابهام بیشتری وجود داشت؛ اما اکنون مشخص شده که اقتصاد و کسب‌وکارها از ظرفیت قابل‌توجهی برای ایستادگی و تاب‌آوری برخوردارند. همین موضوع نگاه سرمایه‌گذاران به تداوم تولید و ثبات نسبی بازار سهام را خوش‌بینانه‌تر کرده است. با این حال، اندازه‌گیری دقیق تبعات اقتصادی و مالی محاصره اقتصادی همچنان دشوار است.

◽️او پیش‌بینی می‌کند محدود شدن دسترسی دولت به درآمدها، به ترکیبی از پولی‌سازی کسری بودجه و انتشار اوراق بدهی منجر شود و تورم نقطه‌به‌نقطه در پایان سال را در محدوده ۸۰ تا ۹۰ درصد نگه دارد. برهان انتظار افزایش معنادار نرخ بهره را ندارد و سقف نرخ صندوق‌های درآمد ثابت در پایان سال را حدود ۴۵ درصد ارزیابی می‌کند؛ چراکه رکود نسبی تجارت، تقاضای پول را محدود کرده و ظرفیت رشد نرخ بهره را کاهش می‌دهد.

◽️وی نرخ دلار دولتی در پایان سال را ۱۹۰ تا ۲۰۰ هزار تومان برآورد کرده و معتقد است دولت ناگزیر به کاهش سخت‌گیری در قیمت‌گذاری دستوری خواهد بود؛ به بیان دیگر، در شرایط فعلی گرانی را به کمیابی ترجیح می‌دهد.

◽️در ارزش‌گذاری سهام، برهان جریان نقد شرکت‌ها، نسبت هزینه مالی به فروش و حساسیت سودآوری بنگاه‌ها به نرخ‌های کامودیتی، دلار و بهره را معیارهای اصلی خود می‌داند. در افق سه‌ماهه نیز تخصیص دارایی پیشنهادی او ۷۰ درصد سهام و ۳۰ درصد طلا است و استفاده از اعتبار را با سقف حدود ۵۰ درصد قابل‌قبول می‌داند.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات
🎙نسخه صوتی

#بورسان

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 8
Post #2070 1.55K

Forwarded from فردای اقتصاد

سه صنعت کم‌حرف بورس در میدان قیمت‌گذاری ریسک

واچ‌لیست با علی‌تسنیمی

◽️در بازار سرمایه، هر بازدهی یک هزینه دارد؛ اما این هزینه همیشه در نمودار قیمت دیده نمی‌شود.
در ماه‌های پس از جنگ، سه صنعت کمتر مورد توجه قرار گرفتند؛ اما عملکرد آن‌ها نشان داد که زمین بازی بازار تغییر کرده است: کانی‌های فلزی، خدمات فنی و مهندسی و نرم‌افزار و خدمات.

◽️مقایسه بازدهی یک‌ساله و سه‌ماهه این صنایع، نکته مهمی را آشکار می‌کند. صنعت نرم‌افزار و خدمات در سه‌ماهه اخیر توانسته بازدهی‌ای نزدیک به بازدهی یک‌ساله خود خلق کند و فعالیت‌های فنی و مهندسی نیز در همین بازه، حدود ۳۰ درصد از بازدهی یک‌ساله خود را محقق کرده‌اند. کانی‌های فلزی هم با اثرپذیری از نرخ ارز و جایگاه خود در زنجیره مواد اولیه، همچنان یکی از گزینه‌های قابل بررسی بازار هستند.
اما آیا بازدهی بالاتر، به معنای انتخاب بهتر است؟

◽️فرنوش دواتگرزاده، مدیر ریسک و کارشناس بازار سرمایه، در گفت‌وگو با «واچ‌لیست» تأکید می‌کند که ریسک دیگر یک پیوست فرعی در تحلیل نیست؛ بلکه یکی از عوامل اصلی انتخاب سرمایه‌گذاری است. به‌ویژه در شرایطی که بازار با ریسک‌های نقدینگی، انرژی، تأمین مالی، مطالبات، اختلالات زیرساختی و تغییرات ناگهانی سیاست‌گذاری مواجه است.
در این قسمت بررسی می‌کنیم:

◾️چرا بازدهی گذشته به‌تنهایی معیار مناسبی برای انتخاب سهم نیست؟
◾️چرا برجسته‌شدن یک ریسک می‌تواند باعث غفلت از ریسک‌های دیگر شود؟
◾️کانی‌های فلزی چگونه از افزایش نرخ ارز منتفع می‌شوند و هم‌زمان با چه ریسک‌هایی روبه‌رو هستند؟
◾️چرا و مهندسی، تعداد قراردادها به‌تنهایی نشانه کیفیت شرکت نیست؟
◾️چگونه پیشرفت پروژه، میزان مطالبات و توان تبدیل درآمد به وجه نقد، سودآوری واقعی شرکت‌های پیمانکاری را مشخص می‌کند؟
◾️چرا در صنعت نرم‌افزار و خدمات، نیروی انسانی، فناوری و تمرکز مشتری اهمیت بیشتری دارد؟
◾️چگونه هوش مصنوعی، سیستم‌های ERP و ریسک سایبری می‌توانند هم‌زمان فرصت و تهدید ایجاد کنند؟
◾️بتا چه چیزی درباره ریسک بازار به ما می‌گوید و چرا نمی‌توان آن را با کل ریسک یک شرکت یکی دانست؟
◾️چگونه می‌توان با ترکیب صنایع مختلف و استفاده از ابزارهای مشتقه، ریسک سبد را مدیریت کرد؟

◽️بر اساس توضیحات مطرح‌شده، نرم‌افزار و خدمات کمترین بتای بازار را میان این سه گروه داشته است؛ در مقابل، کانی‌های فلزی حساسیت بیشتری نسبت به عوامل ریسک نشان می‌دهند. در ارزیابی انجام‌شده بر مبنای گزارش‌های تفسیری و ریسک شرکت‌های منتخب، میانگین حساسیت ریسک برای نرم‌افزار و خدمات حدود ۲/۸، برای خدمات فنی و مهندسی حدود ۳/۷ و برای کانی‌های فلزی حدود ۴/۳ عنوان شد.

◽️با این حال، ریسک بالاتر الزاماً به معنای حذف یک صنعت از سبد نیست. کانی‌های فلزی می‌توانند در برابر افزایش نرخ ارز نقش پوشش‌دهنده داشته باشند؛ خدمات فنی و مهندسی از پروژه‌های عمرانی و زیرساختی اثر می‌پذیرند؛ و نرم‌افزار و خدمات، به‌دلیل وابستگی کمتر به مواد اولیه و ارز، می‌تواند بخشی از تعادل سبد را ایجاد کند.

◽️در این گفت‌وگو، از میان نمادهای قابل بررسی، به کگل و کچاد در کانی‌های فلزی، مپنا و کیسون در خدمات فنی و مهندسی و سیستم و توسن در نرم‌افزار و خدمات اشاره می‌شود؛ با این تأکید که مطرح‌شدن نام این نمادها به‌معنای توصیه خرید نیست و بررسی صورت‌های مالی، ارزش‌گذاری، نقدشوندگی و ریسک‌های اختصاصی هر شرکت ضرورت دارد.

◽️همچنین درباره نقش اختیار معامله در مدیریت ریسک صحبت می‌شود. نماد فزر به‌عنوان نمونه‌ای از سهمی با اختیار معامله فعال مطرح می‌شود؛ ابزاری که می‌تواند با استراتژی‌هایی مانند کاوردکال، لایه‌ای برای پوشش ریسک به سبد اضافه کند.

◽️در بازار امروز، سؤال اصلی این نیست که کدام صنعت بیشترین بازدهی را ساخته است؛ سؤال این است که این بازدهی در ازای پذیرش چه نوع ریسکی به‌دست آمده است.
این قسمت از «واچ‌لیست» را با حضور فرنوش دواتگرزاده، مدیر ریسک و کارشناس بازار سرمایه ببینید.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات
🎙نسخه صوتی

#واچ‌لیست

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 6
  • 👏 3
Post #2069 1.68K

Forwarded from فردای اقتصاد

در رالی بعدی بورس چگونه با دارو آلفا بسازیم؟

واچ‌لیست با علی‌تسنیمی

◽️صنعت دارو یکی از درخشان‌ترین گروه‌های بورس در سال ۱۴۰۵ بوده است؛ صنعتی که طبق آمار ارائه‌شده در این گفت‌وگو، شاخص آن از ابتدای سال حدود ۱۸۲ درصد رشد کرده و توانسته فاصله قابل‌توجهی با شاخص کل ایجاد کند. صندوق فارماکیان نیز با ثبت بازدهی حدود ۱۹۲ درصدی، عملکردی بالاتر از شاخص صنعت و سایر صندوق‌های بخشی داشته است.

◽️اما پس از چنین جهشی، پرسش اصلی سرمایه‌گذاران دیگر فقط این نیست که «دارویی‌ها چرا رشد کردند؟»؛ پرسش مهم‌تر این است که:
آیا سودآوری صنعت می‌تواند در نیمه دوم سال ادامه پیدا کند و آیا هنوز در این گروه فرصت سرمایه‌گذاری وجود دارد؟

◽️محمد طاهری، مدیر صندوق فارماکیان، در گفت‌وگو با «واچ‌لیست» توضیح می‌دهد که افزایش نرخ دارو، بهبود چرخه نقدینگی شرکت‌ها و کاهش دوره وصول مطالبات، مهم‌ترین عوامل حمایت‌کننده از عملکرد امسال بوده‌اند. بر اساس داده‌های ارائه‌شده، حاشیه سود خالص صنعت در بهار ۱۴۰۵ به حدود ۴۰ درصد رسیده؛ سطحی که در سال‌های گذشته کم‌سابقه بوده است.

◽️با این حال، این بهبود به معنای حذف همه ریسک‌ها نیست. ادامه روند سودآوری شرکت‌ها به تصمیم‌های سیاست‌گذار درباره افزایش نرخ دارو، تخصیص ارز، پرداخت مطالبات و تأمین مواد اولیه وابسته است. از سوی دیگر، تولید شرکت‌ها تقریباً در سطح سال گذشته حفظ شده، اما فروش مقداری کاهش داشته است؛ موضوعی که نشان می‌دهد شرکت‌ها بخشی از تولید خود را برای مدیریت ریسک کمبود و اختلال در تأمین، در موجودی نگه داشته‌اند.
در این گفت‌وگو، چشم‌انداز بخش‌های مختلف زنجیره صنعت دارو بررسی می‌شود:
◾️شرکت‌های تولیدکننده دارو
◾️شرکت‌های پخش
◾️تولیدکنندگان مواد اولیه
◾️هلدینگ‌های دارویی
◾️صندوق‌های بخشی و سرمایه‌گذاری غیرمستقیم

◽️همچنین درباره نمادهای بزرگ و کوچک صنعت، شرکت‌های جامانده، اثر حذف ارز ترجیحی، احتمال افزایش نرخ در نیمه دوم سال و زمان‌بندی ورود دوباره به گروه دارویی صحبت شده است.

◽️جمع‌بندی این گفت‌وگو آن است که صنعت دارو پس از جهش امسال، همچنان از پشتوانه سودآوری و اهمیت استراتژیک برخوردار است؛ اما انتظار تکرار بازدهی نیمه اول سال، واقع‌بینانه نیست. از اینجا به بعد، انتخاب سهم، بررسی گزارش‌های ماهانه، رصد سیاست‌گذاری و توجه به نقدشوندگی، اهمیت بسیار بیشتری پیدا می‌کند.
آیا رالی دارویی‌ها تمام شده است؟ یا سرمایه‌گذاران باید از سهم‌های رشدکرده به سمت نمادهای جامانده حرکت کنند؟
این قسمت از «واچ‌لیست» را با حضور محمد طاهری، مدیر صندوق فارماکیان ببینید.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات
🎙 نسخه صوتی

#واچ‌لیست

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 9
  • 👍 2
Post #2067 1.26K

Forwarded from فردای اقتصاد

فردای بازارها ۷ شهریور ۱۴۰۵.pdf4.8 MB
مجله هفتگی «فردای بازارها»
🗓شنبه ۷ شهریور - ۳۸ صفحه
🔗 مرجع فرصت‌های سرمایه‌گذاری

◻️پیام تغییر رکوردها در بازارها
◻️تورم انتظاری بازار و بانک مرکزی
◻️متر تورمی بورس، طلا و مسکن
◻️پیروزی کوچک‌ها در پساجنگ
◻️افت دلاری مسکن لوکس
◻️عرضه قطره‌چکانی پول
◻️نفع طلا از قمار خزانه‌داری آمریکا
◻️سیگنال جشن هندی به طلا
◻️فشار محاصره دریایی بر چینی‌ها
◻️بازی جوجه ترامپ با کانادا
◻️پشت پرده عقب‌نشینی طلای سیاه
◻️بازگشت هوش مصنوعی به اوج
◻️خیز بیت‌کوین به سوی مرز مهم
◻️سرمایه‌گذار تنبل می‌برد یا پرکار؟
◻️سوگیری خودتأییدی در معامله
◻️پیش‌بینی خبرگان از مسیر بازار
◻️ردپای پول حرفه‌ای در بورس
✅پرونده ویژه:
◻️ساخت ژاپن چگونه فرو ریخت؟
◻️داستان بزرگترین ابرحباب مسکن
◻️ژاپنیزه شدن اقتصاد یعنی چه؟
◻️سه تئوری درباره محو ساخت ژاپن

🔗 مجله هفتگی «فردای بازارها» در آخرین ساعات هر هفته منتشر می‌شود تا شما را برای تصمیمات بهتر در هفته بعدی آماده کند. بررسی روندهای آینده بازارهای مهم (اعم از طلا، سهام، دلار، مسکن و کریپتو) همراه با معرفی فرصت‌های سرمایه‌گذاری درهفته آتی از اهداف اصلی این مجله است.

▪️‌برای دسترسی سریع به فایل مجله،
رسانه «فردای اقتصاد» را فالو کنید⬇️
@Feghtesad
  • ❤ 11
Post #2066 1.79K

Forwarded from فردای اقتصاد

سرمایه‌گذاری بزرگ وقتی بورس دیگر کافی نیست

واچ‌لیست با علی‌تسنیمی

◽️رشد قیمت‌ها می‌تواند اعتماد را به بورس بازگرداند؛ اما برای ساختن بازار، کافی نیست.

◽️بازار سرمایه پس از مدت‌ها، نشانه‌هایی از همراهی سیاست‌گذاری اقتصادی را دیده و بخشی از اعتماد ازدست‌رفته را بازیافته است. اکنون پرسش مهم‌تر این است: رگولاتور چگونه می‌تواند این فرصت کوتاه را به یک تغییر بلندمدت تبدیل کند؟

◽️در تازه‌ترین قسمت «واچ‌لیست»، با محمد مهرنور، کارشناس بازار سرمایه و مدیر پروژه در گروه مالی طاووس خاورمیانه، سه ضلع آینده سرمایه‌گذاری را بررسی کردیم؛ چشم‌انداز صنایع، خلأهای ساختاری بازار و ظرفیت پرایوت ایکوییتی برای پیوند سرمایه با اقتصاد واقعی.

◽️از نگاه مهرنور، دامنه نوسان محدود، سهم اندک صندوق‌های سهامی از مالکیت بازار، ضعف صندوق‌های بازنشستگی تکمیلی، ساختار فعلی بازارگردانی و حضور کم‌رنگ برخی صنایع و دارایی‌ها در بورس، از مهم‌ترین خلأهایی هستند که باید در دوره بازگشت اعتماد مورد توجه قرار گیرند. توسعه صندوق‌های املاک و مستغلات، مشارکت مردم در پروژه‌های نفت و گاز و ورود شرکت‌های خدمات فنی و مهندسی نیز می‌تواند بازار را عمیق‌تر و اقتصاد را شفاف‌تر کند.

اما مسئله بزرگ‌تر، بیرون از تابلوی معاملات قرار دارد.

◽️اقتصاد ایران با کمبود سرمایه در گردش، ناترازی انرژی و نیاز فزاینده به تأمین مالی توسعه مواجه است. در چنین شرایطی، پرایوت ایکوییتی می‌تواند سرمایه را وارد مالکیت و مدیریت بنگاه‌ها کند؛ خطوط تولید متوقف‌شده را احیا کند، ساختار مالی شرکت‌ها را تغییر دهد و کسب‌وکارهای مستعد را برای مرحله بعدی رشد آماده سازد.

◽️این سرمایه‌گذاری، خرید یک سهم و انتظار برای افزایش قیمت نیست. سرمایه‌گذار پرایوت ایکوییتی باید با نقدشوندگی محدود، دوره نگهداری طولانی و احتمال شکست کامل یک کسب‌وکار کنار بیاید. در مقابل، اگر سرمایه، مدیریت و زمان به‌درستی کنار یکدیگر قرار گیرند، امکان خلق بازدهی فراتر از بازار عمومی وجود دارد.

◽️در این گفت‌وگو، فرصت‌های پنج حوزه نیز بررسی شد:

◾️انرژی‌های تجدیدپذیر و ذخیره‌سازی برق
◾️معادن کوچک و بنگاه‌های نیازمند سرمایه در گردش
◾️فین‌تک، اعتباردهی و میکروفاینانس
◾️کاربردهای صنعتی هوش مصنوعی
◾️بیمه‌های زندگی و خدمات اقتصاد سالمندی

◽️در پایان، مهرنور ترکیب شخصی خود برای افق یک‌ماهه را شامل حدود ۵۰ درصد سهام، ۴۰ درصد طلا و سهم محدودی از بیت‌کوین اعلام کرد؛ با تأکید بر سهام بنیادی، شرکت‌های دارای پراکندگی جغرافیایی، صندوق‌های بخشی و هلدینگ‌ها.

◽️بورس، محل معامله شرکت‌هایی است که ساخته شده‌اند؛ پرایوت ایکوییتی می‌تواند محل ساختن شرکت‌هایی باشد که اقتصاد فردا به آن‌ها نیاز دارد.

این قسمت از «واچ‌لیست» روایتی است از مسیری که سرمایه باید طی کند؛ از اعتماد روی تابلو، تا توسعه در متن اقتصاد.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در آپارات
🎙 نسخه صوتی

#واچ‌لیست


◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 10
Post #2065 1.84K
پخش زنده‌ی واچ لیست ۴ شهریور 🎞
🔴🔴هم‌اکنون
گزارش زنده بازار سرمایه همراه با:
محمد مهرنور، مدیر پروژه‌های سرمایه گذاری گروه مالی طاووس خاورمیانه

🔻🔻🔻🔻🔻🔻🔻🔻🔻🔻🔻
پخش زنده‌ی تصویری از وبسایت فردای اقتصاد
  • ❤ 1
Post #2063 1.93K

Forwarded from فردای اقتصاد

کاهش تنش؛ پیشران تداوم رشد بورس

بورسان با مهدی طحانی

◽️با تشدید فشارهای اقتصادی و افزایش نرخ دلار در بازار آزاد، تقاضا برای دارایی‌های مختلف با هدف حفظ ارزش پول افزایش یافته و همین مسئله بر رفتار معامله‌گران و فضای بازارهای دارایی اثر گذاشته است. محمد اقبال‌نیا، مدیرعامل سبدگردان آسمان، معتقد است اگرچه ابهامات اقتصادی افزایش یافته، اما بورس دیگر مانند گذشته ارزان نیست و تداوم رشد قیمت سهام، بیش از گذشته به چشم‌انداز سودآوری شرکت‌ها وابسته است.

◽️به گفته او، بازار سهام در ماه‌های اخیر رشد قابل‌توجهی داشته و بخش مهمی از ارزندگی گذشته خود را پشت سر گذاشته است. در چنین شرایطی، محدودیت‌های انرژی، دشوارتر شدن تجارت و تأمین مواد اولیه و ابهام در وضعیت صادرات می‌تواند رشد سود شرکت‌ها را با محدودیت مواجه کند. از سوی دیگر، احتمال اصلاح قیمت حامل‌های انرژی و تبعات اجتماعی ناشی از تشدید فشارهای اقتصادی نیز از جمله ریسک‌هایی است که می‌تواند بر چشم‌انداز بازار سهام اثرگذار باشد.

◽️اقبال‌نیا با اشاره به افزایش تورم و تضعیف ارزش پول ملی، حرکت سرمایه‌گذاران به سمت دارایی‌ها را طبیعی می‌داند، اما تأکید می‌کند که این موضوع نباید به معنای خرید بدون توجه به ارزش‌گذاری باشد. به اعتقاد او، در شرایط فعلی تشکیل سبدی متنوع از دارایی‌ها می‌تواند راهکار مناسب‌تری برای مدیریت ریسک باشد. او همچنین نقش صندوق‌های تثبیت و توسعه را در حمایت از نقدشوندگی بازار مهم ارزیابی می‌کند، هرچند معتقد است این حمایت‌ها بیشتر در جهت حفظ روند فعلی بازار سهام عمل می‌کنند.

◽️مدیرعامل سبدگردان آسمان نسبت به چشم‌انداز طلای جهانی نیز خوش‌بین است و می‌گوید مجموعه سیاست‌های اقتصادی و پولی در سطح بین‌المللی همچنان از رشد اونس طلا حمایت می‌کند. همزمان، افزایش نرخ دلار در برابر ریال نیز به تقویت جذابیت طلا در بازار داخلی منجر می‌شود. از این رو، خرید طلا در مقاطع منفی بازار را در نظر دارد.

◽️او برای افق سرمایه‌گذاری سه‌ماهه، ۷۰ درصد طلا و ۳۰ درصد سهام را پیشنهاد می‌کند و در بخش سهام، انتشار گزارش‌های آتی شرکت‌ها را برای ارزیابی دقیق‌تر چشم‌انداز سودآوری و تصمیم‌گیری درباره افزایش وزن این بازار ضروری می‌داند.


🔗 گفت‌وگوی کامل را به صورت تصویری و یا صوتی در سایت فردای اقتصاد، ببیننده و شنونده باشید
🔗 مشاهده این برنامه در یوتیوب
🔗 مشاهده این برنامه در آپارات
🎙نسخه صوتی

#بورسان

◻️رسانه تصویری فردای اقتصاد⬇️
@Feghtesad
  • ❤ 6
  • 👍 2
  • 👎 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →