
Сотрудники НИУ ВШЭ - Пермь применили машинное обучение при прогнозировании инфляции. Татьяна Букина и Дмитрий Кашин выяснили, что машинное обучение превосходит классические эконометрические модели в долгосрочных прогнозах. Результаты опубликованы в журнале HSE Economic Journal.
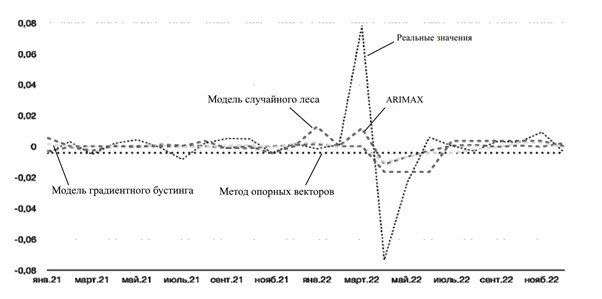
В исследовании анализировались данные по 14 субъектам ПрФО с января 2010 года по декабрь 2022 года. Для анализа использовались программные среды R Studio и Python: прогнозирование временных рядов проводилось в R Studio, а модели машинного обучения, включая метод опорных векторов, градиентный бустинг и случайный лес, реализовывались в Python. Прогнозы выполнялись на тестовых выборках, что позволило избежать переобучения моделей и получить более точные оценки.
Исследование показало, что модель градиентного бустинга является наиболее точной среди всех рассмотренных моделей машинного обучения для прогнозирования региональной инфляции.
Post #1825
1.98K
- 🤡 7
- 👨💻 6
- 👍 3
- 😁 2