TGViewer
Channel Public Channel
Investillion - про инвестиции

Investillion - про инвестиции

@investillion

Акции, облигации, инвестиции - практика и немного теории от частного инвестора с многолетним стажем
Связаться с автором: @alliepnz
Subscribers
4.68K
Photos
1.1K
Videos
10
Links
1.1K
Recent Posts 20 shown
Post #2290 471
Где логика?

В который раз смотрю реакцию рынка на события — и вообще не понимаю что в головах у людей.

▪️Государство может передать под временное управление АЗС Евротранса = растем
▪️Арестовали 44% акций Евротранса = растем
▪️ВИ.ру объявили байбэк = фууу, падаем

Серьезно? 😳

Вот прямо сейчас наблюдаю как акции Евротранса раллируют на 8% на новостях и логику этого ралли я не понимаю.

Сегодня суд наложил арест на 70 млн обыкновенных акций Евротранса, принадлежащих председателю совета директоров Игорю Мартышову. Это около 44% капитала компании и примерно 1,6 млрд руб. по текущей рыночной оценке. Где здесь рынок видит повод для роста? В том, что этот пакет акций могут потом изъять в счет компенсации причиненного ущерба? Или в том, что управление компанией по сути заблокировано? Ведь ни у кого же нет сомнений, что вслед за пакетом Мартышова арестуют и пакеты братьев Алексеенковых и возможные решения а-ля допэмиссия станут невозможны даже гипотетически.

Аналогичный вопрос был и к тому, когда был рост на новостях об обсуждении возможной передачи Евротранса под внешнее управление, чтобы АЗС не встали. Для инвесторов и акционеров это нейтральная новость. Это не для них и не про них, а про то, чтобы АЗС продолжали работать. А все проблемы Евротранса при этом как были, так и оставались бы неизменными — дефолты, огромные непубличные долги, иски о банкротстве и будущие вероятные иски о компенсации ущерба.

Но нет, бурный рост, как будто рынок не понимает разницу между этим предполагаемым внешним управлением и историями, когда государство забирало компании себе типа как Борец и Домодедово. А это ведь совершенно разные механизмы с совершенно разными последствиями. И ощущение, что и в случае с текущим арестом акций народ не понимает, что это разные механизмы и думает, что государство дальше заберет Евротранс себе.

А как оно это сделает, если, во-первых, очень много активов у залоговых кредиторов и они могут просто забрать эти активы себе, а, во-вторых — если забирать Евтранс целиком, то и его долги придется как-то обслуживать? Не проще ли через банкротство разобрать и распределить активы компании? При этом ведь и заправки продолжат работать, и с лишними долгами разбираться не надо.

Поэтому я бы, конечно, текущий рост котировок после новости рассматривала бы как рыночную реакцию, а не как изменение фундаментальной ситуации в компании. При чем как не самую обоснованную рыночную реакцию. На мой взгляд текущий арест акций, наоборот, добавляет еще один уровень неопределенности: как будут развиваться уголовное дело, требования кредиторов, возможное банкротство и судьба крупного пакета акций компании.
  • 🔥 13
  • 👍 12
  • 🤷‍♀ 5
  • ❤ 3
  • 🤝 2
  • 💯 1
Post #2289 716
В МГКЛ пришел новый мажоритарий? Запрет на инсайдерские сделки и чего ожидать акционерам

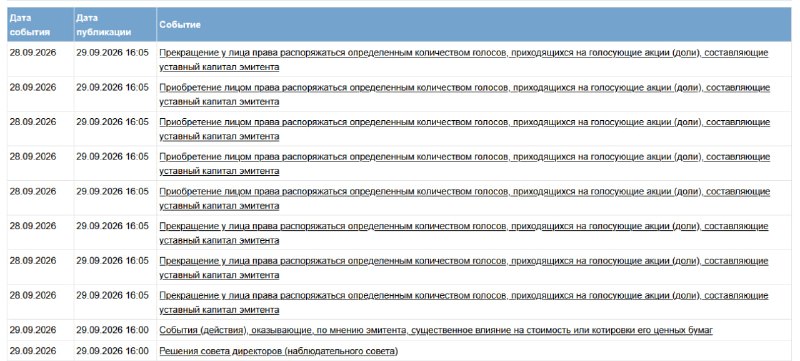
Смотрите какая интересная батарея раскрытий по МГКЛ сейчас вышла. Тут и купля-продажа крупных пакетов акций с разницей в 1 день, и запрет на сделки инсайдеров. Выглядит крайне нетипично:

https://smart-lab.ru/blog/1356976.php

Похоже в МГКЛ намечается что-то крупное 🧐


🤩 VK • MAX • VC • SL
  • 👍 13
  • 🔥 10
  • 🤝 5
  • ❤ 4
  • 🤪 2
Post #2288 627
Отчет ОВК за 1-е полугодие: и так бывает

Кто меня читает давно, знает, что 3-й эшелон я практически не подсвечиваю, за исключением единичных историй. Интересного там на мой взгляд мало, но полугодовой отчет ОВК таки сподвигнул меня написать про него пару слов, просто чтобы показать, что и так тоже на рынке бывает.

Что в отчете:

▪️Выручка — 4,9 млрд. руб. (–90,1% 😳 г/г)
▪️EBITDA — минус 1,2 млрд. руб. (против +22,2 млрд годом ранее)
▪️Чистая прибыль — 1,0 млрд. руб. (–95,5% г/г)
▪️Рентабельность по EBITDA — минус 23,7%
▪️Чистая рентабельность — 20,0%
▪️ND/EBITDA — не рассчитывается

Вы видели раньше падение выручки на 90% г/г, если речь не шла о распродаже активов и ликвидации организации? Лично я нет. Точнее тут выручка от продажи вагонов рухнула даже на 96% — с 46,8 млрд. до 1,8 млрд. рублей, просто общую выручку поддержали другие направления (ремонт подвижного состава +10% г/г, операционный лизинг +348% г/г).

Если смотреть статистику, то снижение производства в последние годы идет огромное. По данным дочки ОВК, Тихвинского вагоностроительного завода, выпуск вагонов сократился с 19 703 единиц в 2024 году до 8 850 в 2025 году. В этом году падение выпуска у них продолжилось и в мае 2026 года они заявляли о намерении сократить 350 человек из-за сокращения выпуска вагонов. Если говорить про отрасль в целом, то по данным ОПЖТ, выпуск грузовых вагонов в России в первом полугодии упал на 35%, а за восемь месяцев — на 27%. То есть даже на фоне отраслевого спада ОВК провалилась в разы глубже рынка. Погрузка снижается, на рынке и так профицит, с новыми заказами беда.

Но в любом случае, после этого снижение выручки на 15-20% у других компаний уже не выглядит такой уж катастрофой на фоне этих -90,1% г/г.

Все остальное в отчете тут по сути можно уже даже не комментировать — убытки тут уже на уровне валовой прибыли, не то что операционной. А на чистую прибыль компания вышла исключительно из-за финансовых доходов от процентов по депозитам и выданных не пойми кому займов на 26 млрд. рублей (если что — это аудитор в отчете ругается, что непонятно кому выдали, информацию ему не дали) .

Запасы не распродаются, скорректированный операционный денежный поток отрицательный. В-общем, если вы хотите посмотреть как в отчетности выглядит глубокий кризис — вам сюда.

Кстати, помните мы недавно обсуждали ненадлежащие корпоративные практики в ЛСР? Пока я копалась в ОВК, я обнаружила еще одну интересную историю, которая в 2021-2022 годах прошла мимо меня. Все вы наверняка в курсе, что у многих холдинговых компаний привлечение финансирования происходит через отдельную дочку — ну типа Газпром Капитал или ВИС Финанс. Была такая и у ОВК — ОВК Финанс. В декабре 2021 года ОВК Финанс допустила дефолт по выплате купонного дохода по облигациям серии 01, а также по погашению номинала. Затем в дефолт ушел и второй выпуск. А потом компания ушла в банкротство, а само ОВК продолжило работать ("А что, так можно было?" 😳 Спойлер: можно)

Если вы в этом месте пожалели держателей облигаций ОВК Финанс, то правильно сделали, потому что с банкротящейся компании мало что можно получить. И вроде по облигация ОВК Финанс было поручительство связанных компаний HOLME SERVICES LIMITED и RAIL HOLDING LTD (зарегистрированы на Британских Виргинских островах). И, казалось бы, тогда должна была сработать эта защита. Но ты попробуй просудись с Британскими Виргинскими островами, особенно если суд считает, что поручительство уже прекратилось к моменту когда истец обратился в суд. И да, так можно было — 2.

Итог для розницы — весной-летом 2024 (!) года облигационеры получили около 5% от номинала. Все остальное безвозвратно потеряно. Поэтому на месте облигационеров я бы вот эту историю с ОВК-Финанс тоже повесила бы в рамочку и подписала, что давать в долг SPV-компаниям внутри холдинга = повышенные риски и что не всякое поручительство одинаково хорошо.

А что до таргета по акциям ОВК — ну я его посчитала как и собиралась и он 10,25 рублей за акцию на горизонте года. Не ИИР.
  • ❤ 10
  • 🔥 9
  • 👍 5
  • 🤝 5
  • 💯 1
Post #2287 649
Ламбумиз запустил производство асептики: роста не вышло

Посмотрим как идут дела у Ламбумиз после запуска линии по производству асептической упаковки.

Что в отчете:

▪️Выручка — 1 263,8 млн. руб. (–8,5% г/г)
▪️EBITDA — 120,5 млн. руб. (–34,9% г/г)
▪️Чистая прибыль — 79,1 млн. руб. (–42,7% г/г)
▪️Рентабельность по EBITDA — 9,5%
▪️Чистая рентабельность — 6,3%
▪️ND/EBITDA — отрицательный

Цифры не впечатляют. Выручка снизилась на 8,5% и если смотреть сегментацию, то снижаются практически все сегменты широким фронтом: флагманский GableTop -7,7% г/г, картон -59% г/г, одноразовая посуда -14,7% г/г. Растут только сегменты новых продуктов и прочее, в совокупности дающие всего 9,3% выручки компании. И растут они крайне скромно — на 4,8% г/г. А это компенсировать снижение основных сегментов, особенно GableTop, не может.

Если смотреть причины снижения выручки, то они все те же: снижение средней цены реализации на фоне высокой конкуренции при сохранении физических объемов продаж. Компания отмечает, что продажи в штуках остаются на высоком уровне, но ценовая война съедает выручку.

На этом фоне EBITDA снижается на 34,9%, а чистая прибыль — на 42,7%. Растущие коммерческие и финансовые расходы давят на маржинальность. Рентабельность по EBITDA сократилась с 13,4% до 9,5%, чистая рентабельность — с 10,0% до 6,3%. Для компании, которая даже при самом оптимистичном сценарии торгуется с форвардными мультипликаторами EV/EBITDA в районе 15–19х, такие показатели выглядят крайне слабо.

Баланс при этом у Ламбумиз вполне неплохой. Чистый долг отрицательный, на счетах 341,5 млн. руб. плюс краткосрочные финансовые вложения 207,1 млн. руб. Ликвидность с запасом, долги обслуживать они вполне могут.

Но операционный денежный поток при этом у них вышел отрицательным на фоне резкого роста выданных поставщикам авансов (+44,3%, до 325,5 млн руб.). Компания авансирует поставку оборудования для асептической линии и это давит на их денежный поток.

В части операционки из позитива однозначно стоит отметить, что компания запустила промышленное производство асептической упаковки. Объем отгрузок во втором квартале составил 616 тыс. шт. по средней цене 8,2 руб./шт — это на 65% дороже неасептической упаковки. План на 2026 год — не менее 27 млн. шт. и если этот объем действительно будет произведен и реализован, то это поддержит показатели компании во втором полугодии. Но при этом основной сегмент Gable Top продолжает испытывать ценовое давление и для итоговых финансовых результатов компании снижении цены на Gable Top может оказаться более значимым, чем старт производства асептической упаковки.

Компания также отмечает, что с конца июля вышла на исторический максимум загрузки мощностей по Gable Top из-за временной приостановки работы одного из конкурентов. Это разовый фактор, который может поддержать выручку во втором полугодии, но более долгосрочно у меня по-прежнему большие вопросы к тому, как рынок оценивает акции компании.

Как итог — компания финансово устойчива, развивается в новом для себя направлении, но при этом по своему ключевому сегменту Gable Top испытывает ценовое давление, что негативно сказывается на финансовых результатах компании. Новое направление пока не способно компенсировать выпадающие из-за низких цен доходы. А кроме него — расти акциям компании с точки зрения фундаментала не на чем.

С учетом опубликованной отчетности таргет по акциям компании остается без изменения — около 210 рублей за акцию на горизонте года. Не ИИР.
  • 👍 16
  • ❤ 6
  • 🤝 3
  • 🔥 2
Post #2286 716
Почему Мечел еще не банкрот: разбираем отчет за первое полугодие

Давайте обновим оценку по Мечелу, который не был на полноценном обзоре уже год, и посмотрим что у них в отчетности за первое полугодие.

Что в отчете:
▪️Выручка — 117,4 млрд. рублей (–22,9% г/г)
▪️OIBDA — минус 9,8 млрд. рублей (против минус 13,1 млрд годом ранее)
▪️Чистый убыток — (43,2) млрд. рублей (+6,6% г/г, то есть убыток вырос)
▪️Рентабельность по OIBDA — (8,3%)
▪️Чистая рентабельность — (36,8%)
▪️ND/EBITDA — не рассчитывается из-за отрицательной EBITDA

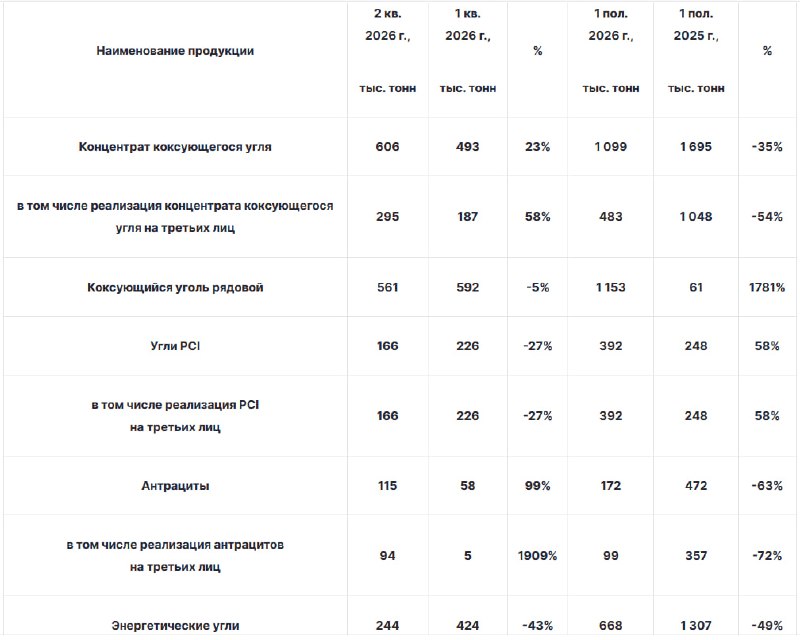
В целом показатели здесь говорят сами за себя: выручка продолжает снижаться и убытки уже на операционном уровне. Если смотреть сегментацию, то ничего хорошего найти там не получится. Металлургический сегмент просел на 32% — сортовой прокат упал на 12%, плоский прокат на 34%, метизы на 31%, заготовка на 89%. Добывающий сегмент тоже в минусе: продажи коксующегося концентрата упали на 35%, антрацитов — на 63%, энергетических углей — на 49%. Рост в энергетическом сегменте на этом фоне не способен существенно поддержать результаты компании.

OIBDA формально улучшилась с минус 13,1 до минус 9,8 млрд — но это улучшение достигнуто в основном за счет снижения амортизации и эффекта от продажи активов, а не за счет операционной деятельности. Основной бизнес по-прежнему не генерирует денег даже до вычета процентов по долгам. Чистый убыток вырос до 43,2 млрд, и это уже третий год подряд с глубоким минусом.

С долгами ситуация с каждым годом выглядит все более апокалиптично. Общий долг достиг 264 млрд рублей, из которых 97,8% — краткосрочные. Компания нарушила ковенанты, и кредиторы получили право требовать досрочного погашения. Денег на счетах — 0,5 млрд, это 0,26% от активов. Текущая ликвидность — 0,17 при норме >1,5, срочная — 0,086 при норме >1. По сути здесь по цифрам техническая неплатежеспособность и компания выживает за счет реструктуризации долгов и усиленной работы с оборотным капиталом — качество денежных потоков низкое.

Операционка тоже транслирует кризис. Производство стали упало на 31% до 1 161 тыс. тонн, чугуна — на 29% до 1 034 тыс. тонн. Есть, конечно, точечные истории типа роста реализации рельсов на 136% г/г благодаря контракту с РЖД, но общая картина далека от позитива. Компания консервирует две шахты в Кузбассе — имени Ленина (2027 год) и «Ольжерасскую-Новую» (2029 год) из-за нерентабельности, и остается только «Сибиргинская». На Вяртсильском метизном заводе в Карелии объявили простой с 1 февраля по 1 июля 2026 года с увольнением 146 человек. Но и 1 июля из простоя завод также не вышел, а простой фактически был продлен до принятия нового решения. Поэтому сокращение тут происходит и на уровне бизнеса.

Что касается цен на продукцию — во втором квартале 2026 года наметилось некоторое восстановление цен на уголь на фоне роста цен на энергоресурсы из-за кризиса в Ормузском проливе, и компания планирует наращивать добычу до 10 млн тонн по итогам года. Но металлургический сегмент продолжает стагнировать на фоне слабого спроса на строительный сортамент и конкуренции с китайским экспортом и в условиях ограниченной емкости внутреннего рынка полноценного восстановления пока на горизонте не видно.

Из позитива здесь по сути можно отметить только реструктуризацию долгая с ВТБ. Акционеры утвердили поручительства по трем кредитным сделкам, что позволит перераспределить нагрузку с 2025–2026 годов на 2027–2030 годы. Схема такая: проценты по сниженной ставке с августа 2025 по январь 2027, разница капитализируется в основной долг, а погашение переносится на 2027–2030 годы. Это снизит нагрузку на денежный поток примерно на 74 млрд рублей. Также компания получила налоговую рассрочку на 9,2 млрд рублей на три года. Но это не решение проблемы, а просто отсрочка.

Как итог — Мечел остается историей высокого операционного и запредельного финансового риска. И впереди здесь на мой взгляд либо очередная реструктуризация и размытие долей через конвертацию долга в акции, либо допка, либо банкротство.

Таргет по акциям снижается до 38 рублей за акцию на горизонте года. Не ИИР.
  • 👍 24
  • ❤ 7
  • 🤝 5
  • 🔥 3
  • 🙏 1
Post #2285 740
Облигационный понедельник: размещения этой недели

Как всегда по понедельникам коротко посмотрим на новые размещения облигаций с постоянным купоном.

▪️ СФО СБ Секьюритизация 6 Серия 6
Кредитный рейтинг — ruAAA.sf от Эксперт РА
Ориентир купона — 16,00%
Ориентир доходности — не указан
Номинал — 1000 рублей
Срок обращения — 1 год 9 месяцев
Купонный период — 1 месяц, первый — 58 дней
Амортизация — есть

Очередной секьюритизированный выпуск, обеспеченный денежными требованиями по необеспеченным потребительским кредитам Сбербанка физическим лицам. А это значит, что кредитный риск здесь в значительной степени связан не с финансовым состоянием самого СФО, а с качеством кредитного портфеля, который лежит в основе выпуска. И его оценить самостоятельно мы не можем, поэтому что там на самом деле — неизвестно.

Из минусов — амортизация. Для секьюритизированных выпусков она может быть достаточно гибкой, а досрочное погашение кредитов заемщиками сокращает фактическую дюрацию. В цикле снижения ключевой ставки это не очень интересно: деньги могут возвращаться инвестору раньше срока, когда реинвестировать их придется уже под более низкую доходность.

Если смотреть вторичку, то по похожим выпускам секьюритизированных облигаций доходность в районе 16,6-17,3% при дюрации порядка 0,7–0,9 года. Поэтому купон 16% без дополнительной премии к уже обращающимся бумагам выглядит не слишком интересно.

▪️ Каршеринг Руссия Серия 001Р-10
Кредитный рейтинг — BBB+(RU)/BBB+.ru от АКРА и НКР
Ориентир купона — 21,50–23,50%
Ориентир доходности — 23,75–26,20%
Номинал — 1000 рублей
Срок обращения — 1,5 года
Купонный период — 30 дней
Амортизация — нет

Эмитент — ПАО «Каршеринг Руссия», оператор сервиса Делимобиль. Полугодовую отчетность я у них рассматривала пока только операционку, но нет никаких сомнений, что картина там не изменилась — компания не зарабатывает даже на обслуживание долгов и выживает по сути за счет помощи мажоритария, Винченцо Трани, и распродажи автопарка.

В октябре у компании погашение и новый выпуск очевидно выходит под перекредитование.

На чем они хотят собрать книгу заявок с этим выпуском — большой вопрос. Если смотреть вторичку, то iКарРус1P6 с дюрацией 1,44 года дает около 35,9%, а iКарРус1P8 с дюрацией 1,62 года — около 32,5%. Это существенно выше ориентира доходности нового выпуска в 23,75–26,20%. Поэтому кто это будет брать — я, если честно, не знаю.

▪️ ОТЭКО-Портсервис Серия 001Р-01
Кредитный рейтинг — A.ru/A.ru от НКР/НРА
Ориентир купона — 16,50–18,50%
Ориентир доходности — 17,81–20,15%
Номинал — 1000 рублей
Срок обращения — 2 года
Купонный период — 30 дней
Амортизация — нет

Эмитент — ООО «ОТЭКО-Портсервис», оператор морских терминалов в порту Тамань, работающий с навалочными и наливными грузами. С учетом их места нахождения и сферы деятельности, очевидный первый риск — атаки БПЛА. Но там и без них на самом деле риски высокие.

По отчетности за 2025 год чистый долг компании составлял 86,8 млрд рублей, а чистый долг/EBITDA — около 4,4x. Покрытие процентов EBITDA — всего 0,84x, а FCF после уплаты процентов был отрицательным — около 7,7 млрд рублей. Ликвидность тоже слабая. Да, у компании есть доступ к банковскому рефинансированию и в силу их сферы деятельности спасать их наверняка по возможности будут в случае проблем. Но с текущими показателями кредитный рейтинг А на мой взгляд не совсем адекватно отражает кредитные риски. И на мой взгляд они гораздо ближе к уверенному ВВВ-, чем к А.

Если смотреть доходности облигаций с кредитным рейтингом А/А- со сроком обращения около двух лет, то ГМС002Р-03 дает около 18,2%, НовТехнБ2 — около 18,5%, FSKAktv1P1 — около 17,9%. Поэтому вроде как нижняя граница ориентира доходности выглядит рыночной, но если смотреть облигации с кредитным рейтингом ВВВ/ВВВ-, куда их на мой взгляд стоит в реальности отнести, то предлагаемая доходность не совсем адекватна повышенному кредитному риску.

Поэтому на текущей неделе по сути интересен разве что Новабев, который мы рассматривали вот здесь. Не ИИР.
  • 🤝 19
  • ❤ 9
  • 👍 8
  • 🔥 2
  • 👌 1
Post #2284 793
Гиперинфляция: когда деньги перестают быть деньгами
*Воскресный обучатор*

Тема с турецким фондовым рынком не отпускает меня второй день. На самом деле, помимо краха ряда фондов, там есть и достаточно интересная тема с очень высокой инфляцией и высокой ставкой, которую я зачастую привожу в пример людям, если надо объяснить почему портфель из 100% длинных облигаций с постоянным купоном может оказаться очень рискованным.

Давайте попробуем посмотреть на примерах что происходит, когда цены начинают расти не на несколько процентов в год, а на десятки процентов за месяц и что в этом случае происходит с различными классами активов.

💸 Что такое гиперинфляция?

В экономической литературе часто используют определение Филипа Кэгана: гиперинфляция начинается, когда цены растут более чем на 50% в месяц. Это примерно означает, что за год цены могут увеличиться более чем в 100 раз. То есть строго говоря Турция 2021-2026 гг. с ее 36-85% инфляции в год с научной точки зрения гиперинфляцией не считается. Даже по более мягкому бухгалтерскому критерию совокупной инфляции за 3 года более 100% Турция на грани, но не в гиперинфляции.

Но пример все равно хороший, потому что свежий и потому что мы видим наглядно что там происходит с деньгами. При гиперинфляции национальная валюта начинает очень быстро терять три свои основные функции:

🔺 становится плохим средством сохранения стоимости;
🔺 перестает нормально выполнять роль расчетной единицы;
🔺 люди стараются как можно быстрее обменять деньги на товары или более надежные активы.

Например, в Германии 1923 году зарплаты в некоторых местах выплачивали ежедневно, а полученные деньги люди старались потратить как можно быстрее, потому что цены могли измениться уже в течение дня.

💥 Откуда берется гиперинфляция?

Исторических примеров много и как правило у гиперинфляции обычно нет одной причины. Чаще там возникает целая цепочка: какой-то шок → дефицит бюджета → печатание денег для затыкания дыр → падение доверия к валюте → ускорение инфляции → еще больший дефицит →
еще больше печатаем денег для затыкания дыр и далее по кругу.

Особенно опасно, когда государство больше не может нормально финансировать расходы налогами или заимствованиями и начинает все сильнее опираться на центральный банк.

Самым важным в этой цепочке становятся ожидания. Те самые инфляционные ожидания, на которые мы с вами смотрим каждый месяц. Если люди считают, что завтра деньги будут стоить меньше, они начинают быстрее тратить зарплату → это провоцирует дефицит отдельных товаров → цены на них еще больше растут → люди требуют индексации зарплат и ждут еще больше инфляцию и еще быстрее тратят деньги и по возможности переводят их в иностранную валюту и реальные активы. Тоже замкнутый круг, из которого сложно выйти.

И к этому в недавней истории примеры мы тоже с вами видели. Вспомните, как все мели с прилавков телевизоры и прочую технику на прошлом резком витке девальвации, как резко взлетает доллар при геополитических шоках типа начала СВО и какой резкий прирост желающих купить квартиры, если население начинает ждать витка инфляции.

⚔️ Связана ли с войнами?

Хотя есть много исторических примеров гиперинфляции в странах, не ведущих войну, есть и достаточно много примеров, когда гиперинфляция приходится на период военных действий или на период сразу после их окончания. Война резко увеличивает государственные расходы одновременно с разрушением части производственного потенциала. Кроме того после окончания военных действий государствам приходится расплачиваться с огромными долгами, восстанавливать экономику, финансировать социальные расходы. При этом налоговая база может быть разрушена, экспорт — сокращен, а доверие к государству — подорвано.

Хороший пример — Германия после Первой мировой войны. Военные расходы финансировались в значительной степени за счет заимствований, а после войны к внутренним долгам добавились социальные расходы и репарационные обязательства. Государство все больше занимало у Рейхсбанка, увеличивая денежное предложение. В 1923 году немецкая марка практически перестала выполнять функцию средства сохранения стоимости.

Другой экстремальный пример — Венгрия после Второй мировой войны. В 1945–1946 годах страна столкнулась с огромными бюджетными проблемами и разрушением экономики. Гиперинфляция достигла таких масштабов, что венгерский эпизод считается одним из самых тяжелых в истории: непосредственно перед стабилизацией средняя месячная инфляция была около 19 800%. То есть окончание войны не обязательно означает немедленное возвращение к стабильности и иногда самые тяжелые последствия денежного кризиса проявляются уже после прекращения боевых действий.

🌍 Какие еще бывают сценарии

На самом деле различных сценариев гиперинфляции в мире предостаточно:

🇿🇼 Зимбабве, 2000-е — тяжелый экономический спад, обвал государственных доходов и масштабное квазифискальное финансирование привели к фактическому исчезновению национальной валюты. По оценке МВФ, годовая инфляция достигла пика почти в 500 млрд процентов в сентябре 2008 года. Впоследствии страна фактически перешла к использованию иностранных валют.

🇧🇴 Боливия, 1980-е — долговой кризис, дефицит бюджета и денежное финансирование стали частью механизма гиперинфляции.

🇷🇺 Россия, 1992 год — после распада СССР произошел мощный инфляционный скачок, по разным оценкам инфляция составлиа около 2500% за год.

1992-й я помню плохо, была слишком маленькая. Зато я помню 1998-1999-й годы, когда у нас была высокая/галлопирующая инфляция как сейчас в Турции в 36-86% в год и как ценники в магазинах на туфли были в условных единицах (фактически в долларах), чтобы не переписывать их каждый день. Поэтому даже у просто высокой инфляции последствия для населения огромные.

📈 А что происходит с активами?

При обычной инфляции мы еще можем рассуждать о реальной доходности облигаций, акций и депозитов. Но при иперинфляции сначала нужно задать другой вопрос:

в какой валюте и в каких ценах мы вообще измеряем стоимость актива?


Потому что если национальная валюта обесценивается с такой скоростью, то реальную покупательную способность начинают измерять как правило уже в иностранной валюте.

💵 Наличные и депозиты становятся наиболее очевидными проигравшими. Если деньги обесцениваются быстрее, чем начисляется процент, реальная стоимость накоплений стремительно падает. Особенно опасны инструменты с фиксированной доходностью и длинным сроком, если процент по ним не успевает за инфляцией.

📉 Длинные облигации (да и вообще облигации с постоянным купоном длиннее 1-2 месяцев) тоже в проигравших. Если облигация обещает выплатить фиксированную сумму через несколько лет, а покупательная способность валюты за это время падает в десятки или сотни раз, инвестор получает обратно номинал, который уже почти ничего не стоит.

📈 Акции — чуть сложнее. Компания владеет не только деньгами, но и реальными активами, производством, запасами, оборудованием, товаром, брендом. Если компания в условиях кризиса в стране может продолжать работать и повышать цены вслед за инфляцией, то со временем акции переварят высокую инфляцию и позволят сохранить покупательную способность сбережений. История Германии 1920–1923 годов показывает, что немецкие акции и курс доллара к марке двигались значительно ближе к динамике потребительских цен, чем государственные облигации. Исследование поведения немецких инвесторов в период гиперинфляции показывает, что акции и иностранная валюта в тот период служили инструментами защиты от обесценения денег.

Понятно, что не любые акции становились защитой от гиперинфляции, но тем не менее какую-то защиту они все же давали.

🏠 Недвижимость — все сложно. Интуитивно кажется, что недвижимость должна быть идеальным защитным активом, но история показывает, что это не всегда так. Доходность объекта недвижимости зависит от аренды, налогов, регулирования и возможности владельца повышать цены.

🥇 Золото и валюта — победили по уровню защиты вложений. В периоды потери доверия к национальной валюте они могут выполнять функцию альтернативного средства сохранения стоимости. Правда национальное правительство может вводить ограничения и защита эта не абсолютная.
  • 👍 47
  • ❤ 13
  • ✍ 6
  • 🔥 5
  • 🤝 3
Post #2283 954
Анатомия убытков: как разорились турецкие фонды

Разбирала сейчас свою папку с новостями, которые хотела посмотреть поподробнее, и докопала до дефолта 131 турецкого фонда, который произошел пару недель назад. Стоит отметить, что там были не только фонды на акции, но и фонды денежного рынка, в которых дефолт кажется нонсенсом. Поэтому давайте попробуем разобраться как все турецкие фонды влетели так массово в дефолт и почему влетели и фонды денежного рынка.

➡️ Предыстория

В Турции, как и везде, есть акции с низким free float, у которых ликвидность такая, что даже относительно небольшие по объему заявки могут обеспечить сдвиг по цене и последующий бурный рост. Мы подобное регулярно наблюдаем в нашем третьем эшелоне и всяких ОАК/Яковлев/ОВК/Артген биотех и прочее.

У нас фондов на третий эшелон я навскидку не припомню, а в Турции такие фонды были. Покупали немного акции, те начинали бешено расти, вслед за этим бешено росла СЧА и пайщики несли новые деньги в фонд, потому что доходности были огромными. Местами там упоминаются доходности > 4000% за период.

Некоторые фонды помимо обычного лонга работали еще и в плечо, поэтому при схлопывании пузыря в третьем эшелоне неминуемо должны были пострадать (мировая история знает много примеров подобных хедж-фондов).

Также отметим, что в Турции есть биржа (BIST), где торгуются акции, облигации, ETF и диривативы, и есть электронная торговая платформа (TEFAS) — это уже что-то типа электронной витрины для небиржевых фондов, не торгующихся на бирже. То есть сделки покупки и продажи на TEFAS проходят между инвестором и управляющей компанией, биржевого стакана там нет. Просто много управляющих компаний продают много разных фондов инвесторам в одном и том же месте. Отсюда потом и вырастут цифры в 7 управляющих компаний, 131 ликвидирующийся фонд и полмиллиона пострадавших инвесторов.

➡️ Хронология событий

▪️28 августа турецкий регулятор публикует обновленный Fund Guide, то есть комплексные правила для фондов, включая хедж‑фонды). Цель — ограничить концентрацию, связанные сделки и манипуляции через низколиквидные акции, потому что регулятор увидел риски в этих фондах, играющих на низколиквидных акциях. У фондов устанавливаются лимиты на free‑float, например, при free‑float < 25%: максимум 8% от свободно обращающихся акций (для группы фондов одного менеджера — до 16%). Также появляются лимиты на вложения в инструменты связанных сторон и ограничения крупных позиций — каждая из которых > 5% портфеля, не может превышать 20% портфеля.

▪️В начале сентября фонды начинают продавать избыточные позиции, так как треть надо привести в порядок к 31 октября и еще 2/3 к 30 ноября. Это начинает давить на цены в низколиквиде и наверняка у фондов с плечом начинают возникать и вопросы по достаточности обеспечения.

▪️Одновременно с этим на фоне предполагаемых изменений и коррекции в низколиквиде, часть пайщиков начинает резко фиксировать свои доходности в 3000-4000%. То есть они предъявляют паи к погашению и управляющие компании вынуждены искать ликвидность — усиливать распродажи активов и возможно тянуть деньги и с других своих фондов. в прессе фиксируется, что за 2 недели из фондов вывели порядка 600 млрд лир, а в отдельные дни — до $1 млрд.

▪️9-10 сентября публичный резонанс усиливается после новостей о сделке Tera Yatirim с активами УК Pusula Finans Holding (покупка долей в Pusula Portföy и др.). Это привлекает внимание к группе компаний. То есть первая УК уже зашаталась.

▪️13-14 сентября в Pusula происходят кадровые изменения в совете; председатель правления Pusula Portföy даёт показания и затем арестовывается.

▪️15-16 сентября Pusula Portföy объявляет о задержках/неисполнении заявок на погашение по части фондов; почти сразу уже вторая УК, Tera Portföy, заявляет о дефолте по своим фондам (включая денежный рынок и акционный) — и начинается паника.

На следующий день турецкий регулятор приостанавливает покупки и погашения на TEFAS по всем фондам семи управляющих компаний и приказывает ликвидировать 131 фонд. Назначаются банки‑ликвидаторы (İş Bankası, Ziraat), которые в течение 6 месяцев должны ликвидировать фонды, распродать активы и распределить остатки по пострадавшим. В пострадавших — полмиллиона пайщиков.

➡️ Почему пострадали и другие фонды, а не только фонды на низколиквидные акции

Судя по тому, что еще до вмешательства регулятора был дефолт по фонду денежного рынка, ситуация там была похожая с FXRU и FXRB — управляющая компания при проблемах и недостатке ликвидности могла вытаскивать деньги и из других фондов. Так бывает и это вполне может быть написано в юридических документах фонда, которые обычно никто не читает.

А далее уже регулятор принял единые меры по всем фондам, чтобы предотвратить переток паники между продуктами одной УК и риск перекрестного финансирования и смешения активов.

➡️ Выводы

А выводы в этом случае я бы сказала следующие:

▪️На бирже нет безопасных фондов, даже если это фонд денежного рынка или фонд на облигации. Они могут пострадать из-за недобросовестных действий управляющей компании или рыночной паники.

▪️Диверсификация по управляющим компаниям — хорошая штука. Так-то многие это поняли еще после блокировки фондов Finex, но вот Турция тут напомнила.

▪️Экстремальные доходности в фондах — это риски, а не вау как круто. Тоже давно известная штука, но каждый раз инвесторы попадаются на крючок.

▪️По возможности надо изучать и юридические тонкости типа возможности закрытия финансовых дыр по одному фонду из другого.

▪️За ситуацией вокруг необходимо следить. Кто быстро сориентировался — наверняка смог снизить свои возможные убытки.
  • 👍 38
  • 🔥 11
  • ❤ 10
  • 🤝 8
  • 🤓 1
Post #2282 892
Золото дорожает, а долг не дешевеет: разбираем отчет Селигдара за 1 полугодие 2026

Сегодня у нас на разборе Селигдар — здесь мне традиционно скорее интереснее облигации, чем акции, но на завершении инвестпрограммы и наращивании добычи гипотетически мое мнение и по акциям может несколько измениться.

▪️Выручка — 41,7 млрд. рублей (+47% г/г)
▪️EBITDA банковская — 20,9 млрд. рублей (+80% г/г)
▪️Чистая прибыль — 3,4 млрд. рублей (против убытка 2,2 млрд. годом ранее)
▪️Рентабельность по EBITDA — 50%
▪️Чистая рентабельность — 8,1%
▪️ND/EBITDA банковская — 2,87х (по моим расчетам около 3,7х)

В целом отчет не самый плохой. Выручка выросла в полтора раза на фоне роста средней цены реализации золото на 30% (до 10 977 руб./г) и увеличения объемов продаж концентратов почти вдвое. Валовая прибыль на этом фоне выросла на 96% г/г, а операционная прибыль вышла из околонулевой зоны и составила 7,3 млрд. рублей. Оловяный дивизион наконец бросил тянуть Селигдар вниз и сейчас оба сегмента прибыльны: золото дало 6,4 млрд. рублей операционной прибыли, олово — почти 1 млрд. рублей.

Правда при оценке операционной прибыли стоит делать поправку на методику. Селигдар испольлзует так называемую "банковскую EBITDA", которая включает обратное добавление НДПИ (4,8 млрд рублей за полугодие) и резерв по запасам. Я готов простить им корректировку на резерв по запасам, но НДПИ — это полноценный операционный налог, который компания платит с каждой добытой тонны. Если считать EBITDA без НДПИ, она составит около 16 млрд. рублей, а долговая нагрузка вырастет с 3,7х до примерно 4,9х. Разница принципиальная: 3,7х и 4,9х — это два разных уровня риска. И на мой взгляд, для оценки кредитного качества Селигдара корректнее ориентироваться именно на EBITDA без НДПИ.

Общий долг с арендой достиг 163 млрд. рублей, чистый долг — 155 млрд. рублей. И здесь важно понимать структуру: около 41% долга номинировано в золоте и серебре. Это означает, что рост цен на металлы автоматически увеличивает рублевый размер обязательств. Парадокс, но чем лучше дела у компании на операционном фронте, тем тяжелее становится ее баланс. Процентные расходы за полугодие выросли до 11,3 млрд рублей (+66% г/г) — и это не только и не столько из-за новых займов, сколько из-за переоценки металлических обязательств. Покрытие процентов по банковской EBITDA составляет около 1,8х, по EBITDA без НДПИ — всего 1,15х. Это уже зона повышенного риска и если у вас в портфеле есть облигации Селигдара, то за компанией стоит пристально следить.

В части чистой прибыли стоит отметить, что сформирована она по сути курсовыми разницами, которые дали 6,5 млрд. рублей неденежного дохода. Без них — компания получила бы чистый убыток около 3,1 млрд. рублей, поэтому качество прибыли низкое.

В части операционки при этом все весьма неплохо. Производство лигатурного золота выросло на 20% до 3 337 кг, олова в концентрате — на 17% до 2 021 тонны, меди — на 8%, вольфрама — на 2%. Основной прирост дал запуск новых участков Нижнеякокитского рудного поля — Хвойное, Смежное и Надежда. ЗИФ "Хвойное" уже произвела первое золото и работает в режиме опытно-промышленных испытаний, план на год — около 1 тонны. На месторождении Кючус оценка запасов увеличена до 188,6 тонны золота — это одно из крупнейших месторождений в Якутии. Оловянный дивизион (Русолово) теперь дает около 20% выручки, и его доля растет. Если цены на олово и вольфрам останутся на текущих уровнях, второй дивизион может стать значимым драйвером для роста показателей Селигдара.

Поэтому в целом взгляд на компанию пока не меняется. Тут есть определенный потенциал по операционке, но успешность реализации во многом зависит от рыночной конъюнктуры. И финансовая конструкция с долгов в золоте пока играет не на стороне компании. По акциям таргет в размере 52 рубля за акцию на горизонте года остается без изменения, по облигациям вердикт "следить внимательно" — также. Не ИИР.
  • 👍 29
  • ❤ 10
  • 🤝 3
Post #2281 1.01K
Скрытые риски МГКЛ: блокировки счетов и долги по налогам

Продолжаю разбирать полугодовые отчеты компаний из-под моего покрытия и сегодня у меня наконец дошли руки до МГКЛ. В последнее время вокруг компании много негативного новостного фона. МГКЛ отвечает пространными пресс-релизами в попытке успокоить инвесторов, но на мой взгляд получается у них не очень. Давайте посмотрим что там на самом деле по цифрам и в чем кроются главные риски:

https://smart-lab.ru/blog/1355767.php

🤩 VK • MAX • VC • SL
  • 👍 21
  • ❤ 6
  • 🔥 3
  • 🌚 1
  • 🤝 1
Post #2280 1.06K
Изменения в семейную ипотеку: чего ждать застройщикам?

Помимо налоговых изменений вчера анонсировали и изменения по семейной ипотеке, причем уже с 1 октября. Если раньше базовая ставка составляла до 6% для всех подходящих семей, то теперь она будет зависеть от количества детей и региона.

Давайте посмотрим что меняется и как это может повлиять на продажи девелоперов.

🏠 Новая шкала ставок

Для большинства регионов ставки и лимиты теперь будут выглядеть так:
🔻 1 ребенок — 10%, лимит кредита 6 млн рублей
🔻 2 ребенка — 8%, лимит 8 млн рублей
🔻 3 ребенка — 6%, лимит 10 млн рублей
🔻 4 ребенка — 4%, лимит 10 млн рублей
🔻 5 и более детей — 2%, лимит 10 млн рублей.

Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей ставки будут выше:
🔻 1 ребенок — 12%, лимит 12 млн рублей
🔻 2 ребенка — 10%, лимит 15 млн рублей
🔻 3 ребенка — 8%, лимит 18 млн рублей
🔻 4 ребенка — 6%, лимит 18 млн рублей
🔻 5 и более детей — 4%, лимит 18 млн рублей.

Ранее, напомню, была единая ставка — 6% и она не зависела от количества детей. Теперь ставку дифференцируют и здесь, при этом для строительства частного дома и покупки земли под него ставка сохраняется на уровне 6%.

📉 Что это означает для спроса?

Главное изменение — единая ставка 6% фактически исчезает. Для семей с одним ребенком ставка вырастает до 10% в регионах и до 12% в столичных регионах. Для семьи с двумя детьми — до 8% и 10% соответственно. То есть для значительной части потенциальных покупателей ежемесячный платеж вырастет, а значит, снизится и доступный бюджет на покупку квартиры. Все же количество детей с тремя и более детьми, желающих взять ипотеку, гораздо меньше количества семей с 1-2 отпрысками. Исторические данные именно это и утверждают — на такие заявки по разным данным приходится более 60% спроса в программе семейной ипотеки. Поэтому для застройщиков такие изменения — негатив.

При этом для многодетных семей ситуация, наоборот, улучшается. Если у вас 5 и более детей в столичных регионах и 4 и более детей в других регионах, то ставка, наоборот, снижается. Вроде как выглядит условно социально — смещаем акцент в сторону тех, у кого детей больше, но на практике — сколько таких семей и как это число соотносится с количеством семей с 1-2 детьми?

Если смотреть статистику, то именно столичные регионы, у которых ставка растет больше, входят в число лидеров по оформленным семейным ипотекам. По статистике ДОМ.РФ в этом году больше всего одобренных кредитов по программе взяли в Московской области (24 902 одобренных займа) и Москве (21 160), на третьем месте расположился Краснодарский край (18 000) и далее с существенным разрывом идут Тюменская область (12 510) и Санкт-Петербург (11 795).

🏗 Что это значит для застройщиков?

Здесь я бы выделила несколько моментов.

1. Риск снижения ипотечного спроса со стороны получателей семейной ипотеки

Семьи с одним и двумя детьми — важная часть потенциальных покупателей новостроек. Если ставка для них становится заметно выше, часть спроса может уйти в сторону более дешевых квартир, квартир меньшей площади, рассрочек, вторичного рынка или просто уйти в отложенный спрос до момента снижения рыночных ставок по ипотеке. По сути дифференциация семейной ипотеки может переключить часть спроса с первичного рынка на вторичный и одновременно снизить вероятность дальнейшего роста цен на новостройки.

2. Многодетные семьи получают больше возможностей

Здесь вроде эффект обратный. Снижение ставки до 2–4% в регионах и увеличение максимальной суммы кредита до 10 млн рублей делает программу для многодетных семей существенно более доступной, а значит, спрос со стороны этой группы может несколько усилиться. Но целевая аудитория эта гораздо более малочисленная и спрос у них тоже скорее всего специфический у многих. Но гипотетически если конкретный девелопер имеет высокую ориентацию именно на проекты для семей с большим количеством детей, у него продажи могут пострадать несколько меньше. Остальные же, скорее всего, будут пытаться удержать покупателей скидками, рассрочками, субсидированием собственных ипотечных программ и изменением предложения в сторону более доступного. И это может давить на маржинальность.

📊 На кого смотреть внимательнее?

Когда мы рассматривали с вами полугодовые отчеты застройщиков много у кого я писала, что при дополнительном ухудшении в продажах возможны проблемы. Я бы сказала, что вот это изменение семейной ипотеки такое дополнительное ухудшение продаж, начиная с 4-го квартала, может для застройщиков создать.

Стоит очень внимательно смотреть на структуру продаж и на ее изменения в 4-м квартале, на среднюю цену за кв.м. и на потенциальный рост рассрочек вместе с субсидированием собственных ипотечных программ. Понятно, что застройщики могут пытать удержать продажи, но это может негативно влиять на будущие денежные потоки и финансовую устойчивость. Поэтому не самые устойчивые игроки в секторе типа Самолета, АПРИ и Брусники могут почувствовать на себе изменения в семейной ипотеке достаточно остро.
  • 👍 34
  • ❤ 11
  • 🔥 2
  • 🤝 2
  • 🤔 1
Post #2278 1.14K
Выборы закончились: какие налоги повышают и как это влияет на нас с вами

Как говорится — никогда такого не было, и вот опять (с). Сегодня Минфин внес в правительство бюджетный пакет на 2027–2029 годы и помимо всего прочего там содержится и предложение о перманентном увеличении некоторых налогов, введении новых сборов и разовом Windfall tax, про который в последнее время все подзабыли, но, как оказалось, подзабыли все же не совсем все.

Давайте посмотрим, на что здесь стоит обратить внимание.

💰 Пассивные доходы — в прогрессивную шкалу НДФЛ

Минфин предлагает включить в основную налоговую базу НДФЛ доходы, которые сейчас облагаются отдельно:

🔺 дивиденды и другие доходы от долевого участия
🔺 проценты по вкладам
🔺 доходы от операций с ценными бумагами и цифровыми правами
🔺 доходы от продажи имущества и реализации долей участия
🔺 отдельные доходы по договорам страхования и дарения.

Сейчас для пассивных доходов действуют ставки 13–15%. В случае принятия изменений ставка будет зависеть от размера совокупного дохода и составит от 13% до 22%. Исключение для небольших вкладов до 1 млн. рублей останется. То есть сам факт получения дохода от акций или облигаций не будет автоматически означать повышенную ставку — важен будет размер налоговой базы.

По оценке Минфина, изменения затронут около 4 млн человек — не более 6% населения с налогооблагаемыми доходами. Но если налоговые базы будут плюсовать между собой (например, зарплата и дивиденды), то у многих изменится ставка НДФЛ в бОльшую сторону.

🏦 Изменения для ПИФов

Еще одно предложение Минфина — установить для ПИФов налог на прибыль 15% с получаемых пассивных доходов. При этом уплаченный ПИФом налог предлагается засчитывать при налогообложении пайщиков. То есть двойного налогообложения не будет.

Но если раньше у ПИФов было преимущество в виде «Мы не платим налог, таким образом Ваше налогообложение откладывается на неопределенный срок вперед и наша доходность будет за счет этого чуть выше», то теперь такого уже не будет. ПИФы утратят важное преимущество и станут чуть менее доходными. А на конечную налоговую нагрузку инвестора надо будет еще внимательно посмотреть.

⛏️ Новый налог для части ГМК и удобрений

Еще одна мера непосредственно касается отдельных компаний сырьевого сектора. Минфин предлагает взимать налог со сверхдохода, который будет рассчитан как дополнительный доход 2026 года относительно базового 2025 года. Для производителей твердых полезных ископаемых и удобрений ставка предлагается на уровне 30%, для золотодобывающих компаний — 20%.

Если прикидывать влияние на отдельные компании, то:

▪️Норникель заплатит около 60-62 млрд. рублей (≈17,5% от ЧП 2026 г)
▪️Русал — 228 млрд. рублей (≈36,5% от ЧП 2026 г)
▪️Селигдар — 2,2 млрд. рублей (≈32,4% от ЧП 2026 г)

У Полюса было снижение чистой прибыли по итогам первого полугодия. У Акрона и Фосагро — аналогично. Поэтому тут вопрос, конечно, как сюда попали удобрения, у которых в этом году есть некоторые проблемы. Либо это будет все же не с превышения 2026 года над 2025-м (по новостям сначала проходила другая база для сравнения, но потом была корректировка), либо есть еще какой-то нюанс, до которого я пока не докопала еще.

🌍 Зарубежные покупки

С 2027 года Минфин также предлагает установить НДС 22% на покупки в рамках трансграничной интернет-торговли. Налог будут уплачивать электронные торговые площадки как налоговые агенты. Дополнительно предлагается таможенный сбор 100 рублей за посылку стоимостью до 200 евро.

Зарубежным селлерам и нашим маркетплейсам мера может не очень понравиться. Да и более дорогие зарубежные покупки означают дополнительное давление на потребительский спрос.

🏛 А что в итоге?

Если резюмировать, то люди станут платить больше налогов, так как ставки по НДФЛ по ряду доходов станут выше, ПИФы на акции и облигации станут менее привлекательными, ряд компаний в этом году заработает на 20-30% меньше из-за Windfall tax, а зарубежные покупки станут дороже.

Из-за снижения цены отсечения до $50 за баррель возможен некоторый девал и он может перейти в инфляцию. И ставку будут снижать еще медленнее 🤷‍♀️
  • 🙈 29
  • 🔥 12
  • 🤬 8
  • ❤ 6
  • 🤝 6
  • ✍ 5
  • 😡 3
Post #2277 1.06K
ЭсЭфАй после продажи Европлана: два актива, и оба с вопросами

Давайте посмотрим как дела у ЭсЭфАй и что у них теперь в полугодовом отчете после продажи Европлана.

Что в отчете:
▪️ Чистый процентный доход — 1,89 млрд. руб. (+59,1% г/г)
▪️ Чистый процентный доход после ОКУ — 0,09 млрд. руб. (–91,0% г/г)
▪️ EBITDA (скорректированная, без обесценения ВСК) — 1,63 млрд. руб. (–63,6% г/г)
▪️ Чистая прибыль — минус 2,95 млрд. руб. (против прибыли 5,87 млрд. руб. годом ранее)
▪️ Рентабельность по EBITDA — отрицательная
▪️ Чистая рентабельность — отрицательная
▪️ ND/EBITDA — отрицательный

Отчет, как и ожидалось, ничего выдающегося не демонстрирует. ЭсЭфАй — холдинговая компания и собственной операционной деятельности не имеет. Весь отчет — это по сути результаты инвестиций компании. В частности по ВСК компания признала обесценение инвестиций на 4,3 млрд. рублей и переоценила портфель акций М.Видео еще на 0,41 млрд. рублей. Без этих разовых неденежных статей вместо убытка была бы прибыль.

Чистый процентный доход вырос на 59%, но расходы по резервам выросли в девять раз, до 1,8 млрд руб. То есть качество процентного дохода ухудшилось: компания зарабатывает на бумаге, но значительная часть этих доходов уходит в резервы. Выданные займы растут. И хотя в отчетности по 13 млрд. рублей выданных займов и указано, что это задолженность не связанных сторон, что-то мне подсказывает, что минимум часть займов все же у ЭсЭфАй ушла в М.Видео.

Но в любом случае, главное, на что стоит смотреть — структура активов. После продажи Европлана у SFI осталось:
• 49% в САО «ВСК» — балансовая стоимость после обесценения 36,2 млрд руб.
• 9,87% в М.Видео — в составе портфеля FVTPL на 1,03 млрд руб.
• Займы выданные на 13,0 млрд руб. (с резервом 4,7 млрд руб.)
• Денежные средства 1,04 млрд руб. и прочие активы

То есть фактически у ЭсЭфАй осталось всего два актива, и оба с вопросами. ВСК — непубличная страховая компания, и ее оценка сильно зависит от рыночных условий. Обесценение на 4,3 млрд руб. как раз отражает ухудшение этих условий. Более того, какого-то мощного развития ВСК в настоящее время особо не видно, да и в условиях консолидирующегося страхового рынка активно расти достаточно сложно. Плюс помним, что на рынке ранее ходили слухи, что ЭсЭфАй рассматривает продажу ВСК и если это произойдет — у холдинга останется и вовсе только кэш и М.Видео.

М.Видео — история еще более сложная: высокая долговая нагрузка, жесткая конкуренция с маркетплейсами, и неясно, сработает ли новая концепция трансформации или М.Видео так и продолжит стагнировать. Да и про М.Видео на рынке тоже одно время ходили слухи, что ЭсЭфАй рассматривает продажу актива, хотя позднее официально компания и стала говорить о намерении самостоятельно развивать этот актив.

Как итог — сильной растущей истории с потенциалом развития после продажи Европлана у ЭсЭфАй больше нет. И долгосрочной инвест-идеи на мой взгляд здесь тоже больше нет, разве что ЭсЭфАй вдруг не решит продать оставшиеся активы и не выплатит снова разовый щедрый дивиденд с последующим делистингом. В вариант того, что ЭсЭфАй вдруг опять будет развиваться, купит какой-то новый бизнес и там на этом появится идея — пока верится с трудом. А вариант с быстрым преодолением М.Видео своих текущих трудностей и его кратную переоценку пока и вовсе видится маловероятным.

По моим расчетам, справедливая стоимость акций SFI сейчас находится в районе 700 руб. за акцию, если считать через p/b и стоимость чистых активов ВСК и М.Видео. Расчетный апсайд здесь гораздо ниже, чем в большинстве других акций российского рынка. И даже если компания вдруг решит раздать 2 млрд. рублей кэша со своего баланса в виде дивидендов, вряд ли это сильно взбодрит котировки, так как это всего по 43 рубля на акцию и дивидендная доходность будет не выше, чем у других представителей сектора.

Поэтому таргет по акциям ЭсЭфАй на текущей отчетности остается без изменений — около 700 рублей за акцию на горизонте года. И долгосрочно я там интересного чего-то пока не вижу. Не ИИР.
  • 👍 26
  • 💯 10
  • ❤ 5
  • 🤝 2
  • 🔥 1
Post #2276 1.04K
Как дела у ЮМГ: разбираем полугодовой отчет

Давайте посмотрим как дела у ЕМС.

Что в отчете:
▪️ Выручка — 198,1 млн. евро (+50,0% г/г), в рублях — 17,66 млрд. руб. (+41,0% г/г)
▪️ EBITDA — 72,3 млн. евро (+32,9% г/г), в рублях — 6,44 млрд. руб. (+25,0% г/г)
▪️ Чистая прибыль — 49,4 млн. евро (–11,6% г/г), в рублях — 4,40 млрд. руб. (–16,9% г/г)
▪️ Рентабельность по EBITDA — 36,5% (год назад 41,2%)
▪️ Чистая рентабельность — 24,9% (год назад 42,3%)
▪️ ND/EBITDA — отрицательнй

В целом отчет выглядит весьма крепким, но во многом текущие темпы роста — это эффект от консолидации "Семейного доктора" и низкая база для сравнения (+55,3 млн. евро выручки). Органическая выручка ЕМС выросла всего на 10,3% — это неплохо для премиального сегмента, но это все же гораздо более низкие темпы роста, чем можно подумать при первом приближении к цифрам.

Чистая прибыль снизилась из-за роста себестоимости, финансовых расходов (в том числе по аренде) и разового убытка от переоценки производных инструментов. Если убрать разовые эффекты, прибыль была бы около 51,5 млн. евро. Это несколько лучше, но ниже прошлогодних цифр.

Снижение рентабельности на фоне присоединения "Семейного доктора" также было ожидаемо, так как эта сеть клиник работает в среднем ценовом сегменте и с меньшей маржой.

Но в остальном отчет вполне крепкий. Долговая нагрузка отрицательная, при чем долг сократился на 72% с начала года, а денежные средства выросли до 150 млн. евро. Компания продолжает активно развиваться и во втором полугодии была финализирована сделка уже по "Скандинавии". Компания обменяет 23,8 млн новых акций на 100% долей в сети, в результате, "Севергрупп" получит около 21% ЮМГ. Сделка должна дать дополнительный буст темпам роста выручки ЮМГ плюс в будущем вхождение такого сильного мажоритария как "Севергрупп" может ускорить развитие ЮМГ.

Операционные показатели разнонаправленные. В ЕМС количество поликлинических визитов снизилось на 4,4%, но средний чек вырос на 17,4% — до 458 евро. В стационаре госпитализации остались на уровне прошлого года, средний чек вырос на 4%. В «Семейном докторе» визиты выросли на 8,2%, средний чек — на 7,8%. Это говорит о том, что премиум-сегмент стагнирует по количеству клиентов, но выигрывает в цене, а средний сегмент растет с умеренными темпами роста. Поэтому диверсификация и по сегментам для ЮМГ позитивна.

В части дивидендов компания уточнила, что для возврата к дивидендам требуется стабилизация рынков. Да и с учетом предстоящих сделок и инвестиций, скорее всего, возврата к выплате дивидендов в этом году ожидать точно не стоит.

Поэтому в целом отчет достаточно неплохой. Сделки слияния и поглощения идут по плану, операционка неплохая, сами показатели в рамках ожиданий. Компания активно трансформируется в многопрофильного игрока, что создает базу для будущего роста. И если бы не было изменений в ожиданиях по траектории снижения ключевой ставки, то на текущем отчете таргет по акциям ЮМГ остался бы без изменений. Но они есть, поэтому таргет снижен до 850 рублей за акцию на горизонте года, но я эти акции продолжаю держать в одном из своих портфелей и долгосрочный взгляд на них на текущем отчете у меня не изменился. Не ИИР.
  • 👍 28
  • ❤ 9
  • 🤝 4
Post #2275 1.24K
Облигации Балтийского Лизинга: после бизнес-завтрака вопросов меньше не стало

Посмотрела сегодняшний бизнес-завтрак Балтийского лизинга, который в теории был призван успокоить инвесторов и снизить доходности по их облигациям и впечатления двойственные. Вроде что-то чуть-чуть они и прояснили, но не могу сказать, что мои ожидания по вероятности дефолта по их облигациям как-то существенно улучшились:

https://smart-lab.ru/blog/1354332.php

🤩 VK • MAX • VC • SL
  • 👍 35
  • ❤ 7
  • 🤔 5
  • 🤝 5
Post #2274 1.17K
Когда вся выручка уходит в инвестиции: разбираем отчет Группы ИВА за 1-е полугодие

Давайте посмотрим как поживает многострадальная ИВА и есть ли у них намеки как у Позитива на восстановление в этом году.

Что в отчете:
▪️ Выручка — 0,98 млрд. руб. (–8,5% г/г)
▪️ EBITDA — 0,43 млрд. руб. (–21,6% г/г)
▪️ EBITDAC — (0,50) млрд. руб. (против 0,42 млрд руб. годом ранее)
▪️ Чистая прибыль — 0,086 млрд. руб. (–72% г/г)
▪️ NIC — (0,84) млрд. руб. (против 0,65 млрд руб. годом ранее)
▪️ Рентабельность по EBITDA — 44%
▪️ Чистая рентабельность — 8,8%
▪️ ND/EBITDA — 0,53х

Отчет, скажем прямо, не очень. Выручка снизилась на 8,5% г/г, причем основной сегмент — продажи лиценизй и ПО снизился почти на 30%. Я по-прежнему продолжаю подозревать, что каких-то клиентов они потеряли и что за решения on-premise клиенты платят меньше, чем раньше, так как снижение в ключевом сегменте здесь продолжается уже второй год. И операционка, из которой это можно точно установить, тоже исчезла и не возвращается уже второй год.

Частично снижение выручки от продажи лицензий и ПО поддержал рост сервисной выручки (+10% г/г) и продаж программно-аппаратных комплексов (рост в 6,5 раз), но общая доля в выручке сегментов небольшая и позитив это слабый.

EBITDA сократилась на 21,6%, чистая прибыль — на 72%. Причина стандартная: себестоимость выросла на 84% из-за увеличения амортизации НМА и стоимости материалов, а административные и коммерческие расходы не снижались пропорционально выручке.

Отдельно отмечу EBITDAC и NIC — показатели, которые я традиционно смотрю у IT-компаний, корректирующие EBITDA и чистую прибыль на капитализированные расходы. первом полугодии 2026 года EBITDAC составил минус 0,50 млрд. руб. против минус 0,42 млрд. рублей годом ранее, а NIC — минус 0,84 млрд. против минус 0,65 млрд. рублей. То есть компания продолжает тратить на разработку больше, чем зарабатывает. Это нормально для инвестиционной фазы, но важно понимать, что в реальности финансовое положение компании несколько иное, чем может показаться из нескорректированных цифр. Да и эти расходы на разработку могут на самом деле не окупиться ввиду большой конкуренции в том секторе, в который целится ИВА со своими разработками.

Что касается качества прибыли, то она частично сформирована разовыми факторами. Восстановление резерва по сомнительным долгам добавило около 60 млн руб., а прочие операционные расходы снизились со 113 млн. рублей до 4 млн. рублей. Без этих эффектов чистая прибыль была бы заметно ниже — около 25-30 млн. рублей.

В плюс компании отмечу, что долговая нагрузка остается низкой, хотя отрицательный свободный денежный поток и способствует ее поступательному росту. САРЕХ составляет 116% от выручки (1,14 млрд. рублей).

Операционных показателей в отчете по-прежнему нет — ни количества клиентов, ни числа лицензий. Это уже стало традицией для ИВЫ и, к сожалению, не позволяет оценить органическую динамику бизнеса. Можно отметить только, что компания запустила 20 пилотов IVA Mail и IVA One в крупнейших коммерческих и государственных организациях. Заключение контрактов по успешно завершенным пилотам ожидается в четвертом квартале 2026 года, но пока сложно сказать до какой степени это может позитивно повлиять на их финансовые показатели. Отметим также, что в июле компания получила субсидию 248 млн руб. на доработку технологического продукта, а также подписала соглашение с МегаФоном о включении IVA 360 в портфель цифровых сервисов.

Менеджмент полагает, что выручка по итогам 2026 года будет в размере не менее 3 млрд. рублей, то есть на уровне 2025 года. Это предполагает сезонное ускорение роста выручки во втором полугодии, но в годовом сопоставлении динамика, вероятно, опять будет самой скромной в секторе.

Как итог — мы имеем достаточно негативный отчет, несмотря на финансовую устойчивость компании. Выручка падает, ключевой сегмент стагнирует, новый — только в пилоте и насколько он поможет нарастить выручку — пока большие вопросы. Таргет по акциям ИВЫ на текущем отчете снижен до 90 рублей за акцию на горизонте года. Не ИИР.
  • 👍 26
  • ❤ 8
  • 🤝 3
Post #2273 1.2K
Облигационный понедельник: размещения этой недели

Как всегда по понедельникам коротко посмотрим на новые размещения облигаций с постоянным купоном.

▪️ ХМАО-Югра Серия 34003
Кредитный рейтинг — AAA(RU) от АКРА
Ориентир купона — 13,50–15,50%
Ориентир доходности — 14,37–16,65%
Номинал — 1000 рублей
Срок обращения — 3 года
Купонный период — 30 дней
Амортизация — 30% в 13-й и 25-й купонные периоды; 40% в 36-й купонный период

Эмитент — Департамент финансов Ханты-Мансийского автономного округа — Югры. ХМАО — нефтяной регион и один из доноров федерального бюджета, поэтому к кредитному качеству вопросов тут нет. Доходность привязана к КБД на сроке 1,8 года + 1,8%. Спред для ААА вполне неплохой.

На вторичном рынке ХМАО-34002 с аналогичной схемой амортизации торгуется с доходностью около 15,2% при цене около 100,4% и купоне 14,8%. Поэтому новый выпуск имеет смысл рассматривать ближе к верхней границе ориентира. При купоне от 14,5% и выше, на мой взгляд, выглядит интересно. Единственный существенный минус — амортизация, в цикле снижения ключевой ставки она не особо нужна.

▪️ НоваБев Групп Серия 004Р-01
Кредитный рейтинг — ruAA-/AA.ru (Эксперт РА/НКР)
Ориентир купона — 14,50–16,50%
Ориентир доходности — 15,51–17,81%
Номинал — 1000 рублей
Срок обращения — 3 года
Купонный период — 30 дней
Амортизация — по 50% в 30-й и 36-й купонные периоды

Эмитент — ПАО «НоваБев Групп», производство и дистрибуция алкогольных напитков. Последний отчет разбирали здесь. В июле Эксперт РА снизил рейтинг компании до AA- из-за роста процентной нагрузки и замедления темпов роста на фоне стагнации алкогольного рынка, но чего-то критичного в их отчетности нет, поэтому для умеренно-консервативных на мой взгляд они вполне подходят.

На вторичном рынке НоваБев3Р1 дает около 16,2% при дюрации 1,52 года, НоваБев3Р2 — около 16,1% при дюрации 1,79 года, НоваБев3Р3 — около 16,0% при дюрации 1,89 года. Новый выпуск после амортизации будет иметь сопоставимую дюрацию, но доходность к погашению 17,81% выглядит уже немного интереснее вторичного рынка. Поэтому ближе к верхней границе ориентира выпуск можно рассматривать.

▪️ ЛОЭСК Серия 001Р-01
Кредитный рейтинг — A.ru от НКР
Ориентир купона — 16,50–18,50%
Ориентир доходности — 17,81–20,15%
Номинал — 1000 рублей
Срок обращения — 3 года, put-опцион через 2 года
Купонный период — 30 дней
Амортизация — нет

Эмитент — АО «ЛОЭСК», оператор передачи и распределения электроэнергии в Ленинградской области. Условия выпуска содержат ковенанты, в акционерах — муниципалитет.

По итогам 2025 года чистый долг/OIBDA составлял 2,6x. При этом компания вышла на чистую прибыль после двух лет убытков, а операционный денежный поток вырос на 44% год к году. Из рисков — постоянные модернизации и САРЕХ, а также низкая ликвидность выпуска (объем — всего 1 млрд. рублей).

Доходность до 20,15% к оферте выглядит неплохо относительно рейтинга A. Поэтому ближе к верхней границе ориентиров выпуск, на мой взгляд, можно рассматривать в том числе с умеренно-консервативным риск-профилем.

▪️ СФО ТБ-11 Серия 11
Кредитный рейтинг — eAAA(ru.sf) от АКРА
Ориентир купона — 14,50–16,50%
Ориентир доходности — 15,51–17,79%
Номинал — 1000 рублей
Срок обращения — ожидаемый 1 год 11 месяцев, предельный — 8,5 лет
Купонный период — 1 месяц
Амортизация — начинается после окончания револьверного периода, до 30.09.2027

Очередной выпуск секьюритизированных облигаций, обеспеченный денежными требованиями по кредитам наличными АО «ТБанк». Из минусов — после окончания револьверного периода начинается плавающая амортизация, поэтому фактическая дюрация может оказаться существенно меньше календарного срока обращения. Плюс реальное кредитное качество заемщиков по кредитам неизвестно и при снижении их платежеспособности возможны проблемы с обслуживанием облигации.

Для сравнения можно посмотреть на уже обращающиеся выпуски СФО ТБ-10: ТБ-10 А1 дает около 17,5% при дюрации 1,22 года, ТБ-10 А2 — около 17,4% при дюрации 1,82 года. Премии к рынку у нового выпуска нет, ближе к нижней границе ориентира — будет неинтересно. Не ИИР.
  • 👍 26
  • ❤ 14
  • 🤝 3
Post #2272 1.2K
ЛСР в своем репертуаре: разбираем куда ушла дочка и 20 млрд. рублей кэша в полугодовом отчете

На этой неделе у меня по плану подсветить еще ряд полугодовых отчетов и начнем мы неделю с "жабы". По-крайней мере именно такое ощущение чего-то склизкого и мерзкого должно возникнуть в теории у всякого разумного инвестора, прочитавшего полугодовой отчет ЛСР.

Что в отчете:
▪️ Выручка — 97,1 млрд. руб. (+0,7% г/г)
▪️ EBITDA (скорректированная компанией) — 19,3 млрд. руб. (–12,1% г/г)
▪️ Чистый убыток — (57,6) млрд. руб. против –2,5 млрд руб. годом ранее
▪️ Рентабельность по EBITDA — 19,9% (скорр.)
▪️ Чистая рентабельность — –59,3%
▪️ ND/EBITDA — 4,8x с учетом эскроу и 9,3x без учета эскроу

На первый взгляд отчет вроде выглядит слабым, но не ужас-ужас. Выручка в +0,7% г/г в условиях стагнации рынка недвижимости — вполне терпимый результат, EBITDA просела не так уж и сильно, убыток — из-за разового фактора в виде обесценения доли в выбывшем дочернем предприятии на 46,8 млрд. рублей. Но дьявол кроется в деталях.

Если начать копаться в том, что это за убыток от выбытия дочернего общества, то картина, мягко говоря, неприглядная. В примечании 5 сказано, что в феврале 2026 года Группа продала 100% дочернего предприятия «прочей связанной стороне» за 2,95 млрд руб. При этом выбывшие чистые активы составили 44,9 млрд руб., а вместе с дочкой ушли денежные средства на 20,2 млрд руб. То есть кто-то за 3 млрд. рублей купил актив стоимостью 45 млрд. рублей, в котором одного чистого кэша было на 20 млрд. рублей. Математика подсказывает, что сделка крайне невыгодная для компании и почему дочку продавали с таким дисконтом к стоимости чистых активов — большой вопрос.

Но и это еще не все. В примечании 28 при этом видны симметричные суммы: компания приобрела собственные акции у прочих связанных сторон на 2,95 млрд руб. и продала собственные акции конечному бенефициару на 2,98 млрд руб., причем задолженность на 30 июня все еще висит и вопрос отдадут ли ее когда-либо. То есть даже эти жалкие 3 млрд. рублей кэша, которые должны были прийти взамен за выбывшие 45 млрд. рублей активов компания тоже не получила. И сделка выглядит еще более одиозно.

Название дочки и покупателя в отчете не раскрыты, но по совокупности косвенных признаков (валютные курсовые разницы, выбытие иностранного актива, симметричные суммы по акциям) — речь может идти о дубайском бизнесе ЛСР, QUBE Development, который связывают с сыном мажоритария, Андрея Молчанова. То есть очень похоже, что ЛСР с какого-то перепуга продала Егору Молчанову QUBE Development, стоящий 45 млрд. рублей, за пакет акций ЛСР, стоящий 3 млрд. рублей. А дальше этот пакет акций продали уже Андрею Молчанову, который за него пока не заплатил.

Если помните, в ЛСР в 2023 году уже был скандал с ненадлежащими корпоративными практиками. 01.08.2023 года был распределен крупный пакет казначейских акций дочернего общества ЛСР (21,5% акций) среди топ-менеджмента компании и самый крупный пакет получил Андрей Молчанов (15%). Поэтому не то чтобы от ЛСР и их мажоритария нельзя было ожидать нечто подобного, но хотелось верить, что после прошлого скандала все же какие-то выводы там сделали и крупных скандалов в будущем удастся избежать. Но нет, на публикации полугодовой отчетности мы снова имеем крайне одиозный пример не очень добросовестного отношения к миноритариям и лично для меня в истории с ЛСР до тех пор, пока там мажоритарием будет Андрей Молчанов, появился перманентный дисконт к расчетной справедливой цене за подобные корпоративные практики.

Потому что один раз может быть случайностью, но второй раз — это уже инвестиционный тезис. И я не могу это как аналитик не учитывать.

Если возвращаться к цифрам в отчете, то стоит отметить, что эта сделка не могла не повлечь за собой ухудшение ликвидности, рост долговой нагрузки и снижение коэффициента покрытия процентных платежей. Все же объем кэша ушел очень значительный с баланса и сейчас положение ЛСР уже сложно назвать достаточно устойчивым. Возможно позднее это и выправится по мере накопления кэша, но ближайшее полугодие компания будет прилично зависеть от способности перекредитовываться и рыночной конъюнктуры.

Поэтому как итог — отчет вышел крайне разочаровывающий. Если до его публикации мы могли рассуждать о низкой стадии цикла и вероятности восстановления продаж при дальнейшем снижении ключа, то сейчас на мой взгляд инвестиционный тезис в акциях появится здесь только когда Андрей Молчанов больше не будет мажоритарием. А в облигациях из-за этой сделки стоит следить за вторым полугодием, так как ситуация прилично ухудшилась. Здесь появилась и вероятность пересмотра кредитного рейтинга вниз, и возможность раскручивания долговой спирали в случае дополнительного снижения продаж.

С учетом опубликованной отчетности таргет по акциям ЛСР пересмотрен на 600 рублей за акцию на горизонте года. Не ИИР.
  • 👍 35
  • ❤ 13
  • 🤝 7
  • 🔥 3
  • 😐 1
Post #2271 1.23K
Кроличья нора
*Воскресный обучатор*

Очень классный вопрос был в комментариях про инвест-часы и про то, могут ли стрелки на них передвигаться назад в ответ на мою реплику о том, что я могу пересмотреть свою оценку текущего положения стрелок для России. Далеко не все понимают принципы, по которым определяется текущее положение стрелок, и принципы, по которым оно изменяется, хотя для инвесторов — это очень важный навык. Поэтому давайте сегодняшний воскресный обучатор посвятим инвест-часам и тому, как стрелки на них могут двигаться.

➡️ Что такое инвестиционные часы

Давайте вспомним теорию:

Инвестиционные часы — это модель, которая связывает фазы экономического цикла с оптимальными классами активов для инвестирования. Она была разработана Тревором Гритемом в Merrill Lynch в 2004 году и делит цикл на четыре фазы на основе двух ключевых макроэкономических показателей: экономического роста (ВВП) и инфляции (CPI).

Цикл движется по часовой стрелке, проходя через четыре последовательные фазы. Каждая фаза характеризуется определенным сочетанием роста и инфляции, что делает одни активы более привлекательными, чем другие.

▪️Рефляция (восстановление) — темпы роста ВВП низкие, но начинают расти, инфляция низкая, но начинает расти
▪️Восстановление (пик) — темпы роста ВВП высокие и растут, инфляция низкая, но потихоньку растущая
▪️Перегрев (замедление) — темпы роста ВВП высокие, но замедляются, инфляция уже высокая и продолжает расти
▪️Рецессия (дно) — темпы роста ВВП низкие и падают вплоть до отрицательных, инфляция высокая, но в итоге замедляется и падает

То есть обычный экономический цикл, просто для удобства наложенный на циферблат. И на этот же циферблат наложили сверху и рыночный цикл, с небольшим сдвигом относительно экономического цикла, как это в реальности и работает.

Но если накладывать на часы строго рост/снижение экономики и инфляции и больше ничего — у многих будет вопрос как точно определить положение стрелки. И поэтому на оригинальные часы Merrill Lynch стали наносить и другие индикаторы экономического цикла. Это же сделала при переводе и отрисовке этих часов и я, и на мой взгляд с учетом дополнительных индикаторов в стадии цикла гораздо проще ориентироваться, чем если смотреть только на темпы роста экономики и инфляцию.

➡️ А как двигаются стрелки?

И вот здесь возникает первая проблема. Когда ты смотришь на теоретические модели — всегда все понятно. Вот тренд в показателях изменился — двигаем стрелку по циферблату дальше.

Но экономика не статична, зачастую ряд показателей соответствуют одной стадии цикла, а ряд другой. Или они и вовсе берут и меняются. У нас у самих темпы роста ВВП в начале года были отрицательными, а затем вышли в положительную зону и таких примеров по миру за разные годы можно привести множество. А бывает еще и когда сначала какое-нибудь статистическое ведомство публикует одни данные, а потом корректирует их задним числом. Или корректирует базу для сравнения так, что данные становятся не совсем между собой сравнимыми. А бывает, что экономика словно пропускает кусок движения на часах, как было в пандемию, например, и вдруг резко оказывается в рецессии без плавного торможения экономики. И как быть тогда?

Если смотреть что делают различные органы и аналитические агентства в таких ситуациях — то они тоже просто корректируют свою оценку. И иногда в результате такого пересмотра часы начинают идти не вперед, а назад.

Например, если залезть в отчеты Fidelity по определению стадии экономического цикла в США за последние три года, то мы увидим, как США по их отчетам плавно спускается с 12 до 3, а затем стрелки откатываются обратно на 2, потом на 1, а сейчас и вовсе на 12. Потому что инфляция снизилась, а темпы роста экономики остались достаточно высокими и фактически там даже не откат назад был, а резкий рывок влево по часам с пропуском большей части циферблата внизу.

Поэтому да — стрелки на часах могут двигаться и назад и делать резкие рывки через несколько цифр, так как оценка макроиндикаторов и тренда в них может меняться со временем.
  • 👍 34
  • ✍ 20
  • ❤ 15
  • 🔥 3
  • 🤝 2
  • ❤‍🔥 1
Post #2270 1.32K
Как дела у Аэрофлота: разбираем полугодовой отчет и свежую операционку

Заглянем в отчет Аэрофлота за первое полугодие 2026 года.

Что в отчете:
▪️Выручка — 429,8 млрд. рублей (+3,6% г/г)
▪️EBITDA (скорректированная) — 83,1 млрд. рублей (+0,4% г/г)
▪️Чистый убыток — (0,6) млрд. рублей (против прибыли 74,3 млрд. рублей год назад)
▪️Рентабельность по EBITDA — 19,3% (год назад 20,0%)
▪️Чистая рентабельность — отрицательная
▪️ND/EBITDA — 3,08х

Отчет вышел смешанным. Выручка выросла крайне скромно — всего на 3,6% г/г, что ниже даже уровня инфляции. Хоть какому-то росту выручки способствовал рост международных перевозок, где пассажиропоток вырос на 10,3% г/г. Но внутренние линии стагнировали (-2,9% г/г) и на этом фоне общий рост выручки вышел практически околонулевым.

Операционные расходы, напротив, увеличились на 21,6%, что привело к падению операционной прибыли на 68,6% и чистому убытку. Главные причины — рост цен на авиакеросин (+13% г/г), расходов на персонал (+16,1% г/г) и обслуживание (+9,4%г/г). В прошлом году компания получила разовый доход 42,9 млрд рублей от урегулирования споров с иностранными арендодателями, который в этом году отсутствует, что также способствовало негативной динамике. EBITDA удалось удержать на уровне прошлого года только за счет топливного демпфера (36,4 млрд рублей), но чистая прибыль все равно ушла в минус. Как итог — показатели выглядят слабо и в части ОФР позитивного в отчете особо ничего и нет.

А вот если смотреть баланс, то тут все же есть поводы для осторожного оптимизма. Компания продолжает работать над снижением долговой нагрузки и потихоньку это будет способствовать росту чистой прибыли при улучшении рыночной конъюнктуры и нормализации темпов роста расходов относительно темпов роста выручки. Пока же общий долг с арендой — 574,8 млрд. рублей, чистый долг — 511,6 млрд. рублей, а показатель ND/EBITDA на уровне 3,08х — это много, но для авиакомпании с большой долей аренды все же приемлемо.

Если смотреть полугодовую операционку, то общий пассажиропоток вырос всего на 0,3%, до 26 млн. человек, занятость кресел — 90,9%. В июле и августе тренд сохранился: общий пассажиропоток снизился на 0,6% и 1,3% соответственно, но международный сегмент продолжил расти двузначными темпами (+20,8% и +17,8%). Занятость кресел в июле-августе была 92,5% и 93,7% —здесь проблем не наблюдается. Поэтому пока и во втором полугодии перелома тренда с стагнацией внутренного рынка не наблюдается, но и предпосылок для откровенного провала по операционке пока тоже нет.

Компания активно обновляет парк: анонсирована аренда еще 8 самолетов и покупка «АэроМИЛ». Кроме того Аэрофлот заключил крупнейший в истории российской гражданской авиации контракт на поставку 90 самолетов МС-21, которые начнут поступать в парк с 2029 по 2032 год. Сделка масштабная, но эффект от нее будет не ранее 2029 года и то при условии, что самолеты будут поставлены в срок.

Отмечу также, что CAPEX за полугодие составил 28,4 млрд рублей (снижение на 71,8% г/г). В прошлом году были высокие траты на запчасти и есть ощущение, что компания в итоге адаптировалась к санкциям и изменившейся логистике ремонта.

Как итог — без геополитических изменений и снятия санкций драйверов для устойчивого роста у компании на мой взгляд в моменте нет. И с учетом негативной рыночной конъюнктуры и изменения ожиданий по траектории снижения ключевой ставки текущий таргет по акциям Аэрофлота снижен до 42 рублей за акцию на горизонте года. Не ИИР.
  • 👍 30
  • ❤ 15
  • 🤝 4
  • 🔥 1
Older posts →

About this channel

How can I read @investillion without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Investillion - про инвестиции: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Investillion - про инвестиции have?
Investillion - про инвестиции (@investillion) has 4.68K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Investillion - про инвестиции know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →