💬💬💬💬💬💬
2026년 10월 19일~23일 미국 증시 주간 브리핑
금주 미국 증시는 주요 빅테크 기업들의 실적 발표와 AI 투자 확대 지속 여부, 반도체 업황, 미국 경제지표 및 지정학적 리스크가 핵심 변수로 작용할 전망. 특히 메타, 테슬라, 램리서치, 텍사스인스트루먼트의 실적이 집중되면서 기술주 전반의 방향성을 결정할 주요 분기점. 연준은 10월 27~28일 FOMC를 앞두고 블랙아웃 기간에 진입하며, 시장은 신규 경제지표와 기업 실적을 통해 향후 통화정책 경로를 재평가할 것으로 예상.
19일 미국 기업 실적에서는 피프스서드뱅코프(FITB), 클리블랜드클리프스(CLF), 스틸다이내믹스(STLD)가 발표 예정. 은행권의 대출 수요와 신용 건전성, 철강업체들의 수요 및 가격 전망을 통해 미국 경기민감 업종의 흐름을 확인할 수 있을 전망.
클라우드플레어(NET)는 샌프란시스코에서 3일간 Connect 컨퍼런스를 개최하며 AI 에이전트와 차세대 인터넷 인프라, 네트워크 보안 기술이 주요 의제로 부각. AI 애플리케이션 확산에 따른 클라우드 및 네트워크 인프라 수요를 평가할 기회.
연준의 블랙아웃 기간이 이어지는 가운데 금리 전망은 경제지표와 채권시장 움직임에 더욱 민감하게 반응할 가능성.
20일 한국시간 오후 9시 30분 미국의 9월 주택착공 건수 발표 예정. 주택 건설 활동은 고금리 환경에서의 주택 수요와 건설투자 흐름을 판단하는 지표로, 예상치와의 차이에 따라 국채금리와 경기민감 업종에 영향 가능성.
엔비디아(NVDA)는 GTC 베를린 AI 컨퍼런스를 개최하며 젠슨 황 CEO의 발표가 예정. 차세대 AI 인프라, GPU 수요, 데이터센터 투자 방향성이 주요 관심사. 신규 제품 및 AI 투자 전망은 반도체와 데이터센터 관련 기업들의 투자심리에 영향을 미칠 핵심 변수.
GE에어로스페이스(GE), RTX(RTX), 노스럽그러먼(NOC)의 실적은 항공우주 및 방산 수요를 확인하는 계기. 제너럴모터스(GM)는 미국 자동차 수요와 가격 경쟁, 관세 및 생산비용 부담이 주요 평가 요소. 넷플릭스(NFLX) 실적에서는 가입자 기반 성장과 광고 사업 확대, 콘텐츠 투자 대비 현금흐름 창출 능력이 핵심.
크로거(KR)는 투자자의 날을 개최해 장기 성장 전략과 재무 목표를 제시할 예정. 소비 환경 변화와 유통업체들의 가격 경쟁 및 수익성 전망을 확인할 기회.
국제유가에서는 WTI 원유 선물 만기 관련 수급 변화에 관심 집중. 중동 지역의 군사적 긴장과 에너지 공급 리스크가 지속적인 관찰 대상인 가운데 유가 변동은 인플레이션 기대와 국채금리에 영향을 미칠 수 있는 변수.
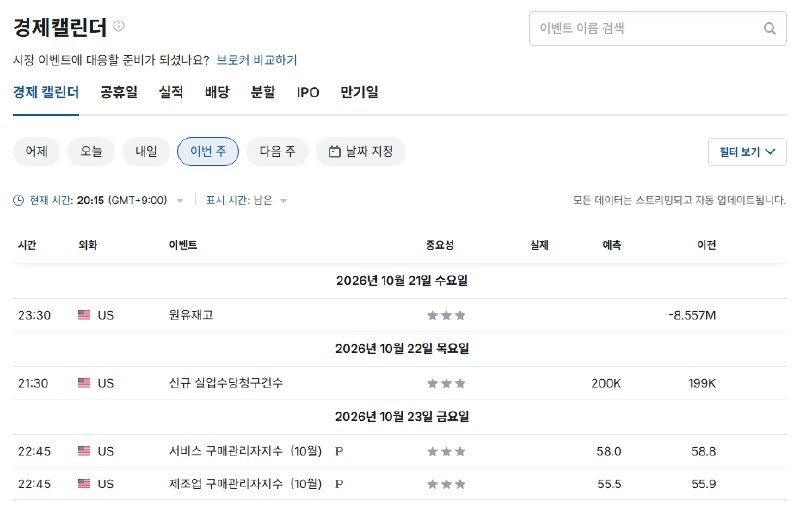
21일 한국시간 오후 11시 30분 미국 원유재고 발표 예정. 원유재고 변화는 미국 내 에너지 수급과 국제유가 방향성을 판단하는 지표로, 중동 지정학적 리스크와 함께 에너지 업종 및 인플레이션 기대에 영향을 미칠 가능성.
메타(META) 실적은 AI 인프라 투자와 수익화 전략을 동시에 확인할 핵심 이벤트. 데이터센터 설비투자 규모, AI 기반 광고 효율 개선, 향후 자본지출 가이던스에 시장의 관심 집중. 대규모 AI 투자가 매출 성장과 수익성 개선으로 연결되는지가 핵심 평가 기준이며, 투자 확대 대비 수익화 속도가 부진할 경우 빅테크 전반의 밸류에이션 부담으로 연결될 가능성.
테슬라(TSLA) 실적에서는 자동차 판매 수익성, 가격 정책, 에너지 사업 성장과 자율주행 사업 진행 상황이 주요 변수. 특히 차량 부문 마진과 향후 성장 전망은 테슬라의 실적 기반 기업가치 평가에 직접적인 영향. 자율주행 및 로보택시 사업 관련 구체적인 상용화 일정과 수익모델 제시 여부도 주목할 부분.
램리서치(LRCX)와 텍사스인스트루먼트(TXN) 실적은 반도체 업황을 판단할 핵심 이벤트. 램리서치는 글로벌 반도체 장비 투자와 메모리 제조사의 설비투자 전망을 확인하는 계기이며, 텍사스인스트루먼트는 산업용 및 자동차용 반도체 수요 회복 여부를 판단하는 지표. 두 기업의 가이던스는 반도체 업종 내부의 업황 차별화를 평가하는 데 중요.
이외에도 애보트(ABT), AT&T(T), 필립모리스(PM), CSX(CSX) 등의 실적이 예정되어 있으며, 통신과 헬스케어, 철도 운송업의 실적을 통해 미국 내 소비와 산업 활동의 흐름을 확인할 수 있을 전망.
22일 한국시간 오후 9시 30분 미국 신규 실업수당 청구건수 발표 예정. 노동시장 둔화 여부를 판단하는 핵심 지표로, 고용 안정성이 유지될 경우 미국 경기의 연착륙 기대를 뒷받침할 가능성. 반대로 실업수당 청구 증가세가 확대될 경우 경기 둔화 우려와 금리인하 기대가 동시에 반영될 가능성.
웨스턴디지털(WDC) 실적은 AI 데이터센터 확장에 따른 기업용 스토리지 수요와 저장장치 가격 흐름을 확인하는 이벤트. AI 인프라 투자가 GPU와 메모리뿐 아니라 데이터 저장장치까지 확대되는지 판단하는 데 중요.
허니웰(HON)과 록히드마틴(LMT) 실적은 산업 자동화 투자와 글로벌 방산 수요를 평가하는 지표. 프록터앤드갬블(PG)은 소비재 가격 결정력과 판매량 변화, 스포티파이(SPOT)는 구독 매출 성장과 수익성 개선 여부가 주요 관심사. 아메리칸항공(AAL) 실적은 여행 수요와 항공유 비용 부담을 확인하는 계기.
23일 한국시간 오후 10시 45분 미국의 10월 S&P 글로벌 제조업 및 서비스업 PMI 예비치 발표 예정. 제조업 경기와 서비스업 성장세를 동시에 확인할 수 있는 핵심 경제지표로, 예상치와의 차이에 따라 미국 국채금리와 달러, 기술주 밸류에이션에 영향 가능성. 특히 서비스업 성장세와 물가 압력의 변화는 연준의 향후 통화정책 경로를 평가하는 주요 근거.
아메리칸익스프레스(AXP) 실적에서는 미국 고소득 소비자의 지출 흐름과 신용 건전성을 확인할 예정. 소비 여력과 연체율 변화는 미국 내수 경기의 지속 가능성을 평가하는 데 중요. SLB(SLB) 실적은 글로벌 원유 및 천연가스 개발 투자와 에너지 기업들의 자본지출 전망을 확인하는 지표.
ESMO 암 학회가 시작되며 모더나(MRNA), 머크(MRK), 서밋테라퓨틱스(SMMT), 에자이 등의 임상 데이터 발표에 관심 집중. 항암제 효능과 안전성 결과에 따라 개별 바이오 기업의 기업가치와 경쟁 구도에 변동성이 확대될 가능성.
지정학적으로는 중동 지역의 군사적 긴장과 에너지 공급 리스크가 주요 관찰 대상. 중동 정세에 따른 국제유가 변동은 미국 인플레이션 기대와 국채금리에 영향을 미칠 수 있으며, 유가 상승이 장기화될 경우 기업들의 운송 및 생산비용 부담이 확대될 가능성. 에너지 가격 상승에 따른 물가 압력은 연준의 통화정책 전망에도 영향을 미치는 변수.
금주 시장의 핵심은 AI 설비투자 확대가 실제 기업 실적과 반도체 수요 증가로 연결되고 있는지에 대한 검증. 엔비디아의 AI 컨퍼런스와 메타의 자본지출 가이던스, 램리서치의 반도체 장비 수요 전망이 서로 맞물리며 AI 투자 사이클의 지속 가능성을 판단하는 주요 근거가 될 전망.
동시에 미국 PMI와 고용지표가 금리 기대를 변화시킬 수 있는 만큼 기술주 실적과 국채금리의 상호작용이 중요. AI 투자 확대에 대한 긍정적 전망이 유지되더라도 경기 둔화 또는 인플레이션 우려가 부각될 경우 업종별 차별화와 변동성 확대 가능성. 금주는 빅테크 실적, 반도체 투자 사이클, 미국 경기 방향성, 지정학적 에너지 리스크가 시장의 주요 변수로 작용할 전망.
작성자: 미국 주식 인사이더
https://t.me/insidertracking
Post #66601
2.75K