
ЦБ опубликовал "Основные направления денежно-кредитной политики на 2027–2029 годы". Каких-либо новых идей в документе нет. Регулятор вновь обещает вернуть инфляцию к цели в 4% уже в следующем году, сохранить достаточно жёсткую политику и затем постепенно снизить ставку до нейтрального уровня. Старая песня о главном.
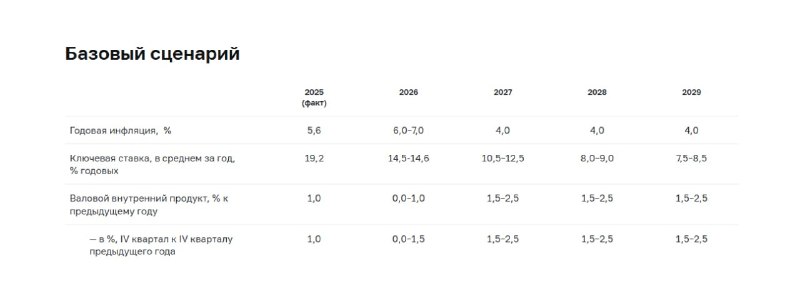
Основные параметры базового сценария выглядят следующим образом:
▪️Инфляция в 2026 году: 6–7%
▪️Инфляция в 2027 году: 4%
▪️Средняя ключевая ставка в 2026 году: 14,5–14,6%
▪️Средняя ключевая ставка в 2027 году: 10,5–12,5%
▪️Рост ВВП в 2026 году: 0–1%
▪️Рост ВВП в 2027–2029 годах: 1,5–2,5%
▪️Инвестиции в основной капитал в 2026 году: от −1,5% до +0,5%
▪️Цена российской нефти для целей налогообложения в 2027–2029 годах: $50 за баррель
Главная проблема в том, что ЦБ обещает возвращение инфляции к 4% уже не первый год. В 2019-м регулятор ждал этого в 2020 году, в 2020-м — в 2021-м. Затем сроки переносились на 2024-й, 2026-й, теперь — на 2027 год.
Разумеется, каждый раз находились объективные причины: пандемия, санкции, девальвация, разрыв логистики, дефицит кадров, рост тарифов, топлива и бюджетных расходов. Но именно эти риски и должны учитываться в прогнозе. Когда срок достижения ключевой цели переносится семь лет подряд, это уже системное завышение способности денежно-кредитной политики быстро решить проблему инфляции. А все потому, что решить этот вопрос ключевой ставкой нельзя: инфляция носит преимущественно немонетарный характер.
Примечательно, что сам ЦБ в новом документе признаёт: среди альтернативных вариантов проинфляционный сценарий более вероятен, чем дезинфляционный. В нём средняя ключевая ставка в 2027 году составит 13–15%, а инфляция — 4,5–5,5%. То есть базовый прогноз предполагает снижение ставки, однако рисковая часть самого документа говорит прямо противоположное: адекватных ДКУ в ближайшие годы ждать не стоит.
При этом инфляция всё меньше зависит только от внутреннего спроса. Её формируют ограничения со стороны предложения. Высокая ставка может сдержать кредитование и потребление, но одновременно она тормозит инвестиции. В базовом сценарии ЦБ сам ожидает почти нулевую динамику вложений в основной капитал в 2026 году. Получается, что борьба с инфляцией снижает именно те инвестиции, которые могли бы расширить предложение и убрать её структурные причины.
Константин Двинский. Подписаться.
Post #5492
1.19K