
✔️ Продолжаем серию постов по итогам онлайн-вебинара "Ключевые тренды 2025-26 для рынков газа и газохимии"
Китай остается главным центром принятия решений, но ландшафт меняется. 19 февраля мы подробно поговорили о текущем состоянии рынка, критериях выбора продуктов передела метанола и перспективах применения метанола в качестве судового топлива
🧪 Китайский рынок: новые мощности и экология
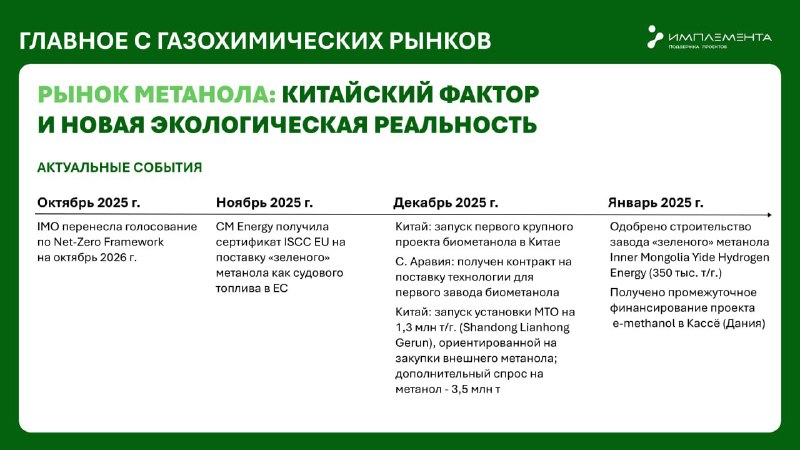
— Запуск, меняющий спрос: в конце 2025 года заработала установка MTO Shandong Lianhong Gerun (1,3 млн т/г), ориентированная на закупки внешнего сырья. Это дает дополнительный спрос на «товарный» метанол в объеме 3,5 млн т;
— Ограничения для угольных проектов: Ужесточение экополитики в КНР повышает стоимость новых угольных метанольных проектов. Это заставляет инвесторов пересматривать планы и открывает окно возможностей для экспортеров метанола;
— Зеленый тренд: Китай запустил первый крупный проект биометанола, а Сингапур к 2030 г. планирует поставлять для бункеровки >1 млн т/г низкоуглеродного метанола.
📊 Новые риски и возможности
— Регулирование IMO: Голосование по Net-Zero Framework перенесено на октябрь 2026 г. Это создает неопределенность для инвестиций в судовое топливо, но долгосрочный тренд на декарбонизацию (включая e-methanol) сохраняется;
— Финансирование: В Дании (проект в Кассё) получено промежуточное финансирование для завода e-methanol. В Китае одобрен завод «зеленого» метанола Inner Mongolia Yide Hydrogen Energy (350 тыс. т/г).
Успеют ли новые «зеленые» проекты вырасти до масштабов, способных компенсировать волатильность традиционного рынка?
📺 Если хотите погрузиться в детали и цифры глубже, чем позволяет формат поста, вы можете посмотреть полную запись дискуссии.
Продолжение следует...