
☄️ Новичок на бирже с доходностью до 20%. Что предлагает ЛОЭСК?
В конце августа ЛОЭСК зарегистрировала программу облигаций на 9 млрд ₽ — и первый выпуск ждать себя долго не заставил. На этой неделе компания собирается занять первый миллиард на публичном рынке.
Как раз 10 сентября подъехал и дебютный кредитный рейтинг от НКР — A.ru со стабильным прогнозом и теперь ЛОЭСК готов к размещению. Ориентир для такого рейтинга выглядит довольно бодро: до 18,5% купона и 20,15% доходности к оферте.
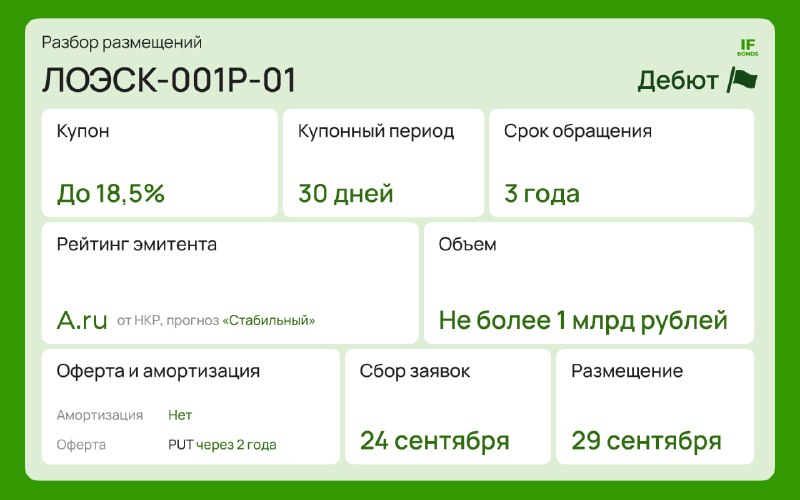
✏️ Параметры ЛОЭСК-001Р-01
➖ объём — до 1 млрд ₽
➖ срок — 3 года
➖ фиксированный купон — до 18,5%, ежемесячно
➖ доходность к оферте — до 20,15% (put-оферта — через 2 года)
➖ амортизации нет
➖ рейтинг эмитента — A.ru, стабильный от НКР
➖ выпуск доступен неквалам после тестирования
➖ сбор заявок — 24 сентября, размещение — 29 сентября.
👀 Кто занимает?
ЛОЭСК — вторая по размеру электросетевая компания Ленинградской области после «Ленэнерго». Рынок здесь почти дуопольный: около 80% сетей контролирует «Ленэнерго», остальную существенную часть — ЛОЭСК. Поэтому конкуренция ограниченная, а барьеры для входа новых игроков высокие.
Из минусов — география практически целиком ограничена Петербургом и Ленобластью.
Сама компания объясняет выход на облигационный рынок просто: хочет частично заменить банковские кредиты более длинным рыночным долгом и финансировать модернизацию сетей.
📊 Что с финансами?
За 1П26 по РСБУ:
➖ выручка — 5,7 млрд ₽, +15,5% г/г
➖ EBITDA — около 3 млрд ₽
➖ чистая прибыль — около 700 млн ₽, рост примерно в 7 раз
➖ чистый долг — около 12,9 млрд ₽
➖ Чистый долг/EBITDA LTM — около 3x
➖ покрытие процентов — около 3,35x.
То есть долг не маленький, но пока выглядит обслуживаемым. При этом банковских кредитов у компании много. Основные крупные погашения приходятся на 2027–2029 годы, выходом на облигационный рынок ЛОЭСК заранее начинает растягивать и диверсифицировать финансирование.
У компании весной случился довольно неприятный эпизод. Застройщик «ДМ-Южный» обратился в суд с заявлением о несостоятельности ЛОЭСК. Застройщик требовал вернуть 12,4 млн ₽ по спору вокруг технологического присоединения. В августе кредитор отказался от заявления, после чего дело прекратили.
⭐️ Что говорит рейтинг?
НКР 10 сентября впервые присвоило ЛОЭСК рейтинг A.ru со стабильным прогнозом. Агентство позитивно оценивает устойчивые позиции компании на региональном рынке, высокую рентабельность, умеренную долговую нагрузку, положительную кредитную историю и качество корпоративного управления.
Главный минус — ликвидность. На конец 2025 года деньги, ликвидные активы и свободные кредитные линии покрывали лишь около 20% текущих обязательств.
⌛ Что в итоге?
Доходность до оферты 20,15% — это примерно на 1–1,5 п.п. выше ряда сопоставимых фиксов рейтинга A. Например, СТМ, ЛСР и Полипласт сейчас дают примерно 18,5–19%.
Премия выглядит оправданной: эмитент новый, собственной истории на публичном долговом рынке нет, ликвидность не идеальная, плюс выпуск небольшой — всего до 1 млрд ₽.
Но сама кредитная история нам скорее нравится: регулируемый инфраструктурный бизнес, высокая маржинальность, умеренная долговая нагрузка и свежий рейтинг A.
Плюс оферта через два года сокращает реальный горизонт риска. Если ставки продолжат снижаться, зафиксировать до 18,5% на два года выглядит вполне неплохо.
Не является инвестиционной рекомендацией.
@IF_Bonds
Post #4219
6.45K
- 👍 29
- ❤ 5
- 🎉 4
- 🔥 1
- 😁 1