TGViewer
Channel Public Channel
ginlegal | Гин и партнеры

ginlegal | Гин и партнеры

@ginlegal

Официальный канал Юридической фирмы «Гин и партнеры». Вести с налоговых полей, разборы интересных кейсов, наши статьи и рекомендации для бизнеса.

По всем вопросам @K_Nalog
Subscribers
1.53K
Photos
318
Videos
8
Links
360
Recent Posts 20 shown
Post #874 176
Для разработчиков отечественных ИИ-моделей могут появиться новые налоговые льготы

АНО «Цифровая экономика» направила в Минцифры предложения по поддержке разработчиков отечественных моделей ИИ.

Что предлагают:

🔹 Инвестиционный вычет по налогу на прибыль на расходы по созданию модели и приобретению оборудования. Предлагаемый предел — 20 млрд рублей на организацию до 2030 года. Вложения компании должны как минимум в пять раз превышать сумму вычета.

🔹 Повышенный учет расходов:

🔵затраты на создание и развитие моделей предлагают учитывать в тройном размере. По оценке авторов, такой механизм позволит компенсировать до 50% вложенных инвестиций за счет экономии на налоге на прибыль.
🔵отдельные расходы на доработку программ с использованием ИИ предлагают учитывать в двойном размере. Это даст возможность возвращать компаниям-разработчикам от 5% до 25% вложенных инвестиций.

🔹Снижение тарифа страховых взносов до 7,6% для организаций, участвующих в разработке и распространении моделей.

Кому стоит следить за инициативой?

В первую очередь — компаниям, которые создают национальные и суверенные большие фундаментальные модели. Закон об ИИ относит к ним модели с не менее чем 1 млрд параметров, которые служат основой для создания других программ. Одного факта использования ИИ в продукте недостаточно, чтобы считать компанию разработчиком такой модели.

➡️ Предлагаемая конструкция льгот связывает поддержку разработчиков ИИ с их способностью окупать инвестиции. Экономия на налоге на прибыль зависит от наличия налогооблагаемой прибыли, поэтому на этапе разработки, когда расходы уже значительны, а доходов еще нет, эффект таких мер может быть отложенным.

Таким образом, значение льгот будет различаться в зависимости от стадии проекта и финансового положения разработчика.
  • 👍 1
Post #873 238
«Схема тещи» под контролем: ФНС планирует создать реестр подставных лиц

Правительственная комиссия по профилактике правонарушений поручила ФНС до 1 февраля 2027 года рассмотреть вопрос о создании федерального реестра подставных лиц, используемых для уклонения от уплаты налогов.

Предполагается, что такой учет позволит аккумулировать информацию о подставных лицах и повысить эффективность оперативно-разыскной деятельности в этой сфере.

Подставные лица могут использоваться, в частности, когда:

🔹 формально независимую организацию вовлекают в фиктивные отношения, чтобы завысить расходы и уменьшить налоговые обязательства;
🔹 единый бизнес искусственно разделяется между несколькими компаниями или ИП;
🔹 компанию или ИП оформляют на номинальное лицо, в том числе родственника.

Такой вариант получил в СМИ название «схема тещи».

Что еще поручено ФНС?

До 1 марта 2027 года служба должна разработать механизм аннулирования налоговых деклараций, поданных от имени подставных лиц, а также единый подход к выявлению признаков фальсификации счетов-фактур и налоговых деклараций.

➡️ Пока речь идет только о проработке нового механизма. Критерии включения лиц в реестр, порядок его ведения, доступ к сведениям и последствия включения публично не раскрыты.

При этом отмечается новая тенденция налогового контроля: при оценке самостоятельности бизнеса и признаков дробления будут использоваться не только факты, выявленные в ходе проверки, но и сведения из специальных реестров ФНС, которые будут создаваться.
  • 🤔 2
  • 👍 1
Post #872 250
«Гин и партнеры» отмечены в Рейтинге налоговых мастеров ЮФМ 2026

Подведены итоги второго Рейтинга налоговых мастеров Юридического форума мастеров (ЮФМ).

В 2026 году исследование охватило пять направлений налоговой практики, а юридическая компания «Гин и партнеры» вошла в число рекомендованных команд сразу в двух категориях:

🔹 Налоговое структурирование — Band 2;
🔹 Дела о дроблении бизнеса — Band 2.

Оба направления напрямую связаны с одной из ключевых задач налоговой практики — выстроить работу бизнеса так, чтобы его структура соответствовала реальным экономическим процессам и одновременно учитывала существующие налоговые риски.

Рады, что экспертиза команды «Гин и партнеры» в обоих направлениях вновь получила высокую оценку со стороны экспертного жюри.

Благодарим команду за профессионализм и внимание к каждой задаче, а клиентов — за доверие и возможность вместе находить решения сложных налоговых вопросов.

Результаты рейтинга — на сайте ЮФМ.
  • 👍 7
  • 🔥 6
  • ❤ 3
Post #871 264
С 1 октября вступают в силу новые правила снижения штрафов за налоговые правонарушения

С 1 октября 2026 года налоговые органы при рассмотрении споров о налоговых правонарушениях будут руководствоваться четким перечнем обстоятельств, смягчающих ответственность за налоговые правонарушения.

Мы об этом писали ранее, но подозреваем, что многие успели забыть об этой новости.

По общему правилу кратность уменьшения штрафа будет зависеть от количества установленных обстоятельств.

Какие обстоятельства будут учитывать?

Среди обстоятельств, которые могут стать основанием для снижения штрафа:

🔹 Незначительность налогового правонарушения — например, просрочка представления налоговой декларации (расчета), документов или информации до трех рабочих дней, а также непредставление не более 10% истребованных документов.

🔹 Незначительную степень вины
— в частности, ошибочное толкование налоговых норм при отсутствии практики их применения и разъяснений либо при наличии противоречивой судебной или административной практики.

🔹 Добровольное прекращение противоправного поведения, устранение причиненного вреда или возмещение ущерба бюджетной системе РФ. Для случаев представления уточненной декларации приказ устанавливает отдельные правила уменьшения штрафа в зависимости от размера погашенной недоимки и соответствующих пеней.

🔹 Тяжелое имущественное положение организации. На него могут указывать, в частности, превышение текущих платежных обязательств над доходами, недостаточность денежных средств на счетах для покрытия текущих расходов, убытки или снижение прибыли на 30% и более.

🔹 Обстоятельства, положительно характеризующие налогоплательщика —например, социальная направленность деятельности, длительное добросовестное исполнение обязанностей по НК РФ при налоговой нагрузке выше среднего уровня по отрасли, благотворительная деятельность.

Перечень не закрытый: суд или налоговый орган вправе признать смягчающими и иные обстоятельства.

Как будет снижаться штраф?

По общему правилу:

🔹 одно смягчающее обстоятельство — в 2 раза;
🔹 два — в 4 раза;
🔹 три — в 6 раз;
🔹 четыре — в 8 раз;
🔹 пять — в 10 раз.

Несколько фактов, относящихся к одному смягчающему обстоятельству, учитываются как одно обстоятельство. Общий предел уменьшения штрафа — не более чем в десять раз. Для отдельных случаев приказ предусматривает специальные ограничения и порядок расчета.

Новый порядок делает механизм снижения штрафов более формализованным.

Если налогоплательщик ссылается на наличие смягчающих обстоятельств, важно соотносить каждый довод с критериями приказа и подтверждать его документами: именно от установленных обстоятельств по общему правилу будет зависеть кратность уменьшения штрафа.
  • 👍 4
  • ❤ 1
Post #870 290
Счет, пожалуйста: как ФНС выявляет скрытую выручку ресторанов

ФНС все активнее сопоставляет официальную выручку кафе и ресторанов с фактическими показателями бизнеса.

Все инструменты для подобного контроля уже есть у налоговых органов: ФНС доступны данные онлайн-касс, информация о движении средств по счетам, информация из сервисов доставки и других цифровых систем. Дело за малым — соотнести полученные сведения с показателями финансовой и налоговой отчетности.

По данным Росстата, в первом полугодии 2026 года оборот общественного питания достиг 2,95 трлн рублей — на 6,4% больше, чем годом ранее. При этом посещаемость заведений, по оценкам участников рынка, снизилась на 10–15%, а средний чек вырос до 1492 рублей. Рост оборота во многом обеспечивается увеличением цен, а не числа посетителей.


На таком фоне расхождения между официальной выручкой и фактическими показателями работы заведения становятся особенно заметны налоговым органам.

Какие схемы привлекают внимание ФНС?

🔹 Выручка «мимо кассы»

Клиенту выдают пречек вместо фискального чека, принимают оплату переводом на карту физлица или проводят через ККТ только часть суммы. С 1 марта 2025 года в общепите кассовый чек должен формироваться после получения согласия клиента на расчет, но до момента оплаты. Такое правило в том числе позволяет фиксировать расчет через ККТ еще до получения оплаты.

🔹 «Подменные» кассы

Оплату проводят через терминалы и ККТ, зарегистрированные на сторонние организации. В результате выручка поступает не тому лицу, которое фактически ведет ресторанный бизнес.

🔹 Дробление бизнеса

Один ресторанный проект может быть распределен между несколькими ООО и ИП: через одну компанию проводят расчеты в зале, через другую — доставку, на третью оформляют персонал.

В спорах о дроблении бизнеса в общепите за 2021–2026 годы средняя сумма доначислений составляет 40–80 млн рублей, а около 70% споров в первой инстанции заканчиваются в пользу налоговых органов.


🔹 «Серые» зарплаты и самозанятые вместо работников

Значение имеет фактический характер отношений: график работы, подчинение внутреннему распорядку, регулярность выплат, использование оборудования и инфраструктуры заказчика. Отдельный риск связан с неучтенной выручкой, которую используют для выплаты зарплат без удержания НДФЛ и начисления страховых взносов.

➡️ Сами способы налоговой оптимизации работы заведений общепита не новы, но постепенно меняются возможности налогового контроля: чем больше данных получает ФНС, тем проще сопоставить отчетность с фактической деятельностью бизнеса и выявить расхождения.

Ключевой риск для общепита сегодня — несоответствие между экономикой, которую бизнес демонстрирует проверяющим органам, и тем, как он работает в действительности.

Источник
  • 🔥 3
  • ❤ 1
  • 👍 1
  • 🤝 1
Post #869 314
Пострадавшим продавцам на год продлили сроки уплаты налогов и приостановили выездные проверки

Правительство утвердило меры поддержки продавцов, пострадавших из-за атак БПЛА на объекты группы «РВБ».

Постановление предусматривает продление сроков уплаты ряда налогов и страховых взносов, приостановление отдельных мероприятий налогового контроля и продление сроков направления требований об оплате задолженности и принятия решений о ее взыскании.

Кто сможет воспользоваться мерами поддержки?

Право на них имеют лица с действующим договором о реализации товаров с ООО «Вайлдберриз» или ООО «РВБ», если выполняется одно из условий:

🔹 расчетная сумма ущерба от атак, начиная с июля 2026 года, превысила 5% дохода за 2025 год, определяемого по правилам постановления;

🔹 лицо зарегистрировано в ЕГРЮЛ или ЕГРИП начиная с 1 декабря 2025 года и понесло ущерб. Для этой категории порог в 5% не установлен.

Какие меры предусмотрены?

🔹 сроки уплаты ряда налогов и страховых взносов, подлежащих уплате в августе 2026 года — июле 2027 года, продлеваются на 12 месяцев;

🔹 после наступления продленного срока большинство платежей можно вносить равными частями — по 1/12 ежемесячно. Для АУСН и НПД такая рассрочка не предусмотрена, проценты не начисляются;

🔹 до 31 декабря 2026 года приостанавливаются вынесение решений о проведении и проведение назначенных выездных и повторных выездных налоговых проверок, а также связанные с ними процессуальные сроки;

🔹 на шесть месяцев продлеваются предельные сроки направления требований об оплате задолженности и принятия решений о ее взыскании.

Отдельные решения о предоставлении отсрочки и рассрочки налоговые органы и органы страховщика не выносят.

Перечни пострадавших формирует ООО «РВБ» и ежемесячно передает их в ФНС и территориальные органы страховщика.

Таким образом, меры поддержки применяются не автоматически: решающим будет включение продавца в перечень ООО "РВБ" и соответствие установленным критериям.
  • 👍 1
  • 🔥 1
Post #868 353
ФНС предлагает ввести отметку для семейных групп компаний

ФНС предлагает добавить в сервис оценки бизнеса новый справочный показатель, который позволит учитывать родственные связи между руководителями и владельцами компаний. Критерий должен помочь выявлять возможное необоснованное использование льгот для МСП при разделении единого бизнеса между взаимозависимыми лицами.

Согласно проекту приказа, специальная отметка может появиться у группы взаимозависимых организаций, которыми управляют супруги, родители и дети, братья или сестры, а также у компаний с общим директором или владельцем.


Но одного родства для появления недостаточно.

При каких условиях появится отметка?

Критерий будет применяться, если хотя бы одна компания из группы в течение последних трех лет применяла льготы для малого и среднего бизнеса — например, пониженные тарифы страховых взносов.

В ФНС подчеркивают: отметка будет справочной, не повлияет на оценку бизнеса и сама по себе не станет основанием для проведения проверки или запроса документов.


При этом новый показатель позволит учитывать родственные связи в общей картине налоговых рисков бизнеса.

Налоговые органы оценивают возможное дробление бизнеса по совокупности обстоятельств:

🔹 общее руководство и общих сотрудников;
🔹 общие помещения, кассы и бухгалтерию;
🔹 единую клиентскую базу;
🔹 перераспределение выручки между компаниями.

В пользу самостоятельности организаций, напротив, могут свидетельствовать собственные работники и ресурсы, отдельные договоры и расходы, а также собственная деловая цель.

Семейные связи сами по себе не доказывают дробление бизнеса, но если в группе взаимозависимых компаний хотя бы одна организация применяла льготы МСП, ФНС сможет учитывать этот фактор при оценке налоговых рисков.

Поэтому для семейных групп особенно важно, чтобы самостоятельность каждой компании подтверждалась не только формально, но и фактически.

Изменения могут заработать с октября 2026 года.

Источник
  • 👍 3
  • 🔥 1
Post #867 378
ginlegal | Гин и партнеры «Бумажный» НДС: уточняться или защищаться? После раскрытия крупнейших «площадок НДС» налоговые органы начали работать с их клиентами и контрагентами. При этом претензии возникают не только к компаниям, которые непосредственно взаимодействовали с такой «площадкой»…
Уже 17 сентября состоится вебинар «Бумажный» НДС: уточняться или защищаться?

🔹 Поговорим о современных методах контроля.
🔹 Почему добросовестные налогоплательщики оказываются на комиссиях по побуждению к добровольному уточнению обязательств и доплате НДС.
🔹 Обсудим федеральный реестр потенциальных выгодоприобретателей (ФРПВ), механизм акцепта и разакцепта.

Подробная программа и ссылка на регистрацию здесь.
  • 👍 5
  • ❤ 3
  • 🔥 3
Post #866 402
ФНС определила, какие данные о продовольственном рынке будет передавать другим ведомствам

ФНС подготовила проект приказа о передаче данных для мониторинга цен на продовольственные товары. Цель механизма — отслеживать цены на всех этапах движения продовольственных товаров, выявлять резкий рост цен и анализировать его причины.

Проект приказа конкретизирует порядок: определяет, какие именно сведения ФНС будет предоставлять федеральным органам исполнительной власти и как будет организован доступ к ним.

Какие сведения войдут в систему?

О продавцах и поставщиках продовольственных товаров планируется передавать, в частности:

🔹 наименование компании или ФИО ИП и ИНН;
🔹 сведения о применяемом специальном налоговом режиме;
🔹 для юрлиц — сведения о постановке на учет в качестве крупнейшего налогоплательщика;
🔹 сведения о принадлежности к группе или холдингу.

Также в перечень входят данные о количестве продавцов и поставщиков и сведения о совершенных между ними сделках по реализации продовольственных товаров.

Отдельный блок — цены и объемы реализации.

Ведомства смогут получать сведения об индексе и динамике цен, диапазоне между минимальным и максимальным индексами изменения цен, цене реализации и импорта, объемах реализации, а также вкладе изменения цены отдельных товаров в изменение индекса цен по перечню продовольственных товаров.

ФНС будет предоставлять и финансовые показатели бизнеса: выручку и доходы по данным налоговых деклараций, сумму реализации товаров по НДС, рентабельность и долю процентных расходов в выручке.

Сведения содержатся в прикладной подсистеме «Мониторинг цен». Доступ к ним получат федеральные органы исполнительной власти из перечня, утверждаемого Правительством, после идентификации и аутентификации через ЕСИА.

На что обратить внимание бизнесу?

Сам проект приказа не вводит новых требований для предпринимателей. Он определяет состав сведений и порядок их предоставления между государственными органами. На это прямо указывает ФНС в пояснительной записке.

При этом новый механизм позволит анализировать динамику продовольственных цен с учетом сведений о сделках, объемах реализации и финансовых показателях участников рынка. По замыслу разработчиков, такой анализ должен помочь выявлять причины резкого роста цен и принимать соответствующие меры.

Проект предусматривает, что приказ вступит в силу со дня официального опубликования, но не ранее 1 января 2027 года.
  • 👍 2
Post #864 471
«Бумажный» НДС: уточняться или защищаться?

После раскрытия крупнейших «площадок НДС» налоговые органы начали работать с их клиентами и контрагентами. При этом претензии возникают не только к компаниям, которые непосредственно взаимодействовали с такой «площадкой», но и к бизнесу, чьи контрагенты оказались связаны с ней через цепочку поставщиков.

Что делать, если инспекция предлагает добровольно исключить вычеты по НДС и расходы по налогу на прибыль: уточняться или защищать свою позицию?

Юридическая фирма «Гин и партнеры» проведет вебинар, на котором разберем, как изменилась тактика налоговых органов и как действовать налогоплательщику, если инспекция уже связала его контрагента с «площадкой НДС», предложила представить уточненные декларации или вызвала на комиссию.

➡️ 17 сентября 2026 года в 12.00 по мск. Мероприятие пройдет на платформе Zoom, ссылка на встречу будет направлена после прохождения регистрации.

В программе:

🔹 «Площадки „бумажного“ НДС»: почему в зоне риска оказался широкий круг компаний? Как налоговые органы выявляют цепочки и почему претензии могут возникнуть даже к тем, кто напрямую с «площадкой» не взаимодействовал.

🔹 Уточниться или защищаться? Как выбрать стратегию в конкретной ситуации: критерии принятия решения и риски каждого варианта.

🔹 Как доказать реальность сделки и добросовестность налогоплательщика? Какие доказательства имеют значение в налоговом споре и что действительно работает в суде.

🔹 Как подготовиться к претензиям ФНС заранее? Что такое «защитное досье», как выстроить проверку контрагентов и отношения с поставщиками, чтобы снизить налоговые риски.

Спикеры:

🔹 Кира Гин — управляющий партнер;
🔹 Александрина Гин — партнер;
🔹 Дмитрий Карандашов — юрист.

Регистрация по ссылке.

Участие бесплатное. Количество мест ограничено.

Мероприятие закрыто для консультантов юридических, адвокатских и аудиторских фирм.
  • ❤ 6
  • 👍 6
  • 🔥 5
Post #863 389
Переводы с личного счета директора: когда их могут признать зарплатой?

Как бы бизнес ни пытался изменить форму выплаты заработной платы, налоговый орган будет оценивать не только документы компании, но и фактическое движение денежных средств. В том числе — операции по личным счетам руководителей и иных взаимосвязанных лиц, если они могут быть связаны с расчетами с работниками.

Сегодня разберем
кейс, в котором налоговый орган признал выплаты работникам со счета директора доходом от выполнения трудовых функций.

Компания настаивала, что речь шла о займах из личных средств директора, однако инспекция и суды оценили фактический характер перечислений иначе.

Суть спора

В ходе выездной проверки общества налоговый орган установил, что директор компании в 2020–2022 годах ежемесячно перечислял со своего счета денежные средства работникам общества.

Компания ссылалась на то, что выплаты производились из личных средств директора по договорам займа, а возврат денег подтверждался расписками. Однако инспекция квалифицировала перечисленные суммы как доход работников, связанный с выполнением трудовых функций.

Налоговый орган доначислил 1,78 млн руб. НДФЛ.

Позиция судов

Суды трех инстанций поддержали налоговый орган и обратили внимание на совокупность обстоятельств:

🔹 выплаты осуществлялись систематически и ежемесячно;
🔹 период перечислений совпадал с периодом трудовой деятельности работников;
🔹 допрошенные сотрудники подтвердили, что получали таким образом заработную плату и премии;
🔹 доводы о договорах займа и возврате денежных средств по распискам были опровергнуты материалами проверки.

В результате суды признали перечисленные суммы доходом работников, полученным от выполнения трудовых функций.

Таким образом, если фактические обстоятельства свидетельствуют о том, что денежные средства выплачивались в связи с трудовыми отношениями, налоговый орган вправе учитывать их действительную экономическую природу независимо от того, с чьего счета произведен перевод.

Осуществление выплат не с расчетного счета компании, а с личного счета руководителя не снижает риски переквалификации и доначислений.
  • 👍 3
  • ❤ 2
Post #862 370
Подача уточненной декларации в результате хакерской атаки: можно ли из-за нее потерять вычет по НДС?

Друзья! Утрата вычета по НДС может быть связана не только с претензиями инспекции к самой операции, но и с подачей уточненной декларации, которая изменяет ранее заявленные показатели.

В настоящем деле судам пришлось определить, может ли такая декларация повлечь налоговые последствия, если компания утверждает, что документ был направлен без ее воли вследствие неправомерного доступа к электронной подписи.

Суть спора

ООО «Соцпрод» заявило вычет по НДС на 2 721 708 руб. по счету-фактуре поставщика. Сумма НДС к уплате составила 162 798 руб. Позднее была подана уточненная декларация, в которой не был отражен раздел 8 со сведениями из книги покупок. В результате ранее заявленный вычет не отразился, а сумма НДС к уплате увеличилась.

Общество утверждало, что эту уточненную декларацию оно не подавало. По его версии, неустановленные лица получили удаленный доступ к ноутбуку и электронной подписи директора.


Чтобы восстановить первоначальные показатели, компания подала еще одну уточненную декларацию, в которой вновь отразила ранее заявленный вычет. Однако налоговая отказалась приводить сальдо ЕНС в соответствие с этой декларацией.

Позиция налогового органа

Инспекция считала, что общество под предлогом хакерской атаки пытается восстановить суммы НДС, заявленные к вычету с нарушением ст. 54.1 НК РФ.

Налоговый орган ссылался на признаки «бумажного» НДС, технического контрагента и правила формирования ЕНС: сумма уменьшения по уточненной декларации, поданной позднее трех лет со дня окончания срока уплаты налога, не учитывается на едином налоговом счете и не формирует положительное сальдо.

Позиция судов

Первая инстанция согласилась с налоговым органом.

Апелляция поддержала позицию налогоплательщика и указала на несколько обстоятельств:

🔹 спорная уточненная декларация, в которой не был отражен ранее заявленный вычет, была подана помимо воли общества;
🔹 налоговый орган не представил доказательств, которые достоверно опровергали бы неправомерный доступ к электронной подписи директора;
🔹 последующая уточненная декларация не содержала нового вычета, а фактически восстанавливала показатели первоначальной декларации;
🔹 вычет был заявлен в первоначальной декларации в пределах установленного срока;
🔹 камеральная проверка последующей уточненной декларации завершилась без выявления нарушений;
🔹 решений об отказе в применении вычета налоговый орган не принимал.

Кассация поддержала выводы апелляционного суда и оставила постановление без изменения.

Таким образом, если вычет первоначально заявлен в установленный срок, а последующая декларация лишь восстанавливает показатели, измененные помимо воли налогоплательщика, формальные правила учета сумм на ЕНС не должны приводить к утрате права на вычет.

При этом налогоплательщикам важно контролировать доступ к электронной подписи и каналам подачи отчетности: документ, направленный от имени компании, может повлечь налоговые последствия, а восстанавливать нарушенные права придется уже в судебном порядке.
  • 👍 4
  • ❤ 2
Post #861 370
Минпромторг определил механизм уплаты технологического сбора

Минпромторг подготовил проект постановления, который определяет порядок исчисления, уплаты и возврата технологического сбора. Правила будут распространяться на ввоз и производство электронной компонентной базы (электронных модулей) и промышленной продукции, которые содержат такие компоненты, включенных в соответствующие перечни.

Сбор будет исчисляться за единицу товара исходя из размера, установленного для соответствующей позиции перечня. Конкретных ставок в проекте постановления нет — их должен определить Минпромторг.

Главное в проекте — технологический сбор встраивается непосредственно в механизм ввода продукции в оборот.


🔹 После получения уведомления о вводе товара в оборот оператор системы маркировки передаст необходимые сведения в ГИСП.
🔹 ГИСП в автоматизированном режиме рассчитает сумму технологического сбора и получит из АИС ФНС сведения об уплаченных суммах.
🔹 Если уплаченной суммы достаточно для исполнения обязанности по сбору, система сформирует подтверждение уплаты и возможности ввода товара в оборот.
🔹 Если суммы недостаточно, плательщику направят уведомление о невозможности внесения в систему маркировки сведений о вводе товара в оборот.

Для работы этого механизма предусмотрен информационный обмен между ГИСП, системой маркировки и АИС ФНС «Налог-3». Передаваться будут, в частности, сведения о плательщике, GTIN, коды ТН ВЭД и ОКПД2, количество товара, модель, технические характеристики и иные данные о продукции.


Еще несколько положений проекта:

🔹 ФНС будет учитывать обязанность по уплате технологического сбора со дня поступления в ее информационную систему сведений о начислении;
🔹 взыскание сбора будет осуществляться в порядке, аналогичном установленному главами 8, 10 и 11 НК РФ;
🔹 пени на неисполненную обязанность по уплате технологического сбора начисляться не будут;
🔹 излишне уплаченный сбор можно будет вернуть по заявлению в порядке, аналогичном возврату положительного сальдо ЕНС по ст. 79 НК РФ.

Проект предусматривает вступление постановления в силу с 1 декабря 2026 года. В пояснительной записке Минпромторг при этом указывает, что его принятие не повлечет социально-экономических, финансовых и иных последствий для предпринимательской деятельности.


➡️ Стоит иметь в виду, что при недостаточности уплаченной суммы система не подтвердит возможность ввода соответствующего товара в оборот.
  • 👍 3
  • ❤ 2
Post #860 398
Меньше налоговых проверок, больше налоговых преступлений: новые тренды контроля

За первое полугодие 2026 года в России выявили 3 362 налоговых преступления. Это на 17,2% больше, чем за аналогичный период прошлого года, и максимальный прирост как минимум за последние 12 лет.

Но означает ли это, что бизнес стал чаще уклоняться от уплаты налогов? Не обязательно.

Тенденции налогового контроля

🔹 ФНС постепенно сокращает количество выездных проверок и делает ставку на цифровую аналитику. Налоговые органы сопоставляют сведения из деклараций, банковских операций, онлайн-касс, отчетности контрагентов и других источников.

🔹 В зоне пристального внимания остаются случаи дробления бизнеса, операции с «техническими» компаниями, искусственное распределение выручки между участниками группы и теневая занятость. Сами по себе такие схемы не являются чем-то новым, но возможности государства по их обнаружению существенно изменились. И не все предприниматели осознают изменившуюся реальность.

К чему готовиться предпринимателям?

Если определенная структура бизнеса существовала годами и не вызывала вопросов, нет гарантии, что к ней не будет претензий в дальнейшем.

Налоговые органы все тщательнее анализируют модель ведения деятельности и глубоко погружаются в вопросы экономики: кто управляет бизнесом, где фактически работают сотрудники, кем принимаются решения, какими ресурсами обладают контрагенты и имеется ли у операций самостоятельная деловая цель. И анализ происходит так, что предприниматель остается в неведении ровно до тех пор, пока не придет «письмо счастья» от налогового органа.


Также стоит отметить, что если материалы проверки уже переданы правоохранительным органам, защищать интересы бизнеса и его руководителей становится значительно сложнее.

Таким образом, условиях цифрового контроля профилактика обходится значительно дешевле, чем защита при налоговой проверке или в уголовном деле. Мы рекомендуем проводить диагностику используемой налоговой модели заранее, а не когда компания получила требование от ФНС или вызов на комиссию.
  • 👍 11
  • ❤ 3
Post #859 361
Налоговые льготы в медицине и образовании: новые акценты налогового контроля

Медицинские и образовательные организации все чаще получают требования налоговых органов, связанные с обоснованностью применения налоговых льгот.

С 2026 года при проверке права на ставку 0% по налогу на прибыль и освобождение отдельных операций от НДС инспекции анализируют не только формальное соблюдение предусмотренных НК РФ условий, но и фактическую модель деятельности налогоплательщика: структуру доходов, содержание оказываемых услуг, внутригрупповые операции и распределение финансовых потоков.


Разберем, какие обстоятельства могут повлиять на оценку обоснованности налоговой льготы.

🔹 Доля профильных доходов

Для применения ставки 0% по налогу на прибыль доходы от образовательной или медицинской деятельности должны составлять не менее 90% всех доходов, учитываемых при расчете налоговой базы.

Особое внимание налоговые органы уделяют компаниям, у которых этот показатель находится близко к установленному порогу. В таких случаях инспекция проверяет состав доходов и выясняет, не были ли отнесены к профильной деятельности, например, проценты по займам, курсовые разницы, доходы от аренды или продажи имущества.

🔹 Содержание оказываемых услуг

Налоговые органы оценивают не только наличие лицензии, но и фактическое содержание оказываемых услуг. В частности, вопросы могут возникнуть к образовательным компаниям при проведении тренингов или организации бизнес-клубов, а также услуг по проведению медицинскими организациями эстетических процедур.

Само по себе наличие лицензии не подтверждает право на льготу в отношении всех получаемых доходов. Необходимо, чтобы конкретные услуги относились к деятельности, для которой НК РФ предусматривает соответствующую налоговую преференцию.

🔹 Внутригрупповые операции и дробление

Еще одно направление контроля — операции внутри группы компаний, в которых организация со ставкой 0% работает вместе с взаимозависимым лицом, на которое выведена часть непрофильной деятельности.

Один из выявленных вариантов: расходы организации со льготным режимом налогообложения фактически несла взаимозависимая компания на общей системе налогообложения. В результате первая не платила налог на прибыль благодаря ставке 0%, а вторая учитывала соответствующие затраты при формировании собственной налоговой базы.

Такие модели могут оцениваться с точки зрения обоснованности распределения расходов внутри группы и наличия налоговой экономии.

🔹 Зарплаты и дивиденды

Налоговые органы анализируют соотношение уровня заработной платы сотрудников и выплат дивидендов топ-менеджерам. Причина — различия в налоговой нагрузке. Заработная плата облагается НДФЛ по прогрессивной шкале и страховыми взносами, тогда как дивиденды, выплачиваемые физическим лицам — налоговым резидентам, облагаются НДФЛ по ставкам 13% и 15%.

Поэтому инспекция может оценивать, не подменяются ли выплаты за труд дивидендами с целью снижения совокупной налоговой нагрузки.

Контроль льгот становится системным

Ранее мы уже рассказывали о претензиях к крупному бизнесу из-за совмещения инвестиционных льгот. У отдельных компаний сумма доначислений и штрафов оказалась сопоставима с годовой выручкой и прибылью.

Теперь аналогичный подход заметен в медицине и образовании: налоговые органы проверяют не только наличие формальных оснований для преференции, но и структуру доходов, фактическое содержание услуг, внутригрупповые отношения и распределение прибыли.

Поэтому применение налоговой льготы все чаще требует оценки соответствия деятельности налогоплательщика требованиям, предусмотренным НК РФ для ее применения.

Источник
  • 👍 3
  • 🤝 2
  • 🔥 1
Post #858 441
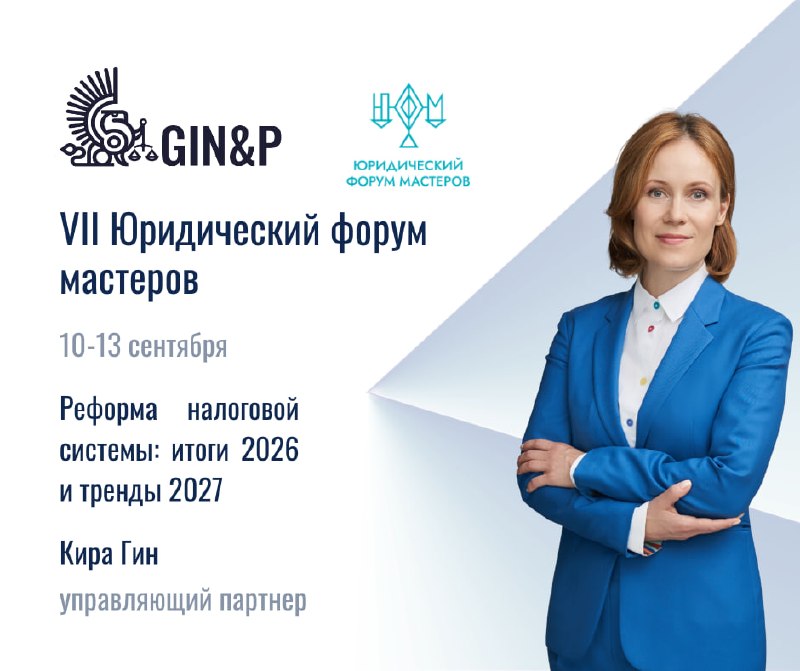
VII Юридический форум мастеров: ждем вас в Воронеже!

Друзья! С 10 по 13 сентября 2026 года в Воронеже пройдет одно из крупнейших профессиональных мероприятий для практикующих юристов из России и стран СНГ — VII Юридический форум мастеров (ЮФМ).

В программе ЮФМ-2026:
🔹 более 40 деловых секций;
🔹 около 1200 слушателей со всех точек мира;
🔹 свыше 200 спикеров: представители юридических фирм, адвокатуры, бизнеса и государственных органов.

Ключевые тематические направления 2026 года:
🔹 уголовное и налоговое право: изменения последнего года;
🔹 защита бизнеса и банкротные споры;
🔹 интеллектуальная собственность, цифровое право и регулирование данных;
🔹 управление юридической фирмой и юридической функцией в компании.

Управляющий партнер юридической компании «Гин и партнеры» Кира Гин выступит на форуме в секции «Реформа налоговой системы: итоги 2026 и тренды 2027».

Поговорим о том, как налоговые изменения повлияли на бизнес в 2026 году, какие вопросы возникли на практике и к чему компаниям стоит готовиться в следующем году.

Приходите послушать и обсудить актуальные изменения вместе с налоговыми экспертами.

Ознакомиться с полной программой и приобрести билеты можно на сайте.

Воронеж ждет!
  • ❤ 4
  • 🔥 3
  • 👏 2
Post #857 422
Комиссия без деловой цели: как ФНС пересчитала налоги автодилеру

Друзья! Сегодня разберем кейс, который показывает: попытки искусственно занизить налоговую базу за счет оформления агентского или комиссионного вознаграждения могут стать предметом пристального внимания ФНС.

При работе по агентским и комиссионным договорам важно учитывать не только формальные условия договора, но фактический характер взаимоотношений сторон.

Суть спора

Предприниматель продавал автомобили через собственные автосалоны по договорам комиссии с взаимозависимыми лицами и отражал в качестве прибыли только небольшое комиссионное вознаграждение, которое было существенно меньше разницы между покупкой и продажей автомобилей.

ФНС пришла к выводу, что включение взаимозависимых лиц в цепочку не имело реального делового характера, а договоры комиссии носили формальный характер и использовались для уменьшения налоговых обязательств.


По итогам выездной проверки предпринимателю доначислили 47,9 млн руб. НДС и 34,5 млн руб. НДФЛ, а также пени и штрафы.

Позиция судов

Суд первой инстанции частично поддержал предпринимателя и признал решение инспекции незаконным в части начисления 35,2 млн руб. НДС и почти 25 млн руб. НДФЛ, а также соответствующих пеней и штрафа.

Апелляция отменила решение в этой части. Она согласилась с выводом ФНС о формальном характере комиссионной модели, а также признала правильным расчет действительной налоговой обязанности.

Кассация поддержала апелляцию и отдельно обратила внимание на обстоятельства, при которых налоговый орган производил расчет:

🔹 инспекция истребовала документы и сведения по реализации 3 238 автомобилей, однако предприниматель представил документы только по небольшому количеству сделок;

🔹 для восстановления первичного учета проверяющие опрашивали реальных владельцев автомобилей, запрашивали подтверждающие документы и сведения из ГИБДД, исследовали первичку самого налогоплательщика;

🔹 суд признал, что инспекция предприняла исчерпывающий объем действий для установления действительной налоговой обязанности;

🔹 поскольку основания для применения расчетного метода возникли из-за непредставления документов самим налогоплательщиком, именно он должен доказать, что расчет налогового органа не соответствует фактическим условиям его экономической деятельности.

Таким образом, если налогоплательщик не представляет документы, позволяющие восстановить реальные показатели сделок, инспекция вправе использовать расчетный метод. А доказывать, что полученный инспекцией результат не соответствует фактическим условиям деятельности бизнеса, придется уже самому налогоплательщику.
  • 👍 4
  • ✍ 3
  • 😱 1
Post #856 411
Что происходит еще до проверки: 4 повода для налоговых претензий

На РБК вышла еще одна статья юридической компании «Гин и партнеры» о том, какие ситуации в 2026 году становятся поводом для налоговых претензий уже на этапе предпроверочного анализа.

ФНС все активнее формирует позицию еще до назначения выездной проверки, а в ходе самой проверки ищет подтверждение сделанным ранее выводам.

➡️ Один из кейсов, который разобрали авторы материала, — переквалификация дивидендов в заработную плату директора с доначислением НДФЛ и страховых взносов на сумму около 60 млн рублей.

Также в статье рассмотрели претензии из-за связей контрагентов с площадками по «бумажному» НДС, займов иностранным компаниям и применения льгот по страховым взносам при ведении бизнеса через несколько юридических лиц.

📎 Статья опубликована в РБК Pro и доступна подписчикам издания. Ознакомиться с полным текстом материала и оформить подписку можно по ссылке.
  • 👍 5
  • 🔥 2
  • ❤ 1
Post #855 428
Инвестиционные льготы под особым контролем: когда меры поддержки могут привести к доначислениям

Крупный бизнес столкнулся с налоговыми доначислениями в результате совмещения льготных режимов.

Речь идет о ситуациях, когда компания одновременно применяла несколько механизмов налоговой поддержки, например:

🔹 соглашение о защите и поощрении капиталовложений (СЗПК);
🔹 федеральный инвестиционный вычет (ФИНВ) или региональный инвестиционный вычет (ИНВ);
🔹 статус резидента территории опережающего развития (ТОР) или особой экономической зоны (ОЭЗ);
🔹 инструменты кластерной инвестиционной платформы или регионального инвестиционного проекта (РИП).

Сумма доначислений и штрафов у отдельных компаний оказалась сопоставима с годовой выручкой и прибылью.

Риски совмещения льготных режимов

Налоговые органы все внимательнее проверяют не только право компании на конкретную льготу, но и допустимость ее одновременного применения с другими мерами поддержки.

Проблема в том, что не все вопросы совмещения льгот прямо урегулированы в Налоговом кодексе РФ. Сложности могут возникнуть в разной оценке сложившихся подходов: компания исходит из отсутствия прямого запрета на применение нескольких режимов, а налоговый орган или Минфин придерживаются более ограничительного подхода.

Например, Минфин уже высказывал позицию о невозможности совмещать преференции по СЗПК и ТОР: если компания одновременно соответствует критериям двух режимов, ей предлагается выбрать один из них.


Не исключено, что такой подход может применяться и к другим сочетаниям льготных режимов: СЗПК со СПИК, РИП, ОЭЗ и другими инструментами.

Что показывает статистика?

В I квартале 2026 года количество выездных налоговых проверок крупнейших налогоплательщиков выросло до 42 против 13 за аналогичный период 2025 года.

Среднее доначисление по итогам проверки увеличилось на 58% — до 223,5 млн рублей. Всего крупному бизнесу за январь–март доначислили 9,4 млрд рублей. Это в 8 раз больше, чем за аналогичный период прошлого года.

➡️ Инвестиционные льготы требуют отдельной проверки не только по условиям применения, но и по совместимости с другими режимами. Иначе мера поддержки, которая должна была снизить налоговую нагрузку, может стать основанием для крупного налогового спора.

Источник
  • ❤ 3
  • 👍 3
Post #854 409
Новые разъяснения ФНС о порядке работы системы СПОТ

ФНС подготовила ответы на вопросы о применении национальной системы подтверждения ожидания поставки товаров (СПОТ).

В письме ведомство разъяснило порядок оформления ДОПП и QR-кодов, случаи освобождения от обеспечительного платежа, а также обязанности перевозчиков.

Выделили основные моменты, на которые, на наш взгляд, необходимо обратить внимание бизнесу.

🔹 СПОТ применяется не только при обычном ввозе товаров для продажи. Требования системы распространяются в том числе на возвратную тару и многооборотные емкости, товары для лабораторных испытаний и сертификации, выставок, ремонта, а также имущество, перемещаемое по договорам аренды, лизинга и безвозмездного пользования.

🔹 Обязанность оформить ДОПП не всегда означает необходимость вносить обеспечительный платеж. Например, при ввозе товаров для испытаний, выставок или ремонта ДОПП и QR-код необходимы, но обеспечительный платеж не вносится. Аналогичный подход действует и в ряде других случаев, перечисленных ФНС.

🔹 Маркетплейсы в особом статусе. Электронные торговые площадки освобождаются от обеспечительного платежа по товарам, которые ввозятся в Россию для последующей реализации физлицам через ЭТП. При этом подача ДОПП остается обязательной, а после прохождения форматно-логического контроля присваивается QR-код.

🔹 При транзите через Россию ДОПП и QR-код не требуются, если товары перемещаются через территорию РФ в третьи страны.

🔹 QR-код не имеет срока действия. Если до пересечения границы меняется транспортное средство, новый код получать не нужно — достаточно изменить сведения о транспорте в системе. Если одну товарную партию перевозят несколькими транспортными средствами, QR-код необходим для каждого из них.

Отдельно ФНС разъяснила обязанности перевозчиков. В частности, до начала перевозки они должны получить у заявителя или поставщика визуализированную ссылку и предъявлять ее должностным лицам контролирующего органа СПОТ по требованию.


Главный вывод — освобождение от обеспечительного платежа не означает освобождения от требований СПОТ в целом. Поэтому при ввозе товаров из стран ЕАЭС важно отдельно проверять, требуется ли для конкретной операции оформление ДОПП и QR-кода.
  • 👍 5
Older posts →

About this channel

How can I read @ginlegal without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ginlegal | Гин и партнеры: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ginlegal | Гин и партнеры have?
ginlegal | Гин и партнеры (@ginlegal) has 1.53K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ginlegal | Гин и партнеры know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →