TGViewer
Channel Public Channel
Фінанси в Німеччині

Фінанси в Німеччині

@germanyhelpsukraine

Інформаційна група з питань страхування, кредитування, інвестицій , банківських послуг в Німеччині.

Веде ліцензований в Німеччині банківський спеціаліст Олена Бойко

https://boikowealthmanagement.de/uk/
Subscribers
9.63K
Photos
41
Videos
3
Links
24
Recent Posts 17 shown
Post #191 501
АРХІТЕКТУРА КАПІТАЛУ | БЕРЛІН

10 жовтня запрошую вас на мій закритий офлайн-майстер-клас про те, як грамотно вибудувати власні фінанси в Німеччині.

За 4 години розберемо те, що безпосередньо впливає на ваш капітал:

— як легально оптимізувати податки в Німеччині;
— які страхування дійсно потрібні, а за які ви просто переплачуєте;
— як захистити себе, родину та капітал у кризові періоди;
— які інвестиційні інструменти доступні в Німеччині та що сьогодні може бути цікавим;
— як побудувати довгострокову фінансову стратегію, якщо ви живете та заробляєте в Німеччині.

Хто проводить?

Я — Olena Boiko, незалежна фінансова та інвестиційна консультантка в Німеччині.

Маю офіційні німецькі дозволи §34d GewO у сфері страхування, §34f GewO у сфері фінансових інвестицій та §34i GewO у сфері фінансування нерухомості.

Я не прив’язана до одного банку чи однієї страхової компанії та працюю з широким ринком фінансових, страхових та інвестиційних рішень. Тому на майстер-класі ми говоритимемо не про продаж конкретного продукту, а про логіку прийняття фінансових рішень.

Будуть реальні кейси, конкретні інструменти та можливість поставити власні запитання.

📍 Berlin, Großbeerenstraße 83, 10963 Berlin
📅 10.10.2026
🕔 17:00–21:00
👥 Офлайн, невелика група
🎟 Вартість участі — 55 €

Кількість місць обмежена.

Забронювати місце та оплатити участь:
👉 https://buy.stripe.com/5kQ4gzaaS14P9tr2a6aIM03
  • 👍 1
Post #190 1.41K
Срібло впало на 50% за пів року. 📉 Рекордні відтоки капіталу та паніка натовпу — класичний індикатор того, що час шукати хорошу точку входу (Einstiegspunkt).

Поки золото припадає пилом у резервах як музейний експонат (частка у промисловості лише близько 6%), майже 60% срібла фізично «згоряє» в реальному виробництві. Його запаюють у техніку так, що дістати назад економічно недоцільно.

Технологічний попит б'є рекорди, особливо на тлі глобальної Energiewende:
• Сонячна енергетика: Лише Китай за 2025 рік встановив понад 600 млн панелей (15-20 г срібла в кожній).
• E-Autos: Потребують 25-50 г на машину — вдвічі більше, ніж авто з ДВЗ.
• Бум штучного інтелекту: За даними Reuters, дата-центри дадуть майже половину всього зростання попиту на електрику в США до 2030 року. А срібло — найкращий провідник з усіх елементів таблиці Менделєєва, замінити його просто нічим ⚡.

При цьому пропозиція (Angebot) летить у прірву. За даними Silver Institute, ринок іде до 6-го року дефіциту поспіль. З 2021 року із запасів вичерпано 760 млн унцій — еквівалент майже 9 місяців усього світового видобутку.

Підсумок: ми бачимо унікальну комбінацію. Метал, необхідний головним технологіям десятиліття, стрімко зникає і не має фізичних замінників. Бонусом іде історично доведений захист від знецінення паперових грошей (Inflationsschutz), який рухається за золотом, але з вищою амплітудою 🛡️.

А у вашому Anlageportfolio вже є срібло, чи ви теж піддалися загальним настроям і чекаєте подальшого просідання? 👇
  • ❤ 3
Post #189 1.74K
🚴 Велосипед — це теж учасник дорожнього руху. І штрафи тут цілком «автомобільні».

Багато українців у Німеччині навіть не здогадуються, що за деякі порушення на велосипеді можна отримати не лише штраф, а й пункти у Фленсбурзі.

Наприклад:
🔸 не скористалися велодоріжкою, хоча вона була обов’язковою — 20 €;
🔸 проїхали на червоне світло — від 60 € + 1 пункт;
🔸 їдете без дзвінка — 15 €.

Зберігайте цю пам’ятку та поділіться нею з друзями. Особливо зараз, коли багато хто пересувається велосипедом щодня.

🇩🇪 Незнання правил у Німеччині, на жаль, не звільняє від відповідальності.

💬 А ви знали, що за не використання велодоріжки теж можна отримати штраф?
  • ❤ 5
  • 🤔 1
Post #188 1.84K
🏥 У Німеччині змінюють державне медичне страхування. За що доведеться платити більше?

10 липня Бундестаг ухвалив масштабну фінансову реформу державного медичного страхування GKV.

Причина проста: системі бракує грошей. Витрати зростають майже вдвічі швидше, ніж доходи. Тому частину фінансового навантаження перекладають безпосередньо на застрахованих.

Що змінюється:

💍 Безкоштовне страхування чоловіка або дружини обмежать

З 2028 року за непрацюючого чоловіка або дружину, які зараз безкоштовно застраховані через Familienversicherung, потрібно буде сплачувати додаткові 2,5% від доходу основного застрахованого.

Безкоштовне страхування збережеться, якщо:

• у сім’ї є дитина віком до 12 років
• у сім’ї є дитина з інвалідністю
• хтось доглядає за родичем
• застрахована особа досягла пенсійного віку

Діти й надалі залишаються безкоштовно застрахованими.

🦷 Стоматологія стане дорожчою

З 2027 року фіксована компенсація GKV на протезування зубів зменшиться на 10 відсоткових пунктів.

Наприклад, базова компенсація за стандартне лікування може скоротитися з 60% до 50%. Решту пацієнт сплачуватиме самостійно або через додаткове стоматологічне страхування.

💊 Доплати за ліки зростуть на 50%

Замість нинішніх 5–10 євро доплата становитиме від 7,50 до 15 євро.

📊 Поріг для переходу до приватного страхування підвищать

У 2027 році Beitragsbemessungsgrenze та Versicherungspflichtgrenze додатково збільшать на 300 євро на місяць понад звичайне щорічне коригування.

Це означає:

• люди з високим доходом платитимуть більше до GKV
• перейти до приватного страхування PKV стане складніше
• сімейна модель страхування потребуватиме нового розрахунку

Важливо: PKV не є універсальним рішенням для всіх. Потрібно враховувати вік, стан здоров’я, дохід, дітей та довгострокові плани.

Але після цієї реформи багатьом сім’ям варто заново порівняти вартість і покриття GKV та PKV, а також перевірити необхідність стоматологічного страхування.

Пишіть для індивідуального розрахунку: @BoikoWealthManagement

Джерело: Deutscher Bundestag
  • 🤯 3
  • 🤬 3
  • ❤ 2
  • 😭 2
Post #187 1.56K
🚨 BaFin напомнила финансовому сектору Германии о работе с клиентами из стран повышенного риска

13 июля BaFin вновь обратила внимание финансовых организаций на действующее руководство по работе со странами, которые международные регуляторы относят к государствам с высоким риском в сфере отмывания денег и финансирования терроризма.

Что это означает на практике?

✔️ Банки, страховые компании и финансовые посредники обязаны проводить более тщательную проверку клиентов и происхождения денежных средств, если сделки связаны с такими юрисдикциями.

✔️ Клиентам могут чаще запрашивать дополнительные документы:
• подтверждение происхождения капитала;
• налоговые документы;
• договоры купли-продажи;
• выписки по счетам;
• объяснение экономического смысла сделки.

✔️ Проверки могут занимать больше времени, а отдельные переводы — проходить дополнительный комплаенс-контроль.

❗️Важно понимать: это не означает автоматический запрет на проведение операций. Однако финансовые организации обязаны документально подтвердить, что риски были должным образом проверены.

Для экспатов и инвесторов это еще одно напоминание: чем лучше подготовлен пакет документов, тем быстрее проходят ипотечные сделки, инвестиции и международные переводы.

Если вы планируете покупку недвижимости, инвестиции или крупный перевод в Германии — заранее подготовленная финансовая документация может сэкономить вам недели ожидания.

📩 Записаться на консультацию можно через boikowm.de или в Telegram: @BoikoWealthManagement.
  • 😍 1
Post #186 1.38K
🏡 Как купить квартиру за 283 000 €, имея около 48 000 € собственных средств, и при этом часть расходов переложить на арендатора и государство?

Большинство людей думают, что инвестиционная недвижимость должна сразу приносить положительный денежный поток.

Но состоятельные инвесторы смотрят совсем на другие показатели.

📍 Achern, Baden-Württemberg

✔️ Стоимость квартиры — 283 000 €
✔️ Площадь — 71 м²
✔️ Гарантированная аренда — 800 € в месяц
✔️ Энергетический класс C
✔️ Дом после модернизации
✔️ Всего 5 квартир в доме

При финансировании 90% собственные вложения составят около 48 000 € (включая расходы на покупку).

Теперь самое интересное.

При доходе около 86 000 € в год и налоговой ставке около 42% инвестор получает:

✅ налоговую экономию около 3 000 € в год благодаря процентам по кредиту и амортизации (AfA);

✅ ежегодно увеличивает собственный капитал примерно на 3 800 € только за счет погашения кредита;

✅ получает арендный доход, который покрывает значительную часть платежей по кредиту;

✅ владеет активом, который исторически показывает долгосрочный рост стоимости. После коррекции рынка цены на квартиры в Achern снова растут, а долгосрочная динамика остается положительной. (Immowelt)

Не менее важен и рынок аренды.

Achern находится в экономически сильном регионе Баден-Вюртемберг рядом с Баден-Баденом, Оффенбургом и Страсбургом. Спрос на аренду остается высоким, а арендные ставки в городе продолжают постепенно расти. (Immowelt)

💡 Именно поэтому профессиональные инвесторы оценивают недвижимость не только по ежемесячному денежному потоку.

Они считают:

• сколько капитала ежегодно создается;
• сколько налогов удается законно сэкономить;
• сколько кредита за них погашает арендатор;
• насколько вероятен рост стоимости объекта в будущем.

Если вы хорошо зарабатываете в Германии и хотите понять, как использовать недвижимость для создания капитала и снижения налоговой нагрузки, напишите мне в личные сообщения @BoikoWealthManagement.

Я подготовлю для вас индивидуальный расчет именно под ваш доход, налоговую ставку и возможности финансирования.
www.immowelt.de Immobilienpreise Achern: Quadratmeterpreise 8/2026 - immowelt In Achern beträgt der durchschnittliche Quadratmeterpreis für Immobilien aktuell 3.187 €. Weitere Infos zur Preisentwicklung hier in der Übersicht.
  • ❤ 5
Post #185 1.07K
🏥 В Германии приняли масштабную реформу системы здравоохранения. Что изменится для пациентов?

Бундестаг одобрил, а Бундесрат не стал блокировать реформу здравоохранения. Главная цель правительства — остановить дальнейший рост взносов в государственные больничные кассы (Gesetzliche Krankenversicherung, GKV), поскольку расходы системы продолжают стремительно увеличиваться.

Но экономить решили не только за счет медицинской отрасли — часть расходов переложат и на самих пациентов.

Что изменится?

▪️ Вырастет доплата за лекарства.
Если сейчас большинство пациентов платят от 5 до 10 евро за рецептурный препарат, то после реформы диапазон увеличится до 7,50–15 евро.

▪️ Ограничат бесплатное семейное страхование супругов (Familienversicherung).
До сих пор многие супруги без собственного дохода могли бесплатно быть застрахованы через работающего партнера. Теперь условия станут значительно строже. После критики закон немного смягчили: например, родители детей до 12 лет сохранят право на бесплатное совместное страхование.

▪️ Сократят расходы клиник, врачей, аптек и фармацевтических компаний.
Правительство рассчитывает таким образом сэкономить почти 18,8 млрд евро к 2027 году.

Однако у реформы уже немало критиков.

Немецкое общество больниц предупреждает, что под угрозой могут оказаться многие клиники, особенно небольшие. Представители врачей также опасаются ухудшения доступности медицинской помощи и увеличения времени ожидания приема.

Что это означает для жителей Германии?

✔️ Для большинства застрахованных ежемесячные взносы в ближайшее время, вероятно, не вырастут так резко, как ожидалось.

❗ Но при этом пациенты будут больше платить из собственного кармана за лекарства, а некоторым семьям придется заново проверять, сохраняется ли право на бесплатное страхование супруга.

Эта реформа — еще один повод внимательно посмотреть на свою медицинскую страховку. Для многих хорошо зарабатывающих специалистов, предпринимателей и экспатов частная медицинская страховка (PKV) уже сегодня может оказаться выгоднее государственной системы. Но решение всегда должно приниматься только после индивидуального расчета.

Если вы хотите разобраться, какой вариант медицинского страхования будет наиболее выгодным именно в вашей ситуации, записывайтесь на персональную консультацию.

📩 Telegram: @BoikoWealthManagement
  • ❤ 2
Post #184 969
🏡 Чому зараз не варто чекати з купівлею нерухомості в Німеччині

Останні новини знову показують, наскільки глобальна політика впливає на іпотечний ринок.

Після короткого періоду зниження ставок військова ескалація на Близькому Сході знову створила невизначеність на фінансових ринках. Експерти вже говорять про новий тиск на іпотечні ставки в Німеччині. (cash-online.de)

Що це означає для покупців?

👉 Якщо ви чекаєте, що кредити стануть значно дешевшими, це може не справдитися.

Історія показує, що геополітичні конфлікти часто призводять до:
• зростання інфляційних очікувань;
• підвищення прибутковості державних облігацій;
• подорожчання довгострокових іпотечних кредитів. (tagesschau.de)

Для інвестора важливо дивитися не лише на відсоткову ставку.

Потрібно оцінювати:

✔️ чи покриває орендна плата кредит;
✔️ який податковий ефект дає об’єкт;
✔️ який потенціал зростання вартості має нерухомість;
✔️ наскільки вигідно зафіксувати ставку саме сьогодні.

Дуже часто різниця між ставкою 3,7% і 4,0% виглядає критичною лише психологічно. Насправді правильно підібраний інвестиційний об’єкт із хорошими податковими перевагами може компенсувати цю різницю значно швидше, ніж більшість людей уявляє.

Саме тому професійні інвестори не намагаються вгадати найнижчу ставку. Вони купують тоді, коли знаходять правильний об’єкт із сильними економічними показниками.

Якщо ви давно думаєте про інвестицію в нерухомість у Німеччині, зараз саме час проаналізувати свої можливості, а не чекати “ідеального моменту”. Дуже часто він так і не настає.
Cash.: Aktuelle News für Finanzvermittler, Bankberater & Anleger Bauzinsen: Iran-Eskalation beendet kurze Entspannungsphase Iran-Konflikt lässt die Bauzinsen wieder steigen. Der Baufinanzierer Interhyp warnt vor Erwartungslücke beim Eigenkapitalaufbau.
  • ❤ 2
Post #183 950
🚨 Фрази, після яких варто насторожитися

Не завжди обман виглядає як відверта брехня. Часто він ховається за красивими словами та впевненими фразами.

Ось що я регулярно чую від клієнтів після того, як перевіряю їхні договори.

❌ «Це найкраща страхова компанія в Німеччині.»

Насправді найкращої страхової компанії не існує. Є компанія, яка найбільше підходить саме для вашої ситуації. Для когось це буде один страховик, для іншого — зовсім інший.

⸻

❌ «Не витрачайте час на порівняння, усі договори однакові.»

Це неправда.

Договори можуть суттєво відрізнятися:

• розміром комісій;
• гнучкістю внесків;
• можливістю призупиняти платежі;
• інвестиційними фондами;
• гарантіями;
• умовами виплати пенсії.

Саме ці деталі через 20–30 років можуть означати різницю у десятки тисяч євро.

⸻

❌ «Підпишіть зараз, інакше пропозиція зникне.»

Якісне фінансове планування не будується на поспіху.

Якщо вас змушують приймати рішення “тут і зараз”, варто поставити собі питання: чому консультант боїться дати вам час усе обдумати?

⸻

❌ «Не переживайте, документи потім прийдуть на електронну пошту.»

До підписання ви повинні розуміти, що саме підписуєте.

Якщо вам не дають часу ознайомитися з документами або показують лише кілька сторінок — це привід зупинитися.

⸻

❌ «Через кілька років усе одно можна буде легко змінити.»

Не завжди.

Деякі договори мають високі початкові витрати, і дострокове припинення або заміна можуть коштувати дуже дорого.

Саме тому правильний вибір потрібно робити на самому початку.

⸻

❌ «Це оформлюють абсолютно всі.»

Фінансові рішення не можуть бути однаковими для всіх.

Те, що вигідно сім’ї з двома дітьми, може бути абсолютно невигідним для самозайнятої людини або працівника за наймом.

⸻

💡 Хороший консультант не боїться запитань.

Він пояснює, показує альтернативи, дає час подумати й ніколи не тисне на клієнта.

Фінансові договори укладаються на десятки років. Тому обирайте не того, хто найкраще продає, а того, хто допомагає приймати усвідомлені рішення.

Якщо ви сумніваєтеся у своїх договорах, краще перевірити їх сьогодні, ніж через 10–15 років дізнатися, що можна було зробити значно вигідніше.
  • ❤ 4
Post #180 1.47K
🚨 Як зрозуміти, що фінансовий консультант вас обманює?

Останнім часом я все частіше бачу ситуації, коли українцям у Німеччині продають невигідні пенсійні програми та дитячі накопичення. Багато людей роками сплачують внески, навіть не підозрюючи, що договір можна було оформити набагато вигідніше.

Ось кілька ознак, які повинні вас насторожити:

❌ Вам показали лише один варіант договору.
Професійний фінансовий консультант завжди порівнює кілька пропозицій від різних страхових компаній і пояснює переваги та недоліки кожної.

❌ Усі ваші договори оформлені в одній страховій компанії.
Якщо консультант наполягає, що “саме ця компанія найкраща для всього”, це серйозний привід поставити питання. Універсально найкращої страхової компанії не існує.

❌ Вас кваплять із підписанням документів.
Будь-який договір потрібно спокійно прочитати, поставити всі запитання та лише після цього підписувати.

❌ Вам не передали повний пакет документів.
Після оформлення у вас повинні залишитися:

сам договір;
умови страхування;
інформаційний лист про продукт;
консультаційний протокол (Beratungsdokumentation);
документи з підписом консультанта (якщо це передбачено оформленням).

❌ У пенсійному договорі незрозуміло, як розрахована майбутня пенсія.
Особливо уважно перевіряйте:

який розмір динаміки (Dynamik) встановлено;
чи вказана прогнозована пенсія без урахування динаміки (саме цей показник потрібно оцінювати в першу чергу);
чи пояснив консультант, як динаміка вплине на ваші внески в майбутньому.

❌ Вам нічого не пояснили про ризики, комісії та альтернативи.
Консультант повинен не лише розповідати про переваги, а й чесно пояснювати можливі недоліки та інші доступні рішення.

❌ Після підписання консультант зник.
Якщо вам кажуть:
“Тепер ви клієнт страхової компанії, звертайтеся напряму, я більше нічого не зобов’язаний робити” — це дуже поганий знак. Хороший консультант супроводжує клієнта і після укладення договору: допомагає з документами, змінами, страховими випадками та регулярною перевіркою договорів.

💡 Пам’ятайте: фінансовий консультант працює не для того, щоб просто продати договір. Його завдання — підібрати рішення саме під вашу ситуацію та супроводжувати вас протягом усього строку дії договору.

Якщо ви вже маєте пенсійний договір або дитячі накопичення й не впевнені, чи все оформлено правильно, я можу провести незалежний аналіз ваших документів.

👇 Напишіть у коментарях «Перевірка» або залиште заявку на консультацію — допоможу розібратися, чи дійсно ваш договір працює у ваших інтересах.
  • ❤ 4
Post #178 2.35K
‼️ Увага ‼️

Наш новий партнерський сервіс моніторить вигідні тарифи на електроенергію, газ та Wärmepumpe, пропонуючи перехід лише тоді, коли це справді вигідно!
Розрахунок цін та реєстрація — ТУТ
Wechselpilot Automatisch Strom wechseln & jedes Jahr sparen | Wechselpilot Wechselpilot kümmert sich um Ihren Stromwechsel: automatisch, jedes Jahr - Für über 400.000 Haushalte bereits der letzte Stromwechsel ihres Lebens.
Post #177 2.21K
🇩🇪 Медицина «для обраних»? Як у Німеччині з'явилося приватне страхування
Багато хто вважає, що німецьку систему охорони здоров’я вигадав Бісмарк у 1883 році — і на цьому крапка. Але насправді Private Krankenversicherung (PKV) — «приватники» — з’явилися навіть раніше за державне страхування!
Розбираємося, як ця система дожила до наших днів і чому вона досі актуальна. 🧵
🕰 Коротка історія в датах:
• 1848 рік: Поки в Європі вирували революції, у Берліні відкрилася перша каса взаємодопомоги для поліцейських. Це був прообраз сучасного PKV.
• 1883 рік: Бісмарк запроваджує обов'язкове страхування для робітників. Приватні компанії не зникають, а стають «тихою гаванню» для заможних людей, самозайнятих та чиновників.
• 1901 рік: Держава розуміє, що приватний ринок виріс, і запроваджує офіційний нагляд. З цього моменту страхування — це серйозний бізнес із чіткими правилами.
• 2009 рік: Революція. У Німеччині ввели обов'язкове страхування для всіх. Тепер не можна просто сказати «мені не потрібна страховка». Ти зобов'язаний бути або в GKV (державній), або в PKV (приватній).
🧐 Чому в Німеччині дві паралельні системи?
Німеччина — одна з рідкісних країн, де приватна страховка не просто «додаток» до державної, а її повноцінна заміна. Якщо ти заробляєш понад певний ліміт або працюєш на себе, ти маєш право повністю вийти з державної системи.
Що це дає сьогодні?
1. Пріоритет: Запис до вузьких спеціалістів за 2 дні, а не за 2 місяці.
2. Комфорт: Одномісні палати в лікарнях та лікування у головних лікарів.
3. Стабільність: Перелік послуг у PKV прописаний у контракті назавжди, тоді як держава може час від часу скорочувати покриття в GKV.
📊 Цифри
Сьогодні в PKV застраховано близько 8,7 млн осіб. Це майже 10% населення країни. Попри суперечки про «двокласову медицину», система живе вже понад 175 років і поки що нікуди зникати не збирається.
А якою системою користуєтеся ви чи яку б обрали: перевірену державну чи гнучку приватну? Пишіть у коментарях! 👇
  • ❤ 4
Post #176 1.97K
🇩🇪 Реформа приватного пенсійного забезпечення в Німеччині: що важливо знати вкладнику?

У Німеччині завершується підготовка масштабної реформи системи приватного пенсійного забезпечення (Private Altersvorsorge). Це рішення назрівало давно, і його мета — зробити інструменти накопичення гнучкішими та дохіднішими в умовах сучасних ринків.
Як експерт, я проаналізував основні зміни. Розглянемо, що це означає для вашого портфеля.

1. Перехід від страхових гарантій до інвестиційної дохідності
Традиційна система (Riester) робила наголос на 100% гарантії збереження внесків. Це безпечно, але в епоху низьких ставок така стратегія практично не приносила реального доходу вище інфляції.
• Що змінюється: Нова реформа запроваджує «інвестиційні рахунки» (Altersvorsorgedepots). Тепер вкладники зможуть обирати продукти з 80% гарантією капіталу або взагалі без неї, що відкриває доступ до повноцінної участі у зростанні фондового ринку (акції, ETF).

2. Розширення кола учасників: фокус на самозайнятих
Раніше доступ до державних субсидій для приватної пенсії був обмежений певними групами (переважно найманими працівниками).
• Нове правило: Тепер самозайняті (Selbstständige) стають повноправними учасниками системи субсидування. Це важливий крок для індивідуальних підприємців, чия пенсія часто залежить виключно від їхніх особистих зусиль.

3. Оптимізація державної підтримки для сімей
Держава переглянула поріг входу для отримання максимальних бонусів.
• Факт: Тепер повна «дитяча надбавка» (300€ на дитину на рік) виплачуватиметься навіть при мінімальному внеску у 25€ на місяць (раніше було потрібно 100€). Це робить систему доступнішою для молодих сімей та людей із невисоким доходом.

4. Податкова ефективність та складні відсотки
Головний плюс залишається незмінним: податкові пільги на етапі накопичення.
• Механіка: Дохід усередині пенсійного рахунку не оподатковується податком на капітал (Abgeltungssteuer). Це дозволяє реінвестувати весь прибуток, максимально використовуючи ефект «складного відсотка» на горизонті 20–30 років. Податки сплачуються лише під час виплати пенсії (на етапі нижчих доходів, що зазвичай вигідніше).

5. Контроль витрат та прозорість
Для стандартних пенсійних продуктів вводиться ліміт на управління активами — до 1,0% на рік. Це зробить ринок прозорішим і посилить конкуренцію між банками та брокерами, що завжди вигідно кінцевому споживачеві.

Що робити з поточними контрактами Riester?
Реформа не скасовує старі договори. У вкладників буде вибір:
1. Продовжувати поточний контракт на попередніх умовах.
2. Перевести накопичений капітал у новий інвестиційний продукт без втрати вже отриманих субсидій.

Вердикт: Реформа — це не відмова від старих цінностей, а розширення інструментарію. Приватна пенсія в Німеччині стає схожою на успішні моделі інших країн (наприклад, 401k у США), де акцент зроблено на довгострокове інвестування в ринок.
Якщо ви плануєте свою пенсію в Німеччині, 2026 рік стане ідеальним моментом, щоб переглянути стратегію та, можливо, оптимізувати свої накопичення під нові правила.

Маєте запитання щодо конкретних пунктів реформи? Пишіть у коментарях, розберемо деталі! 👇
  • 👍 1
Post #175 1.48K
🧸 Інвестиції для дітей у Німеччині: як обрати поліс та не залишитися без підтримки?

Коли батьки замислюються про накопичення для дитини (Kinderpolice), вони часто дивляться лише на назву компанії. Але як незалежна консультантка, я завжди раджу зазирнути «під капот». Нещодавно я провела аудит актуальних пропозицій від усіх ключових гравців ринку.
Ділюся з вами висновками, які допоможуть прийняти зважене рішення.

📊 Аналіз компаній: хто є хто?

У моєму розпорядженні опинилася порівняльна таблиця всіх топових страховиків. Ось як вони розподіляються за категоріями:

1. Лідери ефективності: LV 1871 та Alte Leipziger

• LV 1871 (MeinPlan Kids) — мій особистий фаворит за цифрами. Мінімальні витрати (Effektkosten ~0,5%) та повна свобода у виборі дешевих ETF. Це ідеальний «накопичувач» для тих, хто хоче вижати максимум із складного відсотка.

• Alte Leipziger — дуже надійний, «фундаментальний» гравець. Чудовий вибір фондів та висока прозорість.

2. Захисники та консерватори: Stuttgarter, Barmenia, Nürnberger

• Barmenia та Stuttgarter — тут ми платимо трохи більше за управління, але отримуємо унікальні медичні опції. Наприклад, можливість у майбутньому застрахувати здоров'я дитини без перевірки стану здоров'я (Optionsrecht).

• Nürnberger — сильні у питаннях захисту на випадок інвалідності або втрати працездатності з самого раннього віку.

3. Бренди-гіганти: Allianz та Continentale

• Це класика. Стабільно, зрозуміло, але... дорого. За ім'я та величезний апарат управління ви заплатите комісіями вище 0,8–1,0%. На дистанції у 20 років ця різниця може коштувати вашій дитині вартості цілого автомобіля.

4. Еко-тренд: Pangaea Life

• Дочірній бренд Die Bayerische. Інвестують лише у «зелену» енергію. Рідкісний випадок, коли за принципи не доводиться переплачувати — витрати тут досить помірні.

💰 Прихована сторона: як ви платите за поліс?

Багато хто запитує: «А як краще оплачувати мої послуги та комісії страховика?». Є два основні шляхи:

1. Нетто-поліс (Гонорар)
Ви платите консультанту фіксовану суму одразу «в руки», а в самому полісі комісій майже немає.

• Мій погляд: Математично це виглядає красиво, але це разова робота. Як тільки підпис поставлено, консультант вам юридично нічого не винен. Якщо через 10 років потрібно буде змінити стратегію або вирішити проблему зі страховою — ви залишаєтеся сам на сам із системою.

2. Класичний поліс (Провізіон)

Тут комісія вже закладена у ваші щомісячні внески та розподілена всередині договору.

• Чому це вигідніше для вас:

Це гарантія мого супроводу на всі 18–25 років. Отримуючи винагороду від компанії, я залишаюся вашою особистою союзницею. Я зацікавлена «тримати руку на пульсі»: допомагати змінювати фонди, адаптувати поліс під нові закони та бути поруч, коли прийде час виплат. Ви не отримуєте разовий рахунок — ви отримуєте сервіс на десятиліття.

💡 Підсумковий висновок
Накопичення дитині — це марафон.

• Якщо мета — максимальний капітал, я рекомендую дивитися в бік LV 1871.
• Якщо важлива медична перспектива — Barmenia.
• І завжди обирайте формат із супроводом (Provision). У світі фінансів «дешево» на старті часто обертається самотністю у складній ситуації через 10 років.

Пам'ятайте: Найдорожче в інвестиціях — це втрачений час. Різниця у старті в 5 років може коштувати вашій дитині 30–40% від підсумкового капіталу.

Якщо у вас вже є пропозиція від страхової і ви хочете, щоб я перевірила її на реальні витрати — надсилайте в особисті повідомлення, розберемо! 👇

#Німеччина #Інвестиції #Kinderpolice
  • ❤ 9
Post #165 1.67K

Forwarded from ФИНАНСЫ ДЛЯ ЖЕНЩИН В ГЕРМАНИИ 🇩🇪

Стоматология в Германии — это дорого, если платить из своего кармана. Но я нашла решение, как переложить эти расходы на страховую.

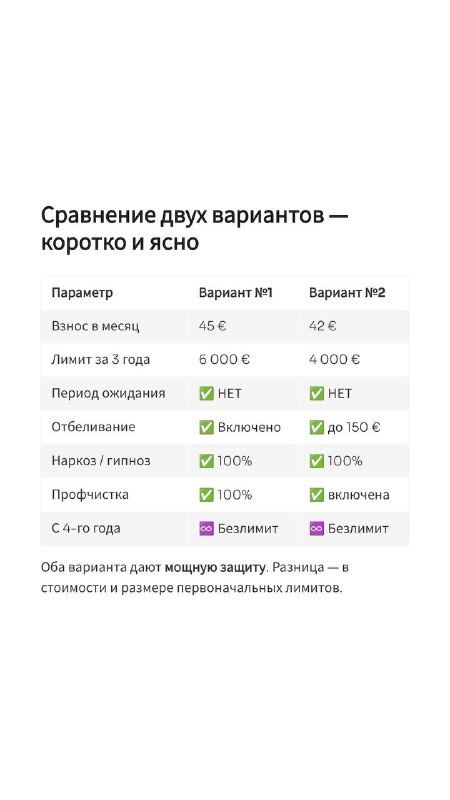
В карусели я разобрала два топовых варианта для возраста 43 года:

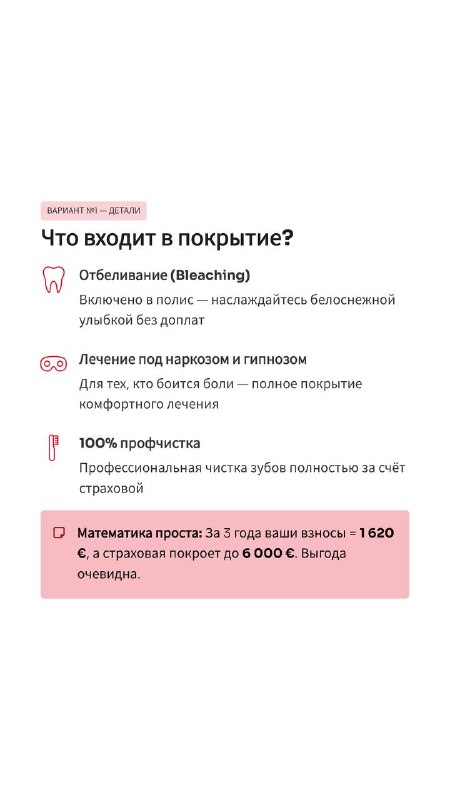
Вариант 1 (45 €/мес): Для тех, кому нужно быстрое и дорогое лечение (лимит до 6 000 € уже к 3-му году).

Вариант 2 (42 €/мес): Для тех, кто ценит эстетику, отбеливание и комфортное лечение без боли.

Почему стоит написать именно мне?
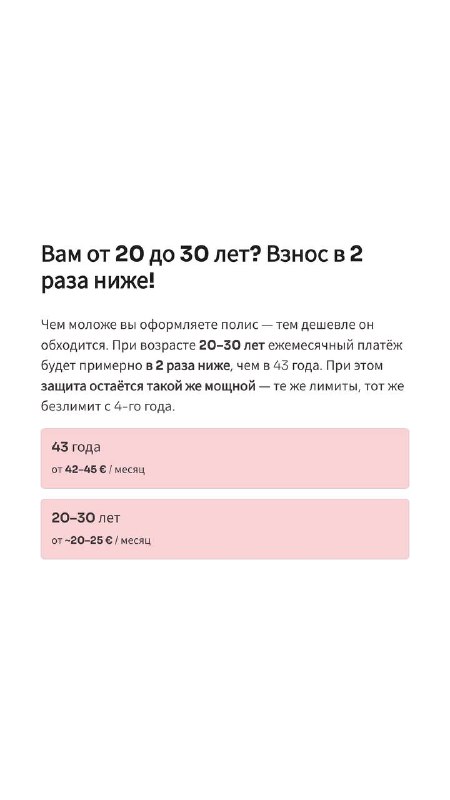
Я работаю со всем рынком и помогу Вам подобрать тариф, который идеально подойдет под Ваш бюджет и состояние Ваших зубов. Помните: для тех, кто младше (20–30 лет), цена будет в 2 раза ниже!

Вы готовы перестать бояться счетов от зубного врача?
Напишите мне в комментариях слово «ЗУБЫ» — я проанализирую Вашу ситуацию и подберу лучший вариант.
Older posts →

About this channel

How can I read @germanyhelpsukraine without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Фінанси в Німеччині: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Фінанси в Німеччині have?
Фінанси в Німеччині (@germanyhelpsukraine) has 9.63K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Фінанси в Німеччині know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →