Finfluence — международная образовательная и благотворительная инициатива, продвигающая финансовую грамотность как базовую жизненную необходимость, а не как привилегию. Наша цель — сделать знания о финансах доступными каждому, независимо от возраста.
Налоги что это, зачем они нужны и какие виды существуют?
Налоги — это обязательные платежи государству.
Это плата за базовые функции государства. Без них невозможно существование школ, больниц, дорог, полиции, социальных программ и так далее. Даже если никто специально не отправляет платёжку за «налог», в цену большинства товаров и услуг уже заложены обязательные отчисления.
Существуют разные типы налогов: Прямые налоги взимаются напрямую с доходов или имущества:
НДФЛ (налог на доходы физических лиц) — обычно удерживается работодателем с зарплаты.
Налог на имущество — если есть квартира, машина или участок земли.
Налог на прибыль— для бизнеса или самозанятых.
Косвенные налоги включены в стоимость товаров и услуг: НДС (налог на добавленную стоимость) — составляет до 20% от цены почти любого товара
Акцизы — специальные налоги на определённые товары: алкоголь, табак, топливо и т.д.
Почему важно понимать, как работают налоги? Потому что это даёт возможность осознанно участвовать в экономике — как гражданин, потребитель или будущий предприниматель. Знание налоговой системы — это часть финансовой грамотности и элемент взрослой, ответственной позиции.
Налоги — не враг, а инструмент. Без них невозможны дороги, больницы, школы, пенсии.
Социальные сети изменили потребительское поведение, превратив платформы из средств общения в мощные инструменты маркетинга и продаж.
Они влияют на нас через: Инфлюенсеров и пользовательского контента Рекомендации блогеров и отзывы пользователей формируют доверие к продуктам и брендам, часто оказывая большее влияние, чем традиционная реклама.
Импульсивные покупки Платформы, такие как Instagram и TikTok, способствуют быстрому принятию решений о покупке, особенно среди молодёжи. Около 45,7% потребителей совершают импульсивные покупки под влиянием контента в социальных сетях.
Искажение финансового восприятия Постоянное сравнение себя с другими пользователями может привести к “финансовой дисморфии” (о которой мы говорили в другом нашем посте!) что может вызывать тревожность и нерациональные траты.
Можно всегдаминимизировать негативное влияние социальных сетей на свои финансы следуя этим принципам:
Осознанное потребление Прежде чем совершить покупку, стоит задать себе вопрос о её необходимости и полезности.
Регулярный анализ расходов Отслеживание и анализ собственных трат помогает выявить ненужные расходы и скорректировать бюджет.
Подписка на финансово грамотный контент Следование за блогерами и сообществами, продвигающими финансовую грамотность, может помочь в формировании здоровых финансовых привычек (прям как наш тгк!).
Скрытая инфляция как бренды уменьшают упаковку, а мы этого не замечаем?
Вы когда-нибудь замечали что некоторые продукты на полках становятся всё легче, но их цена остаётся прежней? Это не случайность. Это — скрытая инфляция или шринкфляция когда бренды уменьшают упаковку или вес, но сохраняют цену.
Примеры брендов, практикующих скрытую инфляцию
•Mars: Плитки шоколада, которые были весом 100 г, теперь часто продаются по 90 г или даже 80 г, но цена остаётся той же. Такой подход характерен для многих кондитерских брендов. •Nestlé: В линейке кофе и молочных продуктов упаковки стали меньше, но с таким же ценником. Например, упаковка кофе изменила вес с 500 г до 450 г, а цена не снизилась. •Кока-Кола: Бутылки газированных напитков, которые раньше вмещали 1,5 литра, теперь часто предлагаются объёмом 1,25 литра. И хотя вначале это может не бросаться в глаза, покупая эти напитки на протяжении месяца, мы начинаем заметно терять в объёме, но платить не меньше. •Pringles: Знаменитая банка чипсов, которая раньше была 200-граммовой, теперь весит 185 г. Вроде бы разница незначительная, но если сравнить общую сумму, которую мы тратим за несколько упаковок, то за год эта разница может быть ощутимой.
Почему это происходит? Бренды используют скрытую инфляцию как способ бороться с растущими производственными затратами. Вместо того чтобы повышать цену на продукт, что может отпугнуть покупателей, они решают уменьшить объём упаковки. Таким образом, потребитель всё ещё покупает «тот же продукт», но за меньший объём. Для нас, как покупателей, это может быть незаметно в краткосрочной перспективе. Однако, если присмотреться, можно понять, что платим мы всё больше за всё меньшее количество.
Как защититься от этого ?
Сравнивайте цену за единицу Это поможет понять, сколько вы действительно платите за грамм или литр продукта, а не за упаковку. Следите за изменениями упаковки Если упаковка выглядит «новой», возможно, производитель уменьшил объём. Покупайте оптом Иногда товары в больших упаковках имеют более выгодную цену за единицу.
Скрытая инфляция это — тонкий и незаметный способ увеличения расходов ,следуйте нашим советам и будьте внимательны в магазинах, ведь они напрямую влияют на ваш бюджет.
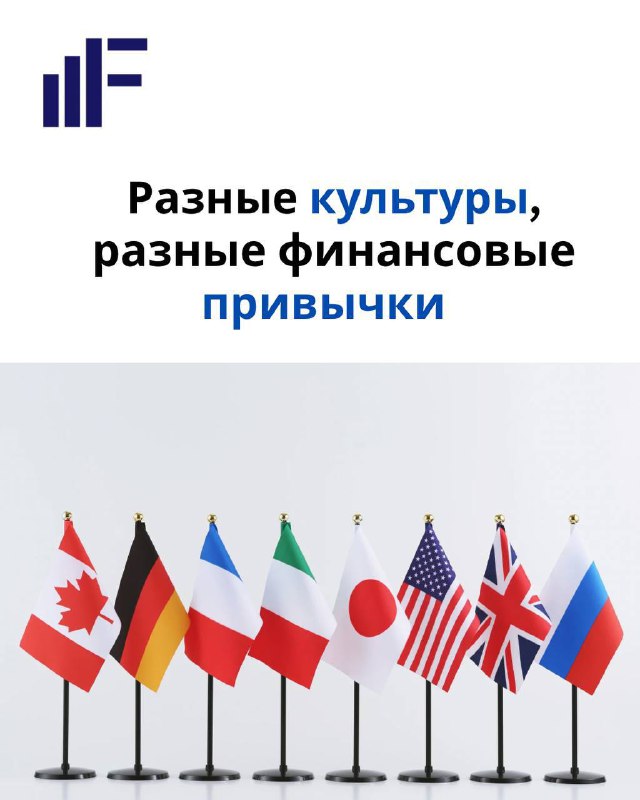
Мышление о деньгах -это не просто математика. Это отражение многих факторов,в том числе и в стране в которой человек живет.
Америка выросла на идее «self-made» здесь риск воспринимается как шанс, а долги как инструмент. Люди активны в инвестициях и потреблении. Главное — не упустить момент и успеть заработать.
Япония—совсем другой полюс. Стабильность, уважение к правилам и коллективизм формируют подход к деньгам: меньше риска, больше накоплений. Кредит — нечто постыдное, а расточительство — дурной тон.
Германия ценит порядок и расчёт. Финансовая грамотность — норма, кредиты берутся осознанно, часто только на крупные покупки. Бережливость не «экономия на себе», а форма рациональности.
Бразилия, наоборот, живёт «здесь и сейчас». Нестабильная экономика и высокая инфляция заставляют людей тратить быстрее, пока деньги не обесценились. В такой среде привычка инвестировать — редкость.
В исламских странах действуют ограничения, продиктованные религией. Например, запрещены проценты (риба), а финансовые инструменты строятся на этике: справедливое распределение, прозрачность и запрет на спекуляции.
Финансовое поведение не универсально. То, что работает в одной культуре, может не прижиться в другой. Но если понимать эти различия, можно точнее выбрать стратегию — под себя, а не «как все».
Кино о финансовой грамотности (с рейтингом от LetterBox)
Игра на понижение 3.8 ⭐️ этот фильм покажет как работает ипотека, кредитные деривативы и что бывает, когда банки играют с огнём. Объясняет сложное просто и в увлекательной форме.
Инсайдеры 3.9 ⭐️ Документальный фильм, который разложит по полочкам кризис 2008-го. Как создавались пузыри, кто их надувал и почему этому дали случится.
Стажёр 3.3 ⭐️ Не только о работе, но и о том, как важно уметь управлять временем, стрессом и своими ресурсами. А ещё — финансовая ответственность в бизнесе.
Основатель 3.4 ⭐️ История McDonald’s — отличный кейс о масштабировании, франчайзинге, личной финансовой стратегии и жесткой конкуренции.
Предел риска 3.6 ⭐️ Что делать, если твоя компания вот-вот обрушит рынок? И стоит ли вообще выбирать прибыль вместо морали?
Как устроены деньги (Money, Explained) 3.5 ⭐️ Сериал объясняет прямо и по делу — про кредиты, сбережения, мошенничество, поведение потребителей.
Мышление бедности VS мышление изобилия Почему одни зарабатывают, а другие экономят всю жизнь
У вас может быть одинаковый доход, образование и даже стартовые условия, но отношение к деньгам мышление меняет всё.
Мышление бедности формируется из страха;остаться без денег, ошибиться, вложиться не туда. Такие люди стремятся к максимальной безопасности: они копят “на чёрный день”, редко рискуют, боятся менять работу, даже если не довольны доходом. При этом часто упускают возможности, потому что их фокус не потерять. Это не то что хочет научить финансовая грамотность!
Мышление изобилия строится на вере в развитие и возможности. Это не значит бездумно тратить, а наоборот такой человек разумно инвестирует в себя, обучение, навыки, бизнес. Такой человек умеет видеть перспективу и воспринимает неудачи как часть пути, а не как провал. Главное для него не экономия любой ценой, а рост.
Пример из жизни: Две коллеги, Даша и Юля, работают в офисе с одинаковой зарплатой. Даша боится увольнения, не рассматривает другие варианты, копит “про запас”, но жалуется на обыденность и отсутствие развития. Юля параллельно учится онлайн, ведёт блог о своей профессии и через полгода получает оффер в компанию мечты — с доходом в два раза выше.Она не боится перемен,готова вкладывать свои деньги и пойти на обдуманный риск. Юля инвестирует и откладывает свои деньги. Разница между ними не в таланте, а в том, как они мыслят: одна держится за стабильность, вторая — за возможности.
Что это значит для нас? Мышление бедности делает даже богатого человека внутренне бедным ему всегда «не хватает». Мышление изобилия не обещает лёгких денег, но даёт пространство для роста: в карьере, финансах, личной жизни.
Почти половина молодых людей страдают от финансовой дисморфии. Финансовая дисморфия —этотревога по поводу своих доходов, даже если материальное положение вполне благополучное.
Это на самом деле очень распространенная проблема. Примерно 43% представителей поколения Z и 41% миллениалов испытывают это чувство и считая что они зарабатывают меньше, чем все остальные.
Какие последствия от этого феномена? Одно из последствий которое выявили исследователи это отказ от покупки недвижимости,поскольку подверженные не хотят себя обременять финансовыми обязательствами и не планируют покупку недвижимости, они опираются на искаженное и часто ошибочное представление о своем финансовом состоянии. Другое последствия это импульсивные и слишком расточительные траты. Покупая себе товары и услуги не по карману, люди хотят приблизиться к тому образу действительно богатых людей, которыми желают бы быть. В добавок это непрерывное ощущение бедности негативно влияет на психику, вызывая хронический стресс.
Чем это вызвано? Есть разные факторы:
Сравнение с окружающими Постоянное сравнение себя с более успешными сверстниками или инфлюенсерами в социальных сетях может вызывать ощущение финансовой неполноценности.
Социальное давление и ожидания Современное общество часто связывает успех с материальным достатком, что усиливает тревогу по поводу собственного финансового положения.
Экономическая нестабильность Пандемия, рецессии ,войны и рост стоимости жизни создают ощущение неопределённости, особенно среди молодёжи.
Детские финансовые травмы Люди, выросшие в условиях финансовых трудностей, могут сохранять тревожное отношение к деньгам во взрослом возрасте, независимо от текущего дохода.
Что это вообще такое? Кредит — это деньги, которые вы берете у банка или другой организации на время. Обязательное условие — вернуть сумму с процентами.
Когда это полезно?
Покупка жилья ипотека позволяет обзавестись квартирой, не копя 10 лет. Развитие бизнеса можно стартовать проект, не дожидаясь “идеального момента”. Покупка крупной вещи например, авто или техники, если без них не обойтись.
Когда это опасно?
Если берете кредит, не рассчитав свой бюджет. Если тратите деньги “просто потому что дали”. Если несколько кредитов накладываются друг на друга — легко попасть в долговую яму(это ситуация, когда человек не может выплачивать кредиты и берет новые, чтобы погасить старые. В итоге долги только растут.)
Высокие проценты— можешь переплатить в 2–3 раза.
Когда правильно брать кредит?
Если у вас стабильный доход и четкий план возврата. Вы понимаете , на что идут деньги и зачем. Условия прозрачны знаете ставку, сроки, штрафы.
У вас есть “подушка безопасности” на случай форс-мажора.
Как брать с умом?
Сравните предложения—не хватай первый попавшийся. Читайте мелкий шрифт в договорах ,особенно про комиссии и штрафы. Считайте не только ежемесячный платёж, но и итоговую сумму. Не берите на эмоциях,особенно ради импульсивных покупок.
Знаете ли вы что существует «индекс Биг-Мака» ? В 1986 году лондонский журнал «The Economist» ввёл в этот термин как способ для сравнения покупательской силы мировых валют. Биг-Мак послужил хорошей основой, так как был одним из немногих продуктов, чей состав идентичен во всем мире.
Экономика имеет “настроения”: Экономисты часто говорят о “животных инстинктах” термине, введённом Кейнсом чтобы описать эмоциональные и инстинктивные аспекты поведения инвесторов, которые влияют на рынки. Существовал пиратский страховой полис: В 17-18 веках торговцы могли покупать страховку от потерь, связанных с пиратскими нападениями на их корабли. Ранние формы современной страховки развивались именно из этого.
Коровы как валюта: В древности скот был одной из самых ранних форм денег. На самом деле слово “пекунарный” (относящийся к деньгам) происходит от латинского слова pecus, означающего скот.
Страна без банковской системы: На тихоокеанском острове Тувалу нет банков. Люди по-прежнему сильно зависят от наличных денег и неформальных кредитов между семьями и бизнесами.
Швейцария имеет профсоюзы для коров: В Швейцарии коровы иногда “работают” на молочных фермах и получают социальные бенефиты, включая медицинскую страховку. Швейцарское правительство рассматривает коров как часть своей системы социальной защиты, особенно чтобы помочь в обеспечении молочной продукции.
время для опроса чтобы отследить ваши финансовые привычки! Отвечайте честно, вас никто не осудит, это нужно чтобы понять насколько грамотны наши подписчики.
Что такое финансовая грамотность и почему она так важна?
Финансовая грамотность это не просто умение считать деньги. Это способность принимать обоснованные финансовые решения, понимать, как работает экономика, и управлять своими личными финансами.
Зачем она нужна?
Объясним на примере обезьянке Карле🙊 Обезьянка Карл зарабатывает 600🍌🍌каждый месяц, он не может потратить их сразу по льву следует этим принципам которые помогают ему пользоваться своими бананами как можно лучше!
Карл планирует бюджет: он понимает, сколько и на что тратит, и как избежать ненужных расходов.Например на аренду своего дерева он тратит 100 бананов, на походы с друзьями 100.
Карл сохраняет и инвестировать деньги: он знает, как работать с накоплениями и как сделать так, чтобы его бананы «работали» на него!
Избегает долгов: Карл понимает, когда стоит брать кредит и как с ним правильно обращаться.Если он захочет купить свое дерево,он берет кредит,но он никогда не возьмет кредит на та что бы купить себе новую палку.
Прогнозировать финансовые проблемы: Карл понимает, как экономическая ситуация в стране влияет на ваши финансы.В своей баналандии Карл внимательно следит за экономикой, и делает правильные выборы чтобы его бананы всегда были в безопасности.
Карл следует этим принципам
Бюджетирование понимание своих доходов и расходов. Это первый шаг к финансовому здоровью.
Накопления регулярное откладывание хотя бы небольшой суммы денег на «чёрный день» или для крупных покупок.
Кредитование умение правильно использовать кредиты, понимать условия займов и избегать долговой ямы.
Инвестиции знания о том, как можно увеличивать свои деньги, инвестируя в разные инструменты (акции, облигации, недвижимость и т.д.).
Страхование защита от непредвиденных ситуаций, которая может помочь вам не потерять всё в случае кризиса.
Неважно, сколько вы зарабатываете(или кто вы) финансовая грамотность помогает управлять даже небольшими суммами и избежать больших проблем.