
📍ЦБ удваивает бдительность: 12 признаков «подозрительности» вступили в силу
С 10 апреля жизнь дропперов (и обычных клиентов) стала сложнее. Количество критериев, по которым банк может «заморозить» ваш перевод или заблокировать доступ к приложению, выросло ровно в два раза — с 6 до 12.
Разбираемся, за что теперь цепляется глаз финмониторинга:
❗️Новые «красные флаги» в системе (что добавилось к списку?)❗️
✔️ Смена IMEI телефона, MAC-адреса или уникального ID приложения непосредственно перед крупным переводом.
✔️ Попытка входа в личный кабинет из локации, которая физически не совпадает с местоположением клиента (например, вход из другого региона/страны через VPN без уведомления банка).
✔️ Поступление средств от лиц, которые уже находятся в базе ЦБ «О случаях и попытках осуществления переводов денежных средств без согласия клиента».
✔️ Резкое дробление крупной суммы на серию мелких платежей (ниже порога в 600к/1млн), совершаемых за короткий промежуток времени.
✔️ Совершение перевода в течение нескольких секунд после поступления средств (классическая «транзитная» схема).
✔️ Первый вход с нового устройства и моментальная попытка вывода всего остатка по счету.
Что это значит на практике❓
Банки получили законное право приостанавливать подозрительный перевод на 2 суток. За это время вы должны либо подтвердить операцию, либо смириться с блокировкой ДБО, если не сможете объяснить экономический смысл транзакции.
Как не попасть под раздачу❓
➡️Не используйте сомнительные VPN-сервисы при работе с банковскими приложениями.
➡️Не проводите крупные сделки сразу после привязки нового устройства.
➡️Избегайте «транзитных» операций (дали — сразу перевел). Дайте деньгам «отлежаться».
⚡️Как это ударит по мошенникам?⚡️
Главная цель ЦБ — разрушить экономику «дроп-сервисов» и усложнить жизнь телефонным аферистам. Вот как это сработает:
➡️Раньше украденные деньги «пролетали» через цепочку счетов за считанные минуты. Теперь алгоритм увидит быструю транзакцию с нового устройства и заморозит её на 48 часов. Этого времени обычно достаточно, чтобы жертва осознала обман и отозвала платеж.
➡️Из-за блокировок по IMEI и гео-позиции мошенникам придется постоянно менять оборудование и искать людей в конкретных регионах. Это делает «обнал» через подставных лиц сложным и экономически невыгодным.
➡️Раньше мошенники дробили суммы (сплитовали), чтобы не привлекать внимания. Теперь автоматическое выявление дробления позволит банку блокировать всю цепочку переводов сразу, а не один конкретный платеж.
❗️Финансовая разведка предупреждает: правила игры изменились. Будьте аккуратнее со своими транзакциями!
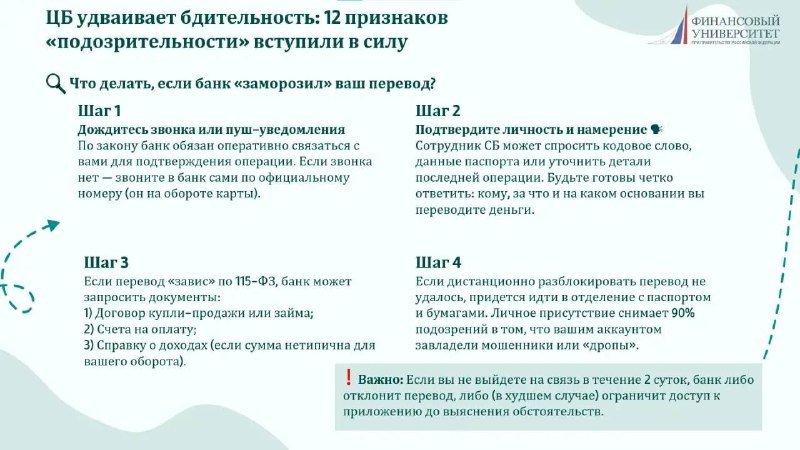
Хотите узнать, что делать, если банк всё-таки заблокировал перевод? Ответ смотрите на слайде⏫
#Новости
ФинУнивер | Финансовая разведка
Post #489
402
- 👍 40
- ❤🔥 34
- 🔥 34