Ипотека с платежом от 1 176 ₽ в месяц. Звучит так, будто где-то обязательно есть подвох 😄Но сама схема вполне реальная.
Речь
о траншевой ипотеке — и в некоторых случаях её действительно можно рассматривать как альтернативу рассрочке от застройщика.
Разбираемся по порядку.
1️⃣
Что такое траншевая ипотека?Банк одобряет вам всю сумму кредита, но перечисляет её застройщику не сразу, а частями — траншами.
Сначала выдаётся небольшая часть суммы, затем — следующие транши по мере строительства дома.
А проценты начисляются только на ту сумму, которую банк уже фактически перечислил.
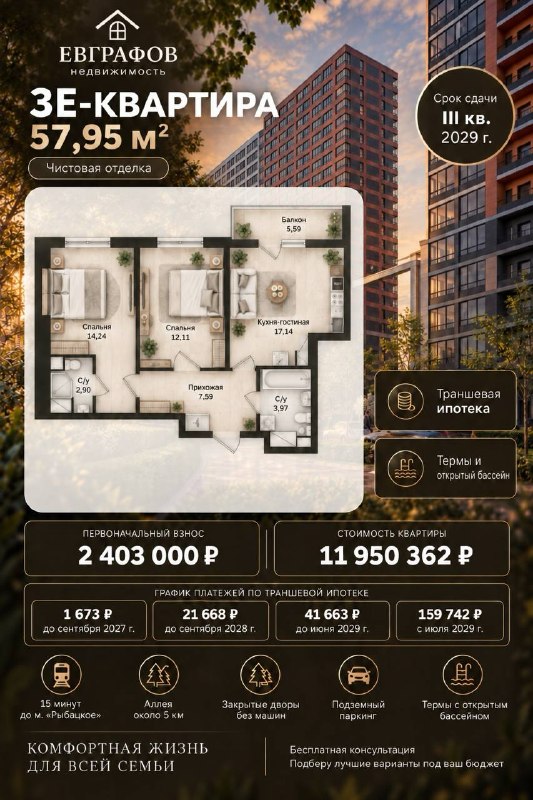
Именно поэтому на первом этапе ежемесячный платёж может начинаться от 1 176 ₽.
2️⃣
Почему платёж такой небольшой?Потому что в начале вы пользуетесь только небольшой частью кредита.
Если совсем просто: банк одобрил вам большую сумму, но пока выдал лишь её часть — проценты начисляются именно на неё.
По мере выдачи следующих траншей увеличивается и ежемесячный платёж.
3️⃣
То есть это почти как рассрочка?По логике платежей — во многом да.
И рассрочка, и траншевая ипотека позволяют не нести полную финансовую нагрузку сразу.
Но механика разная.
При рассрочке вы рассчитываетесь непосредственно с застройщиком по установленному графику.
При траншевой ипотеке в сделке участвует банк, оформляется ипотечный кредит, просто деньги выдаются застройщику постепенно.
Поэтому траншевую ипотеку можно рассматривать как один из вариантов вместо рассрочки, особенно если хочется зафиксировать квартиру сейчас, но не выходить сразу на большой ежемесячный платёж.
4️⃣
А платёж потом вырастет?Да.
И вот это нужно понимать ещё до подписания договора.
1 176 ₽ — это стартовый платёж, а не платёж на весь срок ипотеки.
После каждого следующего транша сумма выданного кредита увеличивается — соответственно, растёт и платёж.
То есть магии здесь всё-таки нет 😄
Зато есть понятная финансовая схема, которую можно заранее просчитать.
5️⃣
Зачем вообще выбирают такую ипотеку?Основная идея — зафиксировать стоимость квартиры сегодня, а основную финансовую нагрузку перенести на более поздний срок.
Например, дом будет строиться ещё несколько лет.
При обычной ипотеке вы начинаете платить полноценный ипотечный платёж практически сразу, хотя ключи получите значительно позже.
При траншевой ипотеке первые годы нагрузка на бюджет может быть существенно ниже.
За это время можно:
— продолжать снимать жильё;
— накопить деньги на ремонт и мебель;
— продать другую недвижимость;
— сформировать финансовую подушку;
— подготовиться к полному платежу после сдачи дома.
При этом стоимость выбранной квартиры фиксируется уже сейчас.
6️⃣
Что будет после сдачи дома?К этому моменту выдаётся основная часть кредита, и ежемесячный платёж становится выше.
Дальше уже смотрим конкретную ситуацию и программы, доступные на тот момент: семейная ипотека, рефинансирование, частичное досрочное погашение или стандартная ипотечная программа.
Поэтому смысл траншевой ипотеки не в «квартире за 1 176 ₽ в месяц».
Смысл в другом — получить несколько лет с меньшей финансовой нагрузкой до выхода на основной платёж.
7️⃣
Кому такой вариант может быть интересен?Тем, кто сейчас снимает жильё и не хочет одновременно платить большую ипотеку.
Тем, кто планирует позже продать другую недвижимость.
Тем, кто хочет приобрести квартиру ребёнку на будущее.
Тем, кому важно сохранить деньги на ремонт, мебель и другие расходы.
И тем, кто сравнивает между собой обычную ипотеку, рассрочку и траншевую схему и хочет понять, какой вариант окажется удобнее именно в его ситуации.
8️⃣
Что здесь самое важное?Не смотреть только на красивые 1 176 ₽ в месяц.
Нужно заранее знать:
каким будет платёж через год,
каким — через два,
и сколько вы будете платить после выдачи всей суммы кредита.
Потому что вопрос не только в том, комфортны ли вам 1 176 ₽ сегодня.
Гораздо важнее понять: какой платёж будет потом и комфортна ли вам вся схема целиком.
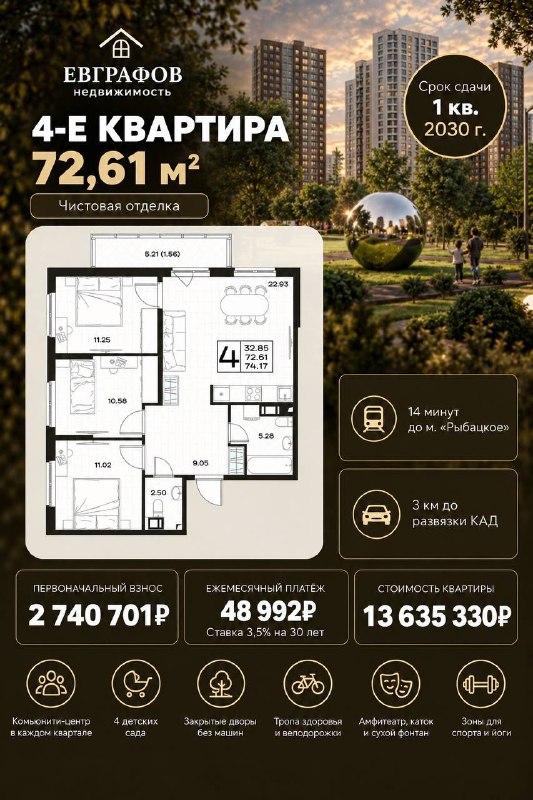
Собрал для Вас подборку вариантов в траншевую ипотеку, по всем вопросам пишите 😉
✈️
@fedor_evgrafov 🤙
+79117773827