The DeFi Lending Endgame: чем закончится война лендинг-протоколов
Русская адаптация исследования Kai (DefiVaults). Оригинал с таблицами и графиками: https://x.com/DefiVaults/status/2077481819100832210?s=20
Тезис
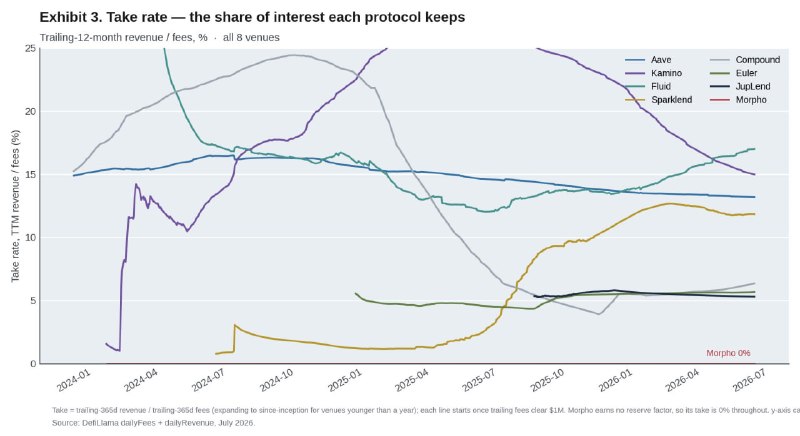
Лендинг — старейшая функция финансов: превратить $1 залога в большую экспозицию и заплатить за это процент. В крипте её выполняют лендинг-протоколы, и лидер категории Aave обслуживает ~$10 млрд активных займов. Но бизнес коммодитизировался: ставка заимствования у всех восьми крупных площадок сжалась в коридор 3,5–5,5%, а доля процента, которую протокол оставляет себе (take rate), тоже сошлась в узкую полосу. Когда и цена, и маржа зафиксированы, единственный подвижный рычаг — масштаб: размер кредитной книги. Весь вопрос — кто выиграет борьбу за книгу и заложен ли ответ в цены токенов.
Как сюда пришли
Активные займы достигли пика $52,3 млрд в сентябре 2025-го и с тех пор сжались до $24,4 млрд: залоги в DeFi — это преимущественно крипта (BTC/ETH с обёртками — 76% TVL), поэтому книга дышит вместе с рынком. Категория при этом степенная: Aave держит 34% TVL всего DeFi-лендинга, топ-3 — 62%. Открытый код делает конвергенцию механической: выигрышный дизайн просто форкают.
Четыре модели удержания маржи
По источнику take rate протоколы делятся на четыре группы. Защищённая премия — высокий reserve factor, который вкладчики терпят (Aave, 13,2%). Вспомогательные линии — маржа из ликвидаций, флеш-займов и лицензирования, не давящая на вкладчиков (Spark, Fluid, Euler). Жертва маржи ради масштаба — take, сознательно установленный в ноль (Morpho: 0%, вся экономика отдана кураторам и вкладчикам ради доли рынка). Товарный reserve factor — тонкая маржа без премии и запасных линий, наименее защищённая позиция (Compound, Kamino, Jupiter Lend).
Integrated против unbundled
Архитектурно все идут в модульность, но бизнес-модели расходятся. Интегрированная (Aave, включая V4 с хабами и споками): протокол сам курирует каждый рынок — LTV, оракулы, листинги — и забирает весь спред, платя за это необходимостью самому строить спрос. Unbundled (Morpho, Euler, Kamino): базовый примитив остаётся, а риск и курирование отданы третьим сторонам; экономику приходится делить на четверых — вкладчики, кураторы, дистрибуция, протокол, — поэтому для того же эффекта на выручку нужно в 2–3 раза больше партнёрств. Риск тоже упакован по-разному: у Aave общий бэкстоп (Umbrella) размазывает убыток по системе, у Morpho потери сидят с вкладчиками конкретного волта.
Пул прибыли: сектор живёт на одном протоколе
Экономическая прибыль (EP) — заработок сверх стоимости капитала (хёрдл 15%) — сортирует сектор жёстко: планку проходят только Aave (+$21,9 млн), Spark (+$12,6 млн), Kamino (+$7,1 млн) и Fluid (+$0,1 млн). Без Aave совокупная EP сектора отрицательная. Morpho — единственный, кто сидит ниже хёрдла сознательно: это цена покупки масштаба в расчёте на будущий fee switch.
Оценки и трейд
Через разложение P/E = P/S ÷ take rate видна дисперсия: Spark 7,0x, Aave 12,6x, Kamino 16,1x, Compound 70,4x при падающей книге (-47% за год) — кандидат на жёсткий даунрейт.
AAVE — компаундер: при 12,6x рынок уже закладывает ~7% вечного роста прибыли, что делает бумагу «fair-to-rich». Проблема — маржа сжимается структурно (0,99% → 0,60%), выручка семь месяцев на плато ~$122–128 млн. Два триггера ре-рейта: нормализация ставки в V4 (сейчас 2,75% против 4,57% в core; V4 — лишь 0,2% выручки) и выход GHO из дефицита (~$22 млн субсидий против ~$4 млн выручки, минус $18 млн в год). До подтверждения — hold.
MORPHO — дорогой опцион: при нулевом take оценивать можно только будущий fee switch, а 10,6x P/S — богатейший в когорте. Арифметика беспощадна: при take 10% выходит P/E 106x, при 15% — 70x; чтобы дойти до 20x, нужен take 53%, который уничтожит саму книгу. Отсюда тезис автора: шорт по текущей оценке. Инвалидаторы: включение небольшого take (5–10%) без оттока книги, рост fees быстрее «опционной» математики, грациозное закрытие гэпа FDV/mcap. Мониторы: пробой пола диапазона ~$1,18 при растущем циркулирующем саплае, отрицательный ценовой эффект в декомпозиции капитализации, скач
Post #1866
1.42K



- 👍 20