TGViewer
Channel Public Channel
Damir Fagamanov

Damir Fagamanov

@damir_fagamanov

По сотрудничеству писать : @fagamanov_d
Subscribers
96
Photos
8
Videos
0
Links
8
Recent Posts 20 shown
Post #58 48
Нужен ли России возврат SWIFT, Visa и Mastercard?

Последние посты были про банк ШОС, крипто-ВЭД, цифровые валюты и альтернативную платёжную инфраструктуру.

По сути, всё это об одном:

как строить международные расчёты, не зависящие от одной внешней системы.

При этом периодически снова возникает вопрос: что будет, если SWIFT, Visa и Mastercard когда-нибудь полноценно вернутся в Россию?

И здесь хочу немного порассуждать.

Весной 2025 года в рамках переговоров по Черному морю обсуждалось восстановление доступа Россельхозбанка к SWIFT и снятие части ограничений, связанных с расчётами за продовольствие и удобрения. Но до полноценного возвращения российской банковской системы в прежнюю инфраструктуру дело не дошло. (Reuters)

При этом за последние несколько лет внутри России фактически появилась параллельная финансовая инфраструктура.

Первое - внутренние карточные платежи.

После ухода международных платёжных систем основная инфраструктура внутри страны продолжила работать через НСПК и карты «Мир».

То есть с точки зрения внутренних расчётов критической зависимости от Visa и Mastercard уже нет.

Второе - международные расчёты тоже постепенно перестраиваются.

Банки и компании ищут расчёты в национальных валютах, цифровых активах и через альтернативные платёжные каналы.

А с 1 сентября 2026 года начался уже масштабный этап внедрения цифрового рубля: крупнейшие банки должны предоставлять клиентам возможность открывать цифровые кошельки и проводить операции. (Центральный банк России)

И здесь возникает вопрос, который мне кажется принципиальным.

Насколько разумно снова делать критическую финансовую инфраструктуру зависимой от внешних операторов?

2022 год показал, что доступ к международным платёжным системам и банковской инфраструктуре может зависеть не только от экономики, но и от политических решений.

Поэтому я бы разделял две вещи.

Возвращение возможности российской картой нормально платить за рубежом - безусловно, удобно для людей и бизнеса.

Но возвращение зависимости от внешней инфраструктуры как от основного канала расчётов - уже совсем другой вопрос.

Тем более что за эти годы были вложены огромные ресурсы в собственные решения: НСПК, «Мир», СБП, цифровой рубль, расчёты в национальных валютах и новые механизмы трансграничных платежей.

И ещё один момент.

Если Visa и Mastercard когда-нибудь действительно вернутся, они снова начнут конкурировать за российский рынок.

Это нормально с точки зрения рынка - конкуренция почти всегда улучшает продукт для потребителя.

Но одновременно государству придётся решать, насколько сильно оно готово снова интегрироваться в инфраструктуру, доступ к которой находится вне его контроля.

И здесь мы снова приходим к теме, о которой писал в постах про CBDC и ШОС:

финансовый суверенитет - это не обязательно отказ от международных систем.
Это возможность продолжать работать, даже если доступ к ним завтра исчезнет.

На мой взгляд, именно такая модель и имеет смысл:

пользоваться международной инфраструктурой там, где это удобно, но не строить на ней критическую зависимость.

Потому что восстановить связь можно.

А вот снова оказаться полностью зависимым от неё - совсем другая история.

Дисклеймер: это исключительно моё личное мнение и рассуждение о развитии платёжной инфраструктуры, а не прогноз дальнейшего изменения санкционного режима.
  • ❤ 5
  • 🔥 5
  • 🤝 4
  • 👏 1
Post #57 114
Покупка автомобиля за рубежом - вопрос не только цены машины. Важно правильно провести сам расчёт.

Покажу реальный рабочий кейс, по которому наши клиенты оплачивают автомобили за пределами РФ.

Физическое лицо через автодилера подбирает автомобиль.
Машина проходит проверку, условия сделки подтверждаются, после чего зарубежный продавец выставляет инвойс.

Дальше подключаемся мы.

На основании инвойса формируем агентский договор.
Клиент согласно агентскому договору переводит рубли на расчётный счёт нашей компании в РФ банковским переводом.

У платежа есть понятное основание, назначение и полный комплект подтверждающих документов.

Вся цепочка выглядит прозрачно:

автомобиль - инвойс - агентский договор - банковский платёж

Для банка и финмониторинга виден реальный экономический смысл операции - приобретение конкретного автомобиля.

После поступления средств мы организуем финальную оплату зарубежному продавцу по выставленному инвойсу.

Срок всей процедуры - не более трёх рабочих дней.

От момента поступления рублей на счёт нашей компании до завершения расчёта с зарубежной стороной.

Клиенту не нужно самостоятельно искать валюту, собирать сложную платёжную цепочку или разбираться в инфраструктуре международных расчётов.

При покупке автомобиля на крупную сумму особенно важны:

прозрачность сделки - документальное основание - понятный платёжный маршрут - прогнозируемый срок расчёта.

Сегодня задача состоит не просто в том, чтобы отправить деньги за границу.

Задача - провести расчёт так, чтобы вся структура сделки была понятна клиенту, банку, финмониторингу и зарубежному продавцу.

Именно такую инфраструктуру расчётов мы выстраиваем для наших клиентов.

Если автомобиль уже выбран и выставлен инвойс - можем предварительно оценить возможность проведения платежа и оптимальный маршрут расчёта.
  • 🔥 8
  • 👌 2
  • 🤝 2
  • 🎉 1
  • 🍾 1
Post #56 119
Нужен ли России возврат SWIFT, Visa и Mastercard?

Последние посты были про банк ШОС, крипто-ВЭД, цифровые валюты и альтернативную платёжную инфраструктуру.

По сути, всё это об одном:

как строить международные расчёты, не зависящие от одной внешней системы.

При этом периодически снова возникает вопрос: что будет, если SWIFT, Visa и Mastercard когда-нибудь полноценно вернутся в Россию?

И здесь хочу немного порассуждать.

Весной 2025 года в рамках переговоров по Черному морю обсуждалось восстановление доступа Россельхозбанка к SWIFT и снятие части ограничений, связанных с расчётами за продовольствие и удобрения. Но до полноценного возвращения российской банковской системы в прежнюю инфраструктуру дело не дошло. (Reuters)

При этом за последние несколько лет внутри России фактически появилась параллельная финансовая инфраструктура.

Первое - внутренние карточные платежи.

После ухода международных платёжных систем основная инфраструктура внутри страны продолжила работать через НСПК и карты «Мир».

То есть с точки зрения внутренних расчётов критической зависимости от Visa и Mastercard уже нет.

Второе - международные расчёты тоже постепенно перестраиваются.

Банки и компании ищут расчёты в национальных валютах, цифровых активах и через альтернативные платёжные каналы.

А с 1 сентября 2026 года начался уже масштабный этап внедрения цифрового рубля: крупнейшие банки должны предоставлять клиентам возможность открывать цифровые кошельки и проводить операции. (Центральный банк России)

И здесь возникает вопрос, который мне кажется принципиальным.

Насколько разумно снова делать критическую финансовую инфраструктуру зависимой от внешних операторов?

2022 год показал, что доступ к международным платёжным системам и банковской инфраструктуре может зависеть не только от экономики, но и от политических решений.

Поэтому я бы разделял две вещи.

Возвращение возможности российской картой нормально платить за рубежом - безусловно, удобно для людей и бизнеса.

Но возвращение зависимости от внешней инфраструктуры как от основного канала расчётов - уже совсем другой вопрос.

Тем более что за эти годы были вложены огромные ресурсы в собственные решения: НСПК, «Мир», СБП, цифровой рубль, расчёты в национальных валютах и новые механизмы трансграничных платежей.

И ещё один момент.

Если Visa и Mastercard когда-нибудь действительно вернутся, они снова начнут конкурировать за российский рынок.

Это нормально с точки зрения рынка - конкуренция почти всегда улучшает продукт для потребителя.

Но одновременно государству придётся решать, насколько сильно оно готово снова интегрироваться в инфраструктуру, доступ к которой находится вне его контроля.

И здесь мы снова приходим к теме, о которой писал в постах про CBDC и ШОС:

финансовый суверенитет - это не обязательно отказ от международных систем.
Это возможность продолжать работать, даже если доступ к ним завтра исчезнет.

На мой взгляд, именно такая модель и имеет смысл:

пользоваться международной инфраструктурой там, где это удобно, но не строить на ней критическую зависимость.

Потому что восстановить связь можно.

А вот снова оказаться полностью зависимым от неё - совсем другая история.

Дисклеймер: это исключительно моё личное мнение и рассуждение о развитии платёжной инфраструктуры, а не прогноз дальнейшего изменения санкционного режима.
  • ❤‍🔥 6
  • ⚡ 2
  • 👍 2
  • ❤ 1
  • 🔥 1
Post #55 112
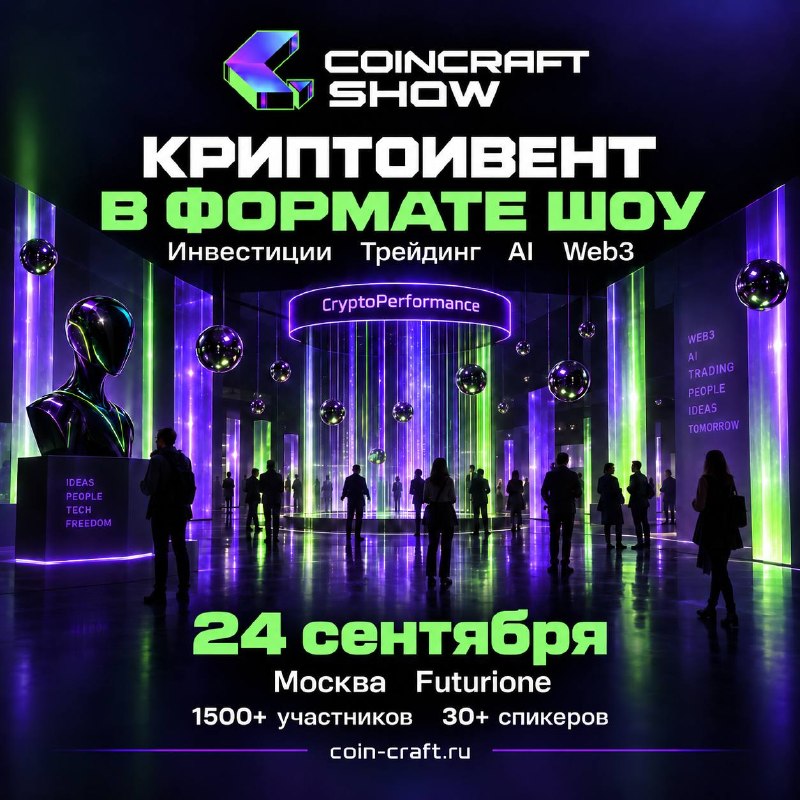
🚀 ЕСЛИ ВЫ СЛЕДИТЕ ЗА КРИПТОЙ — ЭТО СОБЫТИЕ СТОИТ ДОБАВИТЬ В СВОЙ КАЛЕНДАРЬ
Крипторынок продолжает быстро меняться: появляются новые правила, технологии ускоряют развитие индустрии, а привычные подходы к инвестициям и трейдингу приходится пересматривать.
24 сентября в Москве пройдет COINCRAFT SHOW — площадка, где соберутся участники рынка, чтобы обсудить главные изменения и тренды, которые будут определять криптоиндустрию в ближайшее время.
Что будет в фокусе:
⚡️ Регулирование — новые правила и требования для участников рынка 📈 Инвестиции — возможности на текущем рынке 📊 Трейдинг — актуальные стратегии и подходы 🤖 AI и Web3 — технологии и тренды следующего цикла
1500+ участников, 30+ спикеров и 20+ компаний-партнёров соберутся на одной площадке.
Предприниматели, инвесторы, трейдеры, фаундеры и представители crypto & fintech смогут не только послушать экспертов, но и обсудить происходящее напрямую с участниками индустрии.
А после деловой программы — нетворкинг, VIP Lounge, зоны компаний и afterparty.
📍 24 сентября | Москва | Futurione
🎟 По промокоду  Fagamanovd — скидка 15% на любой билет.
Сайт: coin-craft.ru Канал мероприятия: t.me/forum_coincraft
Встречаемся на COINCRAFT SHOW 🔥
  • 👍 4
  • 🔥 2
  • 👌 2
Post #54 101
Банк ШОС: ещё один элемент новой платёжной архитектуры

Разобрали цифровой юань.

Теперь можно посмотреть шире - где вся эта инфраструктура потенциально может использоваться.

Один из интересных проектов последних лет - идея собственного Банка развития ШОС.

Саму концепцию обсуждают далеко не первый год.

Но сейчас вокруг неё всё чаще звучит не просто тема кредитования инфраструктурных проектов, а более широкий вопрос:

как странам ШОС создать собственную финансовую инфраструктуру.

И здесь появляется сразу несколько направлений.

Расчёты в национальных валютах.

Собственные платёжные механизмы.

Депозитарная инфраструктура.

Совместные финансовые инструменты.

Цифровизация расчётов.

По отдельности ничего революционного здесь нет.

Но если собрать всё вместе, получается уже совершенно другая конструкция.

Фактически речь идёт о попытке сократить зависимость торговли внутри блока от внешней финансовой инфраструктуры.

И здесь CBDC могут занять очень интересное место.

Китай развивает цифровой юань.

Россия - цифровой рубль.

Казахстан развивает собственную цифровую валютную инфраструктуру.

Другие государства региона также изучают подобные решения.

Пока каждая система существует преимущественно внутри собственной страны.

Но следующий логичный этап - связать их между собой.

Представим обычную внешнеторговую операцию.

Российская компания покупает товар в Китае.

Сегодня платёж может проходить через банки, посредников, корреспондентские счета, конвертацию валют и дополнительные проверки.

В будущем технически возможна совсем другая модель:

цифровой рубль → цифровой юань.

Расчёт между двумя цифровыми валютами центральных банков через совместимую инфраструктуру.

Без необходимости строить всю операцию вокруг доллара или традиционной корреспондентской цепочки.

Конечно, сегодня это скорее направление развития, чем полноценная работающая система.

Есть огромное количество вопросов:

AML.

валютное регулирование.

ликвидность.

конвертация.

санкционные ограничения.

совместимость платформ.

Но общий вектор уже хорошо виден.

И вот здесь становится понятнее, зачем государства вообще экспериментируют с CBDC.

Это не только новый способ расплачиваться в магазине.

Потенциально это ещё и новый слой международной финансовой инфраструктуры.

И, возможно, именно страны ШОС станут одним из первых регионов, где эту модель попробуют реализовать в масштабе.

Вопрос тогда уже не будет ли это вообще.

А когда мы увидим первый полноценный коммерческий расчёт между цифровым рублём и цифровым юанем.
  • 🔥 6
  • 🤝 3
  • ⚡ 2
  • ❤ 1
Post #53 85
Цифровой юань: Китай уже строит то, о чём остальные пока спорят

В прошлом посте разбирали приватность CBDC.

Теперь логично посмотреть на страну, которая продвинулась в этой теме дальше большинства остальных.

Китай и цифровой юань - e-CNY.

Пока Европа обсуждает архитектуру цифрового евро, а США вообще дистанцируются от идеи CBDC, Китай уже несколько лет тестирует цифровую валюту в реальной экономике.

И самое интересное здесь даже не масштаб.

А то, во что постепенно превращается цифровой юань.

Изначально e-CNY создавался прежде всего как цифровой аналог наличных.

Но сегодня его применение становится значительно шире.

Первое - это уже не только платежи обычных граждан.

Цифровой юань используется в государственных платежах, отдельных зарплатных проектах, налоговых операциях и корпоративных расчётах.

То есть CBDC постепенно выходит за рамки обычного «цифрового кошелька».

Второе - меняется сама экономическая модель.

Один из главных вопросов любой CBDC - зачем человеку держать деньги в цифровой валюте центрального банка, если банковский депозит приносит процент, а CBDC нет?

Китай постепенно экспериментирует и с этой частью системы.

И здесь начинается самое интересное.

Если цифровая валюта центрального банка становится не просто средством платежа, но ещё и финансовым инструментом, она начинает конкурировать уже не только с наличными.

Она потенциально выходит на территорию банковских счетов, электронных денег и даже стейблкоинов.

Третье - трансграничные расчёты.

Для Китая e-CNY - это не только внутренняя история.

Параллельно развивается инфраструктура, которая потенциально позволяет проводить международные расчёты между цифровыми валютами центральных банков.

И здесь появляется совершенно другая логика.

Сегодня международный платёж обычно проходит через цепочку банков-корреспондентов, валютную конвертацию и существующую финансовую инфраструктуру.

А CBDC теоретически позволяют построить модель, где цифровые валюты двух центробанков взаимодействуют напрямую.

Без привычного количества посредников.

И вот здесь цифровой юань становится уже не просто технологическим экспериментом.

Это потенциальный инструмент расширения роли юаня в международных расчётах.

Мне кажется, именно за этим сейчас особенно интересно наблюдать.

Потому что Китай фактически соединяет три вещи:

• государственную цифровую валюту;
• внутреннюю платёжную инфраструктуру;
• международные расчёты.

Если эта модель заработает в полном масштабе, вопрос будет уже не в том, появятся ли CBDC.

А в том, какая из них первой станет реально использоваться за пределами собственной страны.

Как думаете, увидим в ближайшие несколько лет обычные внешнеторговые контракты с расчётом непосредственно в цифровом юане?
  • 👍 6
  • ❤ 3
  • 🏆 3
  • ⚡ 2
  • 🤬 1
Post #52 76
Приватность в CBDC

В прошлый раз разобрали, что такое CBDC.

Теперь — самая спорная часть.

Приватность.

Главная претензия к цифровым валютам центробанков простая:

чем больше денег уходит в цифровую инфраструктуру государства, тем больше возможностей контролировать их движение.

С наличными всё иначе.

Передал 5 000 ₽ другому человеку — внутри платежной системы никакой записи нет.

С CBDC цифровой след остается.

Но здесь важно понимать: не все страны строят эту модель одинаково.

Европа идёт в сторону активного внедрения.

Цифровой евро готовят к пилотированию с 2027 года.

Одна из главных причин — финансовый суверенитет.

Европа хочет меньше зависеть от американских платежных систем, доллара и частных стейблкоинов.

США пошли в противоположную сторону.

В январе 2025 года Дональд Трамп подписал указ, ограничивающий создание CBDC на федеральном уровне.

Один из главных аргументов — угроза финансовой приватности граждан.

И здесь интересный момент.

Обе стороны говорят о суверенитете.

Только для Европы суверенитет — это независимость от иностранных валют и платежной инфраструктуры.

Для США — защита гражданина от возможного усиления государственного контроля.

При этом сами CBDC необязательно должны быть полностью прозрачными.

Например, в цифровом евро обсуждается модель офлайн-платежей, максимально приближенная к наличным.

Но полностью анонимной государственная цифровая валюта, скорее всего, всё равно не будет.

Потому что остаются AML, KYC, санкционный контроль и борьба с отмыванием денег.

И вот здесь, на мой взгляд, главный вопрос.

Не в том, появятся ли CBDC.

Они уже появляются.

Вопрос в другом:

кто будет видеть транзакции, какие данные будут храниться и сможет ли государство со временем расширить доступ к этой информации.

Потому что скорость и удобство платежей можно улучшить очень быстро.

А вот финансовую приватность потом вернуть гораздо сложнее.

Вы готовы поменять часть приватности на более удобные и быстрые расчёты?
  • 👍 6
  • 🔥 3
  • ✍ 2
  • ❤‍🔥 2
  • 👌 2
  • ⚡ 1
Post #51 81
BRICS Pay vs SWIFT vs USDT. Как будут ходить международные платежи через 3–5 лет

Сейчас многие пытаются понять, что придёт на смену привычному SWIFT.

BRICS Pay? Криптовалюта? USDT? Цифровые валюты центральных банков?

На мой взгляд, главный сценарий другой:

никакой одной новой системы вместо SWIFT не появится.

Международные расчёты просто разделятся на несколько параллельных контуров.

1. SWIFT никуда не исчезнет

SWIFT по-прежнему останется основой международных банковских расчётов для США, Европы и значительной части мировой торговли.

Более того, сама система активно меняется.

В 2026 году SWIFT уже запустил развитие собственного blockchain-ledger для банковских платежей с использованием токенизированных депозитов и возможностью расчетов 24/7.

То есть даже традиционная банковская инфраструктура постепенно движется в сторону технологий, которые несколько лет назад ассоциировались исключительно с криптой.

2. BRICS Pay будет формировать второй платежный контур

После саммита БРИКС направление стало ещё понятнее.

Страны не стали создавать единую валюту БРИКС.

Вместо этого ставка идёт на другое:

• расчёты в национальных валютах;
• соединение национальных платёжных систем;
• использование CBDC;
• создание собственной инфраструктуры трансграничных платежей.

11 сентября РФПИ, BRICS Pay и BRICS Pay India уже договорились о развитии трансграничных платежей и интеграции с индийской платёжной инфраструктурой.

То есть BRICS Pay постепенно превращается из концепции в инфраструктурный проект.

Но я бы пока не называл его «убийцей SWIFT».

Скорее это будет альтернативный маршрут для торговли между странами БРИКС и дружественными юрисдикциями.

3. USDT и стейблкоины займут свой огромный сегмент

Пока государства несколько лет согласовывают стандарты, бизнес решает задачу здесь и сейчас.

И именно поэтому USDT уже стал фактически одним из инструментов международных расчётов.

Главные преимущества понятны:

• платежи 24/7;
• отсутствие классической цепочки банков-корреспондентов;
• высокая скорость;
• глобальная ликвидность;
• возможность расчетов там, где банковские маршруты сложные или вообще отсутствуют.

Но одновременно растёт регулирование.

AML, KYT, происхождение средств, лицензированные площадки, контроль эмитентов — всё это будет усиливаться.

Поэтому через несколько лет рынок, скорее всего, разделится ещё сильнее на регулируемый stablecoin-сегмент и серый рынок.

И крупный бизнес практически полностью уйдёт в первый.

Что в итоге получим через 3–5 лет?

Я вижу примерно такую архитектуру:

SWIFT — международные банковские расчёты и крупный корпоративный сектор.

BRICS Pay / CBDC / национальные платёжные системы — торговля внутри БРИКС и расчёты между странами, которые хотят снизить зависимость от западной финансовой инфраструктуры.

USDT и другие стейблкоины — быстрые расчёты, OTC, международная торговля, малый и средний бизнес и сложные платёжные коридоры.

И самое интересное будет даже не в конкуренции этих систем.

А в их соединении между собой.

Когда компания сможет отправить рубли, система автоматически конвертирует их в цифровой актив или национальную валюту, проведёт расчёт через необходимый платёжный контур, а поставщик получит юани, дирхамы, рупии или другую нужную ему валюту.

Для клиента это будет выглядеть как обычный банковский перевод.

А внутри одной операции одновременно смогут работать банк, блокчейн, CBDC, стейблкоин и локальная платёжная система.

Именно поэтому я много раз говорил:

криптовалюта постепенно перестаёт быть отдельной индустрией.

Она становится частью новой мировой платёжной инфраструктуры.

И для нас, кто работает в ВЭД и трансграничных платежах, главный вопрос уже не «что победит — банки или крипта».

Главный вопрос:

кто научится правильно соединять все эти инструменты в одну работающую систему.
  • 🔥 6
  • ✍ 3
  • ⚡ 2
  • 👨‍💻 2
  • 🕊 1
  • 🏆 1
Post #50 147
BRICS Pay: БРИКС начинает строить собственную платежную инфраструктуру

На саммите БРИКС в Индии произошло событие, на которое я бы обратил внимание всем, кто работает с международными платежами и ВЭД.

РФПИ, BRICS Pay и BRICS Pay India договорились о развитии трансграничных платежей, а в итоговой Декларации Нью-Дели страны БРИКС отдельно закрепили дальнейшую работу над объединением национальных платежных систем и расчетами в локальных валютах.

Но давайте сразу без громких заголовков.

BRICS Pay — это не новая валюта БРИКС и не очередная криптовалюта.

И пока это не «убийца SWIFT».

Идея гораздо практичнее.

Сегодня каждая страна имеет свою платежную инфраструктуру:

Россия — СБП,
Индия — UPI,
Китай — свои платежные системы,
Бразилия — PIX.

BRICS Pay должен стать технологическим мостом между этими системами.

Условно:

СБП → BRICS Pay → UPI.

Российский клиент платит рублями, индийский получатель получает рупии.

Без необходимости строить длинную цепочку через доллар, корреспондентские банки и несколько посредников.

Для обычного человека это в перспективе возможность приехать в другую страну БРИКС и оплачивать покупки привычным способом через QR.

Но гораздо интереснее другое.

B2B и ВЭД.

Сегодня международный платеж российского бизнеса зачастую выглядит примерно так:

Россия → платежный агент → промежуточный банк → еще одна юрисдикция → поставщик.

Каждый дополнительный участник — это комиссия, FX-spread, комплаенс, сроки и дополнительный риск блокировки или возврата платежа.

Если BRICS Pay сможет полноценно связать национальные платежные системы, цепочка может стать значительно короче:

Россия → BRICS Pay → национальная банковская система страны получателя.

А расчеты — проходить напрямую в национальных валютах.

Рубль — рупия.
Рубль — юань.
Дирхам — рупия.

Без обязательного использования доллара как промежуточной валюты.

И вот здесь начинается самое интересное для крипторынка.

Сегодня USDT фактически закрывает часть инфраструктурной проблемы трансграничных платежей.

Когда банковский перевод сделать сложно, рынок использует:

рубли → USDT → OTC → иностранная ликвидность → оплата поставщику.

Если BRICS Pay заработает полноценно, часть белого и стандартного ВЭД постепенно сможет вернуться в банковский контур.

То есть BRICS Pay потенциально становится конкурентом не криптовалюте как таковой, а части использования USDT в международных расчетах.

Но говорить, что завтра все изменится, пока рано.

Сейчас впереди самое сложное:

интеграция банков, KYC/AML, валютная ликвидность, клиринг, регулирование и реальные пилотные операции.

Поэтому для меня главная новость заключается не в том, что появилась еще одна платежная система.

Главное — БРИКС постепенно переходит от разговоров о независимой финансовой инфраструктуре к ее практической реализации.

А следующий этап может быть еще интереснее:

BRICS Pay + цифровой рубль + цифровая рупия + цифровой юань.

Если национальные CBDC со временем научатся напрямую взаимодействовать друг с другом, мировая архитектура трансграничных платежей действительно может начать меняться.

Будем следить.

Потому что это уже не история про далекое будущее.

Инфраструктура начинает собираться прямо сейчас.
  • 🔥 7
  • ⚡ 3
  • 👍 2
  • 💯 2
  • 🤣 1
  • 🍌 1
  • 🤝 1
Post #49 75
Мы уже разбирали цифровой рубль и закон о крипте. А теперь - о том, что объединяет цифровой рубль с десятками похожих проектов по всему миру.

Это называется CBDC - Central Bank Digital Currency, цифровая валюта центрального банка. По-русски иногда говорят "сибидиси".

И вот тут важно не путать с криптой.

CBDC - это не крипта и не стейблкоин. Стейблкоин выпускает частная компания, и его стабильность держится на резервах и доверии к эмитенту. CBDC выпускает сам центробанк - это цифровая форма обычных денег, с прямым паритетом к национальной валюте и статусом законного средства платежа.

Условно говоря, цифровой рубль - это и есть российский CBDC.

Зачем вообще странам это понадобилось:

Первое - контроль и прозрачность расчётов. Государство видит движение денег в реальном времени - это удобно для борьбы с теневыми схемами, но именно поэтому вокруг CBDC всегда много споров про приватность.

Второе - новая инфраструктура платежей, независимая от частных платёжных систем. Это особенно важно для стран, которые хотят меньше зависеть от SWIFT или карточных систем вроде Visa/Mastercard.

Третье - программируемые платежи. Государство может выпустить деньги с условием - например, детские выплаты, которые можно потратить только на определённые категории товаров.

Масштаб происходящего впечатляет: по данным на начало 2026 года, больше 130 стран так или иначе исследуют или тестируют свои CBDC. Багамы уже запустили Sand Dollar ещё в 2020-м, Китай тестирует цифровой юань несколько лет, Европа готовит цифровой евро с пилотами в 2027-м.

Вот что меня больше всего цепляет: буквально весь мир одновременно решает одну и ту же задачу - как встроить государственные деньги в цифровую эпоху, не отдав при этом всю платёжную инфраструктуру частным компаниям.

Вопрос в другом: готовы ли люди к тому, что каждая транзакция становится видимой государству в реальном времени - в обмен на удобство и скорость?
  • 🔥 5
  • ⚡ 2
  • 👍 2
  • ❤‍🔥 1
  • 👎 1
  • 💯 1
Post #48 86
В прошлый раз разобрали, что банки после 1 сентября получили право на трансграничные платежи в криптовалюте. А сегодня - что происходит внутри, когда компания просто нажимает "оплатить".

Потому что цифра «0,3% и пара минут» не берётся из воздуха.

Схема выглядит так:

Первое - компания заводит рубли на счёт в банке. Это обычный рублёвый платёж, ничего необычного на входе.

Второе - банк конвертирует эти рубли в криптовалюту (например, USDT) и отправляет её на биржу, которую сам же контролирует и которая зарегистрирована в ЕАЭС.

Третье - на этой площадке крипта конвертируется обратно в фиат*, но уже в валюту контракта - доллары, юани, дирхамы, что угодно.

Четвёртое - финальную оплату получает компания-нерезидент, причём формально расчёт идёт уже не в крипте, а в обычной валюте, только через нерезидентную структуру, а не через классический SWIFT.

То есть крипта здесь - это не конечная цель платежа, а транспортный слой между рублём и фиатом партнёра. Она нужна ровно на тот участок пути, где обычные корсчета либо заблокированы, либо слишком дороги.

Вот что меня больше всего цепляет: с точки зрения компании весь этот путь скрыт - она просто отправляет рубли и видит, что деньги дошли за пару минут. А банк внутри прогоняет их через крипту и обратно, как через невидимый мост.

Получается не «оплата криптой» в привычном смысле, а рублёво-крипто-фиатный конструктор, который банк собирает под капотом.

Вопрос в другом: насколько долго такая схема будет работать без внимания со стороны тех, кому обычные SWIFT-платежи с Россией и так не нравятся?
  • 🔥 4
  • 💯 3
  • ⚡ 1
  • ❤ 1
  • 🤡 1
Post #47 144
Банки только год ждали этого момента — и в первый же день закона начали действовать.

С 1 сентября вступил в силу 282-ФЗ «О цифровых валютах и цифровых правах».

Внутри страны крипта как была, так и осталась вне закона: расплатиться биткоином за товар в России - это незаконная валютная операция, штраф до 40% от суммы.

А вот с трансграничными расчётами всё иначе.

Экспортёры и импортёры теперь могут проводить платежи в криптовалюте и стейблкоинах по внешнеторговым договорам - через стандартные механизмы валютного контроля и процедуры ПОД/ФТ.

И банки не стали ждать подзаконных актов. Сбер в тот же день, 1 сентября, открыл трансграничные криптоплатежи для всех корпоративных клиентов с ВЭД.

Что это значит на практике:

Первое - скорость. Платёж между криптокошельками проходит за несколько минут, а не за дни, как через привычные корреспондентские цепочки.

Второе - стоимость. Комиссия - около 0,3% от суммы сделки, дешевле традиционных инструментов. И порога по минимальной сумме нет.

Третье - документы формируются автоматически прямо во время транзакции, включая всё, что нужно для валютного контроля.

Александр Ведяхин из Сбера прямо сказал: пилот ЦБ в экспериментальном правовом режиме шёл с 2024 года и показал - спрос на это огромный.

Но давайте честно: это не значит, что теперь все смогут расплачиваться криптой за импорт из любой страны.

Проблема в том же, в чём и раньше - не в российских банках, а в зарубежных партнёрах. В большинстве стран принимать оплату в крипте по-прежнему запрещено или не отработано.

Так что закон открыл дверь. Но пройти через неё смогут пока не все - а те, у кого партнёры готовы работать с криптой на своей стороне.

Как думаете, много ли компаний реально этим воспользуется в первые месяцы?
  • 👍 6
  • 🔥 5
  • ❤‍🔥 4
  • ❤ 3
Post #44 130
Цифровой рубль: зачем он экономике и почему вокруг него столько разговоров?

В первой части мы разобрались, что цифровой рубль — это не новая валюта, а новая форма уже существующего рубля.

Но главный вопрос другой:

зачем государству вообще понадобилась эта система?

Есть несколько важных моментов.

Первое — новая платёжная инфраструктура.

Цифровой рубль работает через платформу Банка России. Это создаёт альтернативу привычной системе банковских платежей.

Для экономики это означает ещё один канал расчётов и потенциально более высокую конкуренцию между платёжными инструментами.

Второе — стоимость платежей.

Для граждан операции с цифровыми рублями бесплатны.

Для бизнеса цифровой рубль может стать более дешёвой альтернативой некоторым существующим способам приёма платежей.

А значит, в перспективе часть расходов бизнеса на расчёты может снизиться.

Третье — государственные выплаты и целевое использование денег.

Цифровой рубль позволяет реализовывать так называемые программируемые платежи.

Условно говоря, деньги можно не просто отправить, а задать условия их использования.

Например: средства выделены на конкретную цель — и система технически может обеспечить, чтобы они использовались именно для неё.

Для государства это огромная возможность.

Но одновременно возникает и главный вопрос.

А что с контролем?

Цифровой рубль делает денежные операции более технологичными и прозрачными для инфраструктуры, через которую они проходят.

При этом операции с цифровыми рублями защищены банковской тайной, а доступ государственных органов к информации регулируется законодательством.

То есть речь не идёт о том, что «государство в любой момент видит каждую покупку любого человека».

Но сама архитектура системы действительно создаёт новые возможности для контроля и анализа денежных потоков.

И поэтому цифровой рубль — это не только финансовая инновация.

Это ещё и вопрос того, какой будет экономика через 5–10 лет.

Будут ли люди массово использовать цифровые рубли?

Станет ли это удобнее карт?

Снизятся ли расходы бизнеса?

И самое интересное:

останется ли цифровой рубль просто ещё одним способом платить — или постепенно станет основой новой цифровой денежной системы?

Вот это мы увидим уже не сегодня.

Но именно с сегодняшнего дня этот эксперимент становится частью российской экономики.
  • 🔥 6
  • 👍 3
  • ❤ 2
  • ⚡ 2
  • 🤩 2
  • 🤓 1
Post #43 119
Цифровой рубль: что изменилось с 1 сентября 2026 года?

Сегодня в России начинается массовое внедрение цифрового рубля.

Но прежде чем пугаться слова «цифровой», важно понять главное:

цифровой рубль — это не новая валюта.

Это всё тот же российский рубль, просто в новой форме.

Теперь у рубля фактически три формы:

💵 наличные
💳 безналичные деньги на банковском счёте
📱 цифровые рубли на цифровом кошельке

Курс между ними простой:

1 цифровой рубль = 1 рубль наличными = 1 безналичный рубль.

Цифровые рубли выпускает не коммерческий банк, а Банк России.

Кто сможет пользоваться?

Граждане и бизнес.

Но подключение происходит постепенно. С 1 сентября 2026 года крупнейшие банки начинают предоставлять клиентам возможность работать с цифровыми рублями, а крупные торговые компании — принимать такую оплату.

При этом для обычного человека переход на цифровой рубль добровольный.

Никто не должен автоматически переводить ваши деньги из банка в цифровые рубли.

И это принципиально важно: банковские карты и счета никуда не исчезают. Наличные тоже остаются.

А зачем он вообще нужен?

Для пользователя это ещё один способ платить.

Но для государства и экономики значение гораздо шире.

Цифровой рубль создаёт отдельную платёжную инфраструктуру Банка России. В будущем это может сделать некоторые расчёты дешевле, быстрее и технологичнее.

Например, появляются возможности для программируемых платежей: деньги можно будет использовать по заранее заданным условиям.

И вот здесь начинается самое интересное.

Потому что цифровой рубль — это уже не просто история про удобство оплаты.

Это история о том, как в будущем могут работать сами деньги.

А что это означает для экономики, бизнеса и обычного человека — разберём во второй части.
  • ❤ 5
  • 🔥 4
  • 💯 3
  • ❤‍🔥 2
  • ⚡ 1
  • 🤨 1
Post #42 135
КРИПТОРЫНОК ВХОДИТ В НОВУЮ ЭРУ. ЧТО ИЗМЕНИТСЯ УЖЕ В БЛИЖАЙШЕЕ ВРЕМЯ?
24 сентября в Москве состоится COINCRAFT SHOW - одно из главных криптособытий этой осени.
Сейчас индустрия находится в точке серьезных изменений: регулирование становится жестче, появляются новые требования к участникам рынка, меняются условия работы для инвесторов, трейдеров и криптокомпаний.
На COINCRAFT SHOW эти изменения обсудят вместе с теми, кто ежедневно работает внутри индустрии и принимает решения в новых реалиях.
В программе:
⚡️ новое регулирование крипторынка
📈 инвестиции и возможности на текущем рынке
📊 трейдинг и рабочие стратегии
🤖 AI, Web3 и тренды следующего цикла
1500+ участников, 30+ спикеров и 20+ компаний-партнёров соберутся на одной площадке.
Предприниматели, инвесторы, трейдеры, фаундеры и представители crypto & fintech смогут не только услышать мнения экспертов, но и обсудить происходящее напрямую друг с другом.
А после деловой программы - нетворкинг, VIP Lounge, зоны компаний и afterparty.
📍 24 сентября | Москва | Futurione
Сайт:coin-craft.ru
Канал мероприятия: https://t.me/forum_coincraft
🎟 По моему промокоду Fagamanovd -  скидка 10% на любой билет.
Увидимся на COINCRAFT SHOW 🔥
  • ❤ 4
  • 👍 2
  • 🤝 2
Post #41 130
Ладно, поговорили про то, кто рулит процессом — а теперь к главному: что из этого реально долетит до обычного человека, а не только до бирж и юристов.
И тут, если честно, не так страшно, как рисуют в панических telegram-каналах, но и не так безобидно, как хочется думать.

Первое — платить криптой за кофе или квартиру всё так же нельзя. Использование цифровой валюты как средства платежа внутри страны прямо под запретом. Исключение — отдельные внешнеторговые операции, и это уже не про нас с вами, а про бизнес.

Второе — появится штука под названием адрес-идентификатор. По сути это цифровая метка, которая привязывает тебя как клиента к твоим криптоадресам внутри биржи, депозитария или обменника. То есть анонимности внутри легального контура больше не будет — вся твоя активность будет прошита к твоей личности.

Третье — и вот тут самое интересное для простых инвесторов. Квалы получат доступ ко всему рынку. А неквалы — то есть большинство из нас — смогут покупать только самые ликвидные монеты, и то после тестирования, и в пределах лимита в 300 тысяч рублей в год через одного посредника.

Четвёртое — обменником теперь может быть только российское юрлицо из реестра ЦБ, с капиталом от 35 млн рублей. Все мелкие серые конторы, по идее, должны отвалиться сами собой — либо легализуются, либо закроются.

И вот что меня больше всего цепляет: государство не запрещает крипту как явление — оно встраивает её в систему, где всё видно и всё посчитано. Для кого-то это конец «дикого рынка», для кого-то — конец свободы.

Как думаете, лимит в 300 тысяч в год — это разумная планка или откровенно мало для активного инвестора?
  • 🔥 7
  • ⚡ 5
  • 🤔 3
  • ❤ 2
  • ❤‍🔥 2
Post #40 136
Короче, разобрался тут в схеме — и она, оказывается, куда логичнее, чем кажется на первый взгляд.

Все думают, что крипторегулированием у нас занимается кто-то один. А по факту — это три ведомства, и у каждого своя роль, как в оркестре, где один пишет ноты, второй дирижирует, а третий следит, чтобы никто не сфальшивил.

ЦБ — это дирижёр. Именно Банк России ведёт реестр обменников и депозитариев, решает, кого туда пускать, и следит за рынком в моменте. Хочешь легально работать обменником — будь добр попасть в этот реестр.

Минфин — тот, кто пишет ноты. Стратегия, законопроекты, позиция правительства в спорах с ЦБ — это всё их зона. Закон о цифровой валюте, который вступает в силу 1 сентября, — совместная разработка ЦБ и Минфина.

А Росфинмониторинг и ФНС — это те самые люди со слухом, которые следят, чтобы никто не сфальшивил.

Первые — антиотмывочный контроль, вторые — налоги и данные по операциям. Обменники обязаны сливать им информацию по запросу.
И вот что меня зацепило: никакой «одной большой конторы, которая всё решает» — нет. Это распределённая система, и именно поэтому со стороны регулирование выглядит то жёстче, то мягче — просто разные ведомства тянут в разные стороны в разные моменты.

А вам какое ведомство кажется тут главным — ЦБ или всё-таки Минфин?
  • 🔥 7
  • ❤‍🔥 4
  • ⚡ 4
  • ❤ 1
  • ✍ 1
  • 👨‍💻 1
  • 🤝 1
Post #39 174
Возвращаюсь к теме крипторегулирования, потому что чем больше в неё закапываюсь, тем яснее вижу всю картину целиком. А она, если честно, довольно тревожная.

Начнём с того, откуда вообще всё это выросло. P2P стал массовым явлением не потому, что все поголовно хотели что-то скрыть от государства. Просто это реально работало — было удобно и понятно, а альтернативы толком не существовало. Люди годами пользовались тем единственным каналом, который был у них под рукой. И вот именно эта неподконтрольная государству среда, судя по всему, и стала главным раздражителем.

Теперь смотрите, как выстраивается вся конструкция. Сначала — правовая база. Появляется реестр Центробанка, куда войдут только одобренные посредники: лицензированные биржи, брокеры, депозитари. Всё, что вне этого реестра, автоматически оказывается вне закона. P2P через переводы на карту формально ещё разрешат до 1 июля 2027 года — но это просто отсрочка перед полным вытеснением, а не какая-то поблажка.

Дальше — лимиты. Обычный человек, не прошедший специальное тестирование, сможет купить крипты максимум на 300 тысяч рублей в год через одну площадку. Хотите больше — добро пожаловать в категорию квалифицированных инвесторов, там уже без ограничений. Знакомая логика, правда? Ровно то же самое мы видели с фондовым рынком.

А теперь самое интересное — налоги. В Госдуме уже прошёл первое чтение законопроект о новой статье в Налоговом кодексе, которая касается НДФЛ по операциям с цифровой валютой. И тут важный нюанс: облагаться будет не только продажа крипты за рубли, но и обмен одного актива на другой. То есть если вы просто поменяли биткоин на эфир и на этом возникла экономическая выгода — это тоже налогооблагаемая операция. Плюс обязательный метод ФИФО при расчёте, необходимость подтверждать все расходы документами. Для обычного пользователя это превращается в довольно муторную бухгалтерию.

И вишенка на торте — обсуждается включение криптообменников в число налоговых агентов. То есть обменник не просто проведёт вашу сделку, а ещё и передаст данные в ФНС, поучаствует в расчёте вашего налога. По сути, каждая точка входа и выхода из системы становится точкой контроля.

Но вот в чём тут для меня загвоздка. Контролировать только момент обналичивания недостаточно, если цель — видеть всю цепочку: когда куплено, по какой цене, когда продано, где прибыль, где убыток. А значит, контроль обменников — это не финал истории, а промежуточный этап. Дальше, скорее всего, будет выстраиваться полноценная национальная биржевая инфраструктура, которая сможет видеть операции изнутри.

И последний штрих — параллельно с этим будут закрывать доступ к иностранным площадкам. Потому что пока у людей остаётся возможность работать через зарубежные биржи в обход системы, у них просто нет стимула переходить на отечественную с её лимитами и отчётностью.

Что в итоге получаем? Формально — легализацию рынка. По факту — систему, где каждое ваше движение с криптой становится прозрачным для государства, с новыми издержками и рисками блокировок для тех, кто решит остаться в тени.

Вопрос к вам: вы уже готовитесь переходить в легальное поле, или пока смотрите со стороны и ждёте, как оно всё утрясётся на практике?
  • 🔥 5
  • 🥴 4
  • ❤ 2
  • 👍 2
  • 👎 2
  • 🤓 2
  • ✍ 1
  • 😱 1
  • 😈 1
  • 👨‍💻 1
  • 🙈 1
Post #38 169
КУДА ИДЁМ 24 СЕНТЯБРЯ? В этот день в Москве пройдёт COINCRAFT SHOW, это крупное событие про крипту, инвестиции, трейдинг и AI. Организаторы собирают: 👥 1500+ участников; 🎤 30+ спикеров; 🤝 20+ компаний-партнеров
Но интересно другое: вместо классического формата конференции будет несколько пространств, VIP Lounge, нетворкинг, зоны компаний и afterparty.
📌Ставка не только на контент, но и на концентрацию людей из индустрии в одном месте. Предприниматели, инвесторы, трейдеры, фаундеры crypto & fintech компаний и инфлюенсеры. 📍24 сентября | Москва | Futurione Ссылка на сайт: http://coin-craft.ru Ссылка на канал ивента: https://t.me/forum_coincraft 🎟️По моему промокоду FAGAMANOVD вы получите скидку 10% на любой тип билетов! До встречи на COINCRAFT SHOW!🔥
  • ❤ 7
  • 👍 4
  • 💯 4
  • 🔥 3
Post #37 148
Всё, дождались — ЦБ наконец назвал имена.

Bitcoin, Ethereum и Tether USDT — это и есть тот самый «белый список», который теперь можно будет покупать на российских биржах официально, в рамках закона. Никаких сюрпризов, если честно: логика Центробанка была понятна ещё с весны — берём самое ликвидное, самое проверенное, то, что торгуется годами и не пропадёт в одночасье.

А теперь важная часть для тех, кто не квалифицированный инвестор (то есть подавляющее большинство из нас): лимит — 300 000 рублей в год у одного брокера. Не в принципе на всю крипту, а именно у одного посредника. Хотите больше — открывайте счета у нескольких, разбивайте объём. Знакомая история, да? Примерно так же было с валютой в своё время.

И вот что меня здесь больше всего цепляет: это ведь не про запреты, а про легализацию. Раньше вся эта активность жила в серой зоне — P2P, зарубежные биржи, обменники. Теперь появляется официальный, подконтрольный ЦБ канал. Для рынка это по сути признание: крипта в России — это уже не «непонятная штука», а актив, который государство готово встроить в систему, пусть и с поводком покороче.

Вопрос, который у меня самого пока без ответа: список из трёх активов — это надолго, или просто осторожный первый шаг перед расширением? Чистюхин ещё летом говорил, что расширять пока не планируют. Посмотрим, как поведёт себя рынок после старта.

А вы бы предпочли работать в рамках лимита официально или как раньше — без ограничений, но в серой зоне?
  • 🔥 7
  • 👍 3
  • 😱 2
  • 🎉 2
  • 🍾 2
  • ✍ 1
  • ❤ 1
  • 👨‍💻 1
  • 🗿 1
Older posts →

About this channel

How can I read @damir_fagamanov without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Damir Fagamanov: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Damir Fagamanov have?
Damir Fagamanov (@damir_fagamanov) has 96 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Damir Fagamanov know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →