Harmonix Finance: разбор перед TGE
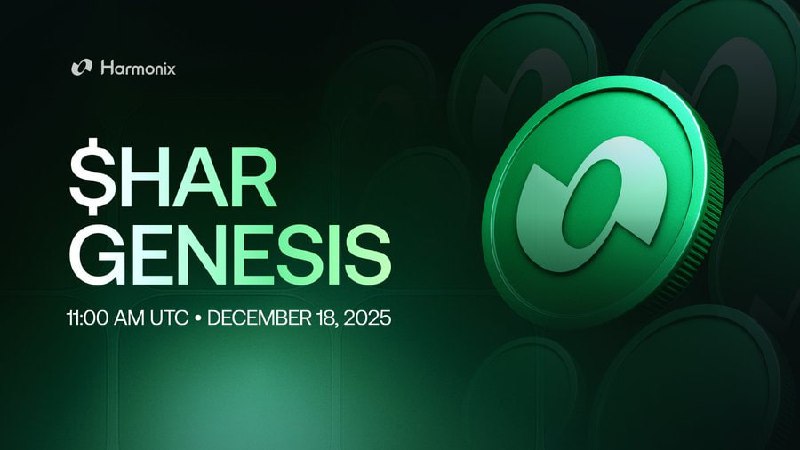
Через три дня, 18 декабря в 14:00 Мск, на Hypercore запускается токен HAR. Давайте разберёмся, что за проект и стоит ли обращать внимание.
Что делает Harmonix?
Это оптимизатор доходности с дельта-нейтральными стратегиями. Вы кладёте USDC в волт, протокол зарабатывает на фандинге Hyperliquid через хедж (лонг спот + шорт перпы). Текущая доходность в волтах — около 7.8%, с лупингом чуть выше%. Стабильно и без риска ликвидации.
Что интересного?
Команда привлекла $1.5M от венчуров и собрала ~$600K на Echo Sonar sale (переподписан). FDV на старте — $25M, все токены будут разблокированы сразу.
Ключевая механика — Protection Vault: стейкаете HAR на 90 дней, получаете 80% APR + поинты протоколов. Если цена упала — компенсация из казны: 100% в первый час после TGE, далее по убыванию до 25% через 72 часа. По сути, страховка от дампа с бонусом за скорость.
80% комиссий протокола будет уходить стейкерам HAR — но не понятно, сколько зарабатывает протокол. Об этом ниже.
Что смущает?
FDV $25M при TVL меньше $10M — амбициозно для текущего рынка. Dashboard с выручкой не обновлялся с июня — команда обещает починить после TGE, но вопросы остаются. Как оценить потенциал проекта, если не известна выручка? В июле это было 18 тысяч долларов за месяц.
Зависимость от состояния экосистемы HyperEVM очевидная: учитывая все последние TGE, стартовать с 25 млн Harmonix будет непросто. Плюс конкуренция: Liminal, Hyperwave, Kinetiq — все в той же нише.
Итог
Проект с понятной бизнес-моделью и реальной выручкой — уже лучше, чем 90% TGE на рынке. Но высокий FDV и полная разблокировка создают давление на цену. Cтоит понаблюдать за первыми днями торгов.
Post #7887
2.14K