
Налоговый режим для держателей ЦФА в России
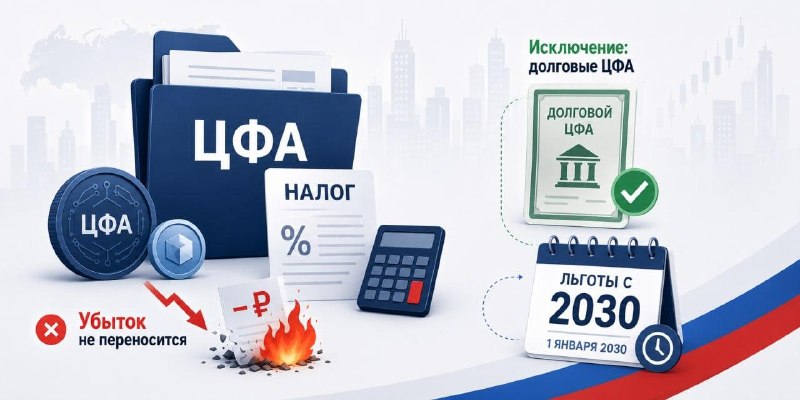
Убытки по цифровой валюте, иностранным цифровым правам и необращающимся долговым ЦФА не переносятся на будущие периоды. Они учитываются только в пределах текущего налогового года.
При отрицательном результате по итогам года убыток не зачитывается против доходов по ценным бумагам и не переносится на будущие годы — просто сгорает.
Исключение — обращающиеся долговые ЦФА. Они постепенно приравниваются к классическим облигациям с правом переноса убытков и взаимозачета с ценными бумагами.
Однако налоговые преимущества вступят в силу только с 1 января 2030 года. До этой даты даже формально обращающиеся долговые ЦФА не дают полный набор «ценнобумажных» льгот.
Это отсрочка обусловлена необходимостью формирования устойчивого организованного рынка таких инструментов.
#ЦФА #НалогиЦФА
Post #1811
1.4K
- 👍 5
- 🥱 1