美银证券大幅抬升达索航空投资评级
美银证券最新研报调整达索航空投资评级,将其由中性上调至买入,同步将目标价从345欧元提升至360欧元。以该股284欧元的现价计算,潜在上涨空间达27%。该股较年内高点回撤两成,当前估值性价比凸显。
数据显示,达索航空2027年EV/EBIT估值仅8倍,处于低估区间。公司现有阵风战机订单可保障7.5年产能交付。其中,印度114架采购计划有望在四季度落地,为史上最大出口订单;乌克兰拟采购百架战机,首批16架预计2028至2029年交付。两单落地后,公司订单储备可支撑15年产能。
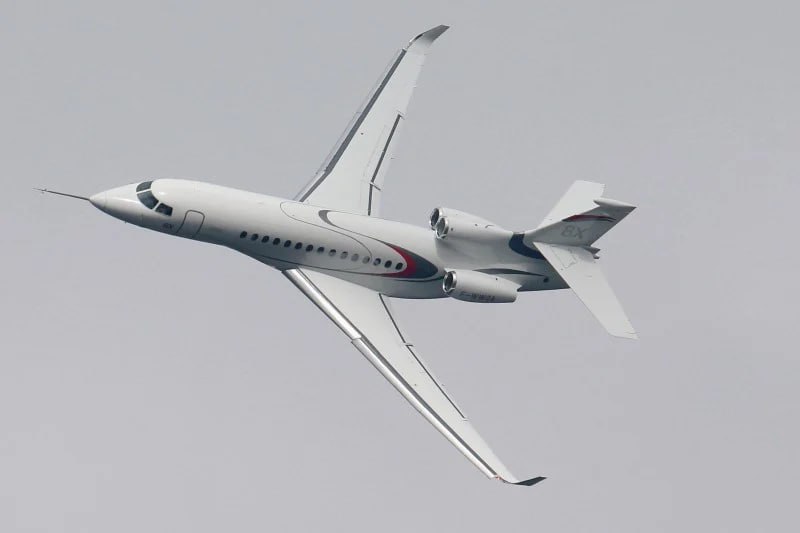
此外,旗下猎鹰公务机业务被严重低估,相较同行庞巴迪估值差距显著。受新机型迭代影响,其短期利润率承压。美银微调其多年EPS预期,并指出订单落地不及预期、新机型交付延期是主要潜在风险。
Post #22364
1.99K