
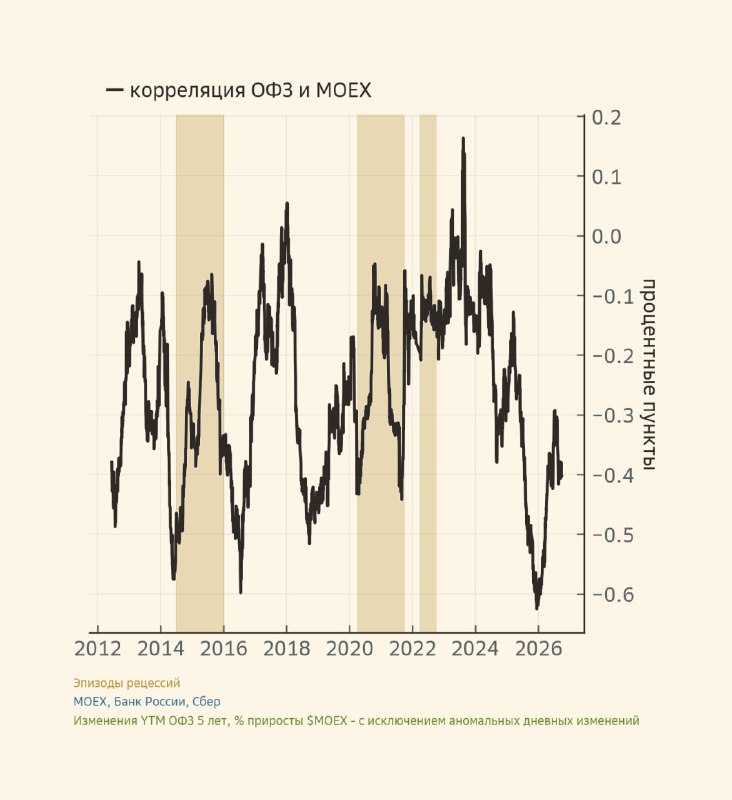
на наших данных повторяется глобальная картина — отрицательная корреляция акций и доходностей по госдолгу стала глубже
логика записки в том, что эта зависимость разнится для режимов доверия к центральному банку: при заякоренных ожиданиях на цели шоки рынка акций отрицательно связаны с доходностями долга, при дестабилизации ожиданий долг теряет хеджирующие свойства и корреляция становятся отрицательной: акции падают и доходности растут вместе
поскольку режим заякоррености ожиданий не очевиден в реальном времени, то полезно смотреть на эту закономерность обратным счетом: корреляция d MOEX - d ОФЗ — может быть индикатором режима заякоренности инфляционных ожиданий / доверия к Банку России
Post #7798
940
ХОЛОДНЫЙ РАСЧЕТ ∅ 🇷🇺 \rho( dy, de)
- 🫡 6