
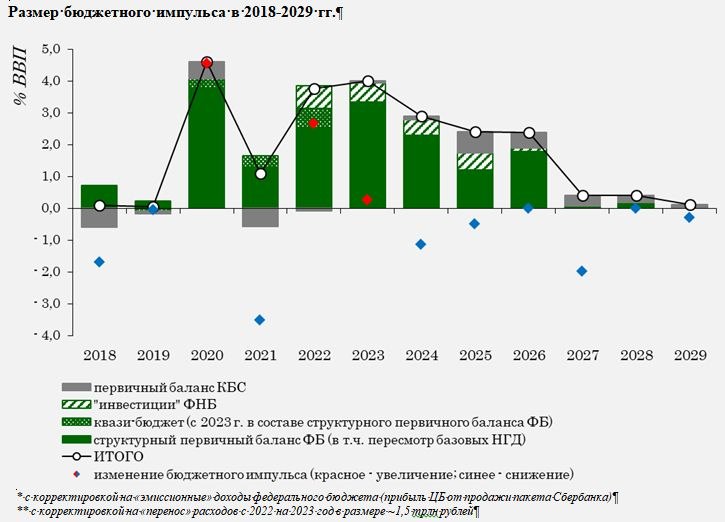
📥 Главная картинка бюджетного пакета
Опубликованные сегодня детальные цифры по бюджету, безусловно, аналитики ещё разложат по полочкам. Но с точки зрения "большой картины" влияния бюджета на экономику, инфляцию и ставку ЦБ, нам важно именно это - бюджетный СТИМУЛ!
📌 И ЦБ, и Минфин по непонятной причине (полагаю, по инерции) продолжают стимул назвать импульсом, хотя ИМПУЛЬС без погружения в ещё более технические детали - это изменение СТИМУЛА
📌 Увеличивающийся из года в год СТИМУЛ (т.е. положительный ИМПУЛЬС) обычно поддерживает рост ВВП, спроса и инфляции, т.е. несёт проинфляционные риски
📌 Наоборот, сокращающийся СТИМУЛ (т.е. отрицательный ИМПУЛЬС) обычно должен способствовать замедлению спроса и инфляции, т.е. оказывать дезинфляционное влияние.
📌 На картинке Минфина это отражено красными и синими точками и их относительным положением по годам
📌 В итоге, Минфин сделал всё, что от него зависело , чтобы обеспечить условия для постепенной дезинфляции и дальнейшего снижения ставки ЦБ. С точки зрения макро-условий коллегам нужно сказать "Спасибо".
📌 Более того, масштабы заложенного провала в 2027 vs 2026, теоретически, оставляют даже пространство для бюджетных поправок в негативную сторону без драматического изменения общей макро и инфляционной картины.
📌 Кажется, тут можно думать в таком ключе - если экономика в 2026 растёт темпом 0.6% в год при таком бюджетном стимуле (с поправкой на нефтепереработку было бы больше, но вряд ли быстрее сбалансированных 1.5-2.5%), то ДКП остаётся довольно жёсткой. И если бюджет далее будет исполняться близко к анонсированному плану, то потенциал для смягчения ДКП будет сохраняться. О скорости можно спорить, но для инвесторов главное, это направление движения ставки - вниз!
Post #7740
1.03K