TGViewer
Channel Public Channel
Ипотека и кредит с Алексеем Светловым!

Ипотека и кредит с Алексеем Светловым!

@broker_aleksey

Кредит, ипотека, рефинансирование по самым низким ставкам!

Начните с этого поста — https://t.me/broker_Aleksey/8536

Отзывы https://t.me/klientotzuvu

Для связи @ipotekaprosto1
@Spiral_Miya @posted

https://www.instagram.com/alexbroker04?
Subscribers
7.03K
Photos
4.1K
Videos
630
Links
2.6K
Recent Posts 19 shown
Post #11981 229
«У вас 10 активных кредитов и платёж 144 000»

У вас 10 активных кредитов и среднемесячный платёж 144 000 рублей.

Для банка это красный флаг. Даже если вы платите вовремя, нагрузка слишком высокая. Банк видит: человек на грани. И отказывает.

Чтобы снизить нагрузку, нужно закрыть часть карт и микрозаймов. Я могу составить план: какие карты закрыть в первую очередь, что рефинансировать, как подать заявки, чтобы не получить отказ.

Через 2–3 месяца вы сможете подавать на кредит с высокой вероятностью одобрения. Но сначала — план.

👉 @ipotekaprosto1
Post #11980 330
Дом.рф напомнил: если отозвать согласие на обработку данных, ставка по семейной ипотеке вырастет. И это не единственный пункт. Читай внимательно договор. Сохрани и перешли другу, который берёт ипотеку.
  • ❤ 3
Post #11979 399
Важно по программе ИЖС - строительство дома!!!

ИЖС по семейной ипотеке: окончательные условия

Ставка — 6% (не зависит от количества детей и региона).

Лимит — зависит от детей и региона:

Детей Регионы (кроме Москвы, МО, СПб, ЛО) Москва, МО, СПб, ЛО
1 - 6 млн ₽ 12 млн ₽
2 - 8 млн ₽ 15 млн ₽
3+ 10 млн ₽ 18 млн ₽

Условия участия: хотя бы один ребёнок до 7 лет или ребёнок-инвалид.

Важно: льготная ставка субсидируется 15 лет, дальше — по рыночной формуле.
  • 🔥 3
Post #11978 367
После рождения следующего ребенка заемщик сможет обратиться в банк за рефинансированием действующей семейной ипотеки по более низкой ставке. Такая возможность предусмотрена новыми условиями программы, которые вступят в силу 1 октября. Об этом «Газете.Ru» сообщили в пресс-службе Минфина России.

«Заемщик может обратиться в банк за рефинансированием действующего кредита под новую ставку при появлении в семье нового ребенка», — пояснили в ведомстве.

Например, в Москве и Московской области ставка для семьи с одним ребенком составит 12%, с двумя — 10%. В остальных регионах — 10 и 8% соответственно.

Речь идет об обращении за рефинансированием, а не об автоматическом снижении ставки, предупредили в Минфине.

Дополнительных изменений программы сейчас не планируется, подчеркнули в Минфине. Ведомство также сообщило, что временная остановка выдач семейной ипотеки, дополнительные комиссии банков и изменение размера компенсации кредитным организациям не предусмотрены.
Post #11977 360
ЧЕК-ЛИСТ: РЕФИНАНСИРОВАНИЕ ИПОТЕКИ

Что это такое?
Новый кредит в том же или другом банке для погашения старого долга на более выгодных условиях. Цель — снизить ставку, уменьшить платёж или получить деньги на руки.

Когда это выгодно?
— Разница между старой и новой ставкой больше 1–2%.
— До конца ипотеки осталось более 7–10 лет.
— Платёж уменьшается на 10–15% после всех расходов (оценка, страховка, госпошлина).

Какие документы нужны?
По клиенту: паспорт РФ (все страницы), ИНН, СНИЛС.
По недвижимости: выписка из ЕГРН, договор купли-продажи или ДДУ.
По ипотеке: кредитный договор, график платежей, справка об остатке долга.
По доходам: для наёмных — справка о доходах за 2025–2026; для ИП — декларация и КУДИР; для самозанятых — справка о доходах.

Пошаговый план:

1. Проверь свою кредитную историю по ссылкам:
• НБКИ — https://person.nbki.ru/login
• ОКБ — https://credistory.ru/account
• Скоринг Бюро — https://scoring.ru/login
2. Собери документы по списку.
3. Подай заявку в банк.
4. Получи одобрение и подпиши договор.

На что смотреть в договоре:
— Ставка
— Срок
— Полная стоимость кредита
— Скрытые комиссии

Нужна помощь в оформлении или первичная консультация?
Пиши в Telegram: @ipotekaprosto1
Разберём твой случай и посчитаем, выгодно ли тебе рефинансирование. Если невыгодно — честно скажу.
person.nbki.ru Личный кабинет в НБКИ Вход в личный кабинет
  • 🔥 4
  • ❤ 2
Post #11975 471
Друзья мои, важная новость.

МФО резко увеличили продажу проблемных долгов коллекторам. За апрель–июнь — на 43 млрд рублей. Это в 1,5 раза больше, чем кварталом ранее, и максимум за два года. Дисконт — 80%: коллекторы платят 20 копеек за рубль долга. Причина — просрочка свыше 90 дней выросла с 29% до 35%.

Что это значит для вас?

Если ваши микрозаймы продали коллекторам — ситуация плохая. Банк денег не даст. Нужно искать средства: родственники, друзья, знакомые. Про банки забыть.

Но главное не это. Главное — что происходит с кредитной историей.

При продаже долгов теряется правопреемственность. Вы завтра погасите долг, но в истории он останется висеть. Вы заплатите одному, а в КИ будет числиться долг перед другим.

Такие случаи сейчас частые.

Что делать?

Найти деньги и написать мне. Мы сделаем анализ, найдём, кому конкретно вы должны, и закроем правильно.

Есть и плюс: с коллекторами можно торговаться. И нужно. Снижать сумму долга.

Коротко: находите деньги, пишите. Будем торговаться, закрывать долги правильно, а потом восстанавливать историю.

👉 @ipotekaprosto1
  • 👍 2
  • ❤ 1
Post #11972 433
Друзья мои, писал несколько раз.

Наличие ребенка не старше 7 лет обязательно.

Категория двое детей не старше 18 лет теперь отсутствует!!!

Теперь, чтобы взять семейную ипотеку или ребенок не старше 7 лет или ребенок инвалид. Всё!!!

Хоть квартиру, хоть дом, хоть ИЖС
  • ❤ 2
  • 🥰 1
  • 💔 1
Post #11971 513
Сбербанк подтвердил условия семейной ипотеки с 1 октября

Коллеги, пришли официальные разъяснения от Сбербанка. Коротко и по делу:

— Ставки теперь зависят от количества детей и региона. Для регионов: 1 ребёнок — 10%, 2 — 8%, 3 — 6%, 4 — 4%, 5+ — 2%. Для Москвы, МО, СПб и ЛО — на 2 п.п. выше. Лимиты: от 6 до 10 млн ₽ (регионы), от 12 до 18 млн ₽ (столицы).

— 6% сохраняются для ИЖС и покупки готового дома. Независимо от числа детей и региона. Это же правило — на покупку земли с последующим строительством.

— Требование о прописке ребёнка с родителем отменено. Раньше банк требовал, чтобы дети были зарегистрированы вместе с заёмщиком. Теперь это не нужно.

— Появилось новое требование: заёмщик обязан прописаться в купленном жилье не позднее 271 дня с даты регистрации права собственности. Подтверждать прописку нужно ежегодно в течение 5 лет.

— Срок субсидирования ставки — 15 лет. Дальше банк вправе повысить ставку: либо ваша ставка на момент договора + 4 п.п., либо ключевая ставка ЦБ + 3 п.п. (для ИЖС + 3,5 п.п.) — что меньше.

Важно: все изменения действуют только для договоров, заключённых с 1 октября 2026 года. Если заявка подана раньше, но договор не подписан до 30.09.2026 — условия пересматриваются автоматически.

Учитывайте это в работе.
  • 🤝 2
  • ❤ 1
  • 🤗 1
Post #11970 527

Forwarded from Комментарии

Добрый. Обязательно. По всем программам с 1 октября наличие ребенка не старше 7 лет обязательно. Ну или ребенок инвалид.
Post #11969 517

Forwarded from Надежда Костенко

Добрый день ☀️ Для ИЖС применяется условие, что должен быть хотя бы один ребенок до 7 лет?
Post #11968 521
А у вас как дела с бензином?
Post #11967 487
Итого все на картинке про новые условия по программе Семейная ипотека
  • ❤ 4
Post #11963 531
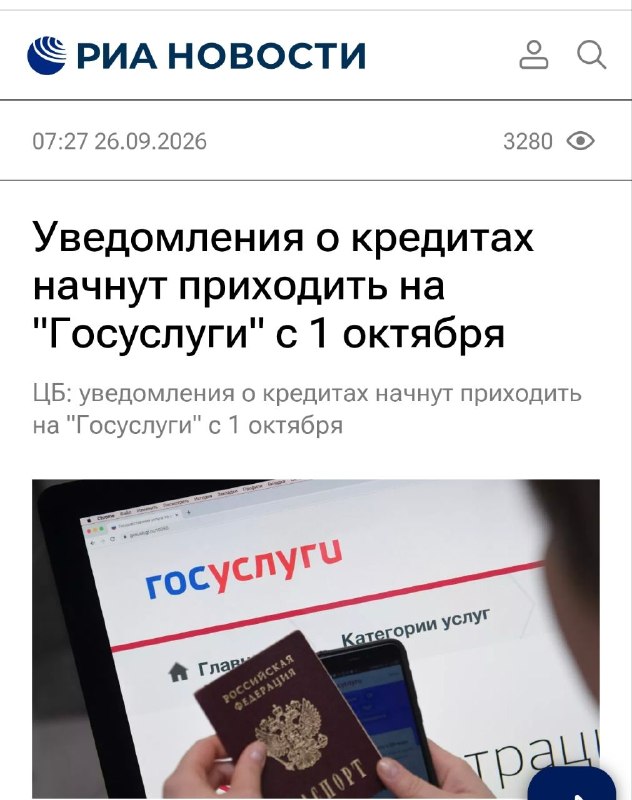
Банки и микрофинансовые организации с 1 октября 2027 года должны будут оперативно передавать информацию о потребительских кредитах и займах в бюро кредитных историй, а те - незамедлительно направлять их в личный кабинет заемщика на "Госуслугах", сообщает Банк России.
"Банки и микрофинансовые организации (МФО) с 1 октября 2027 года должны будут оперативно передавать сведения о потребительских кредитах (в том числе кредитных картах) и займах в бюро кредитных историй. А те, в свою очередь, незамедлительно направят их в личный кабинет заемщика на Госуслугах", - говорится в сообщении.

Кроме того, в уведомлении об оформленном кредите или займе должны быть указаны индивидуальные условия, процентная ставка, сумма долга или лимит кредитования по кредитной карте и срок возврата.
Если сумма превышает 50 тысяч рублей, будет включена информация о возможности отказаться от получения кредита и обозначен период с точностью до минуты, в течение которого нужно успеть обратиться в банк или МФО.
Post #11962 475
Важно запомнить.

Семейная ипотека с одним ребёнком доступна по ставке 6% в трёх случаях.

Первый. Вы покупаете квартиру и вносите сразу 50%. Тогда ставка 6% на весь срок — вне зависимости от количества детей.

Второй. Вы вносите, условно, 20%, а в течение года довносите ещё 30% (продали другую недвижимость, сняли депозит — неважно). Тогда банк снижает ставку до 6%.

Третий. Всё, что связано с домом: строительство или покупка готового дома. Ставка тоже 6% годовых.

И 4. Если ребенок инвалид!

Запомните эти четыре случая. Они работают.

👉 Если нужна помощь с ипотекой, пишите.
  • 👍 4
  • ❤ 2
Post #11961 469
Ещё один момент, который меня удивляет.

Многие радуются: «Успели заскочить! Взяли ипотеку до изменений».

А я не понимаю этой радости.

Если программа в текущем виде не заработает — встанет вопрос: достроят ли те дома, где вы купили квартиру на этапе котлована? И если достроят — то когда?

Это ещё никто не анализировал. А проблема очень серьёзная.

Уже сейчас, по итогам июля и августа, у застройщиков серьёзные проблемы с деньгами. А ситуация будет только хуже.

Если покупаете на этапе котлована — не гонитесь за скидкой. Лучше подождать, пока дом достроят, и купить готовое. Да, дороже. Но вы точно получите ключи, а не будете годами ждать, пока застройщик найдёт деньги на достройку.

А если уже купили — не паникуйте раньше времени. Но держите руку на пульсе. И не верьте тем, кто говорит: «Всё будет хорошо». Верить нужно цифрам и фактам.
  • 👍 3
  • 🔥 1
  • 💯 1
Post #11960 458
Знаете, я читаю сейчас разные мнения по новой семейной ипотеке. И у меня есть своя позиция.

Я не верю, что эта программа в текущем виде будет работать.

Почему?

Семейная ипотека — это 50% продаж на рынке новостроек. Рынок и так на лопатках. Если эти 50% сократятся хотя бы вдвое — останется 75% от текущего объёма. Это не адаптация. Это коррекция.

И речь не только о застройщиках. Речь о семьях, которые могли и хотели купить квартиру, но теперь получат отказ. Есть двое детей, одному 8, другому 10 — пролетаешь.

Экономия Минфина — десятки миллиардов рублей за несколько лет. Бюджет страны — 44–45 триллионов в год. Мизер. Но за счёт этого мизера мы можем получить проблемы в целой отрасли с долгами перед банками на десятки триллионов рублей!!!

Я не политик. Я брокер. И я вижу, что в текущем виде эта программа нерабочая.

Я не удивлюсь, если её отменят или изменят на нормальный вариант. Потому что рынок — это не только цифры бюджета. Это люди, которые хотят жить в своей квартире.

Поживём — увидим.

👉 Пишите— если нужна помощь с ипотекой в новых условиях, пишите. Работаем с тем, что есть.
  • 💯 5
Post #11957 491
Как? Вот как до вас достучаться?

Ситуация. Человеку нужно срочно одобрение банка по льготной ипотеке.

А в кредитной истории — текущая просрочка 40+ тысяч. 6 437 дней.

Это 17 с половиной лет. Человек не платил 17 лет.

И за эти 17 лет он ни разу не удосужился скачать свою кредитную историю. Хотя это бесплатно и занимает 10 минут.

А зачем? Есть же волшебник-брокер.

Да только волшебники закончились, когда банки стали общаться с клиентами через компьютер. И использовать страшное слово — скоринг.

Что я могу сказать?

Помочь здесь и сейчас — невозможно. Никакой банк не одобрит ипотеку с просрочкой в 17 лет.

Но это не значит, что всё потеряно навсегда. Это значит, что сначала — долги, потом — история, потом — время. И только потом — ипотека.

Если готовы работать вдолгую — пишите. Если ищете волшебника — его нет.

👉 @ipotekaprosto1
Post #11955 471
Подытожим все новости, которые обрушились на нас за последние дни.

Минфин объявил об изменениях в семейной ипотеке с 1 октября. ЦБ анонсировал, что с июля 2027 года банки будут учитывать только официальный доход. Крупные банки, включая Сбер, заявили, что с 1 октября отменяют субсидирование ставки застройщиками. Набиуллина прямым текстом сказала: «Дешёвых денег не будет».

Вот что это значит для вас — простыми словами.

1. «Дешёвых» ставок на первые годы больше не будет.

Раньше застройщик доплачивал банку, и вы первые 1–2 года платили, например, 3,5% вместо 6% или 18%. С 1 октября эта схема уходит. Считайте платёж по реальной ставке, а не по рекламной.

2. Банки будут смотреть на доход строже.

Уже сейчас растут требования к тем, у кого много кредитов. А с середины 2027 года банки планируют учитывать только официальный доход — тот, что подтверждён документами. Если доход «в конверте» — ипотеку будет взять почти невозможно.

3. Квартиры могут подешеветь. Но не сразу.

По новостройкам: ЕСЛИ дом достроят, квартиры в нём, скорее всего, будут стоить дешевле, чем сейчас на этапе котлована. Спешить с покупкой «пока не подорожало» — не стоит.

4. На вторичке — отдельная история.

Ставки по ипотеке на вторичном рынке сейчас от 16% и выше. И они, скорее всего, будут расти. Так что доступнее ипотека на вторичке не станет — скорее наоборот. Резкого падения цен не ждут, но и роста тоже. Если выбираете вторичку — закладывайте в расчёт реальную ставку и не рассчитывайте на чудо.

5. Что делать прямо сейчас.

— Посчитайте, сколько у вас уходит на все кредиты. Если больше половины дохода — сначала закройте часть долгов.
— Соберите документы, подтверждающие доход. Если работаете неофициально — это проблема, которую лучше решить заранее.
— Не подавайте заявки «на всякий случай». Отказ портит историю на месяцы.
— Если есть дети — смотрите семейную ипотеку. Но проверяйте новые условия: ставка и лимит теперь зависят от количества детей и региона.

Итог.

Рынок меняется. Паниковать не нужно, но и «проскочить» по старой схеме уже не получится. Кто подготовится — возьмёт ипотеку. Кто побежит подавать сегодня — рискует получить отказ и испортить историю.

Я не пугаю. Я просто показываю цифры.

👉 @ipotekaprosto1 — если хотите понять, как это касается лично вас. Разберём.
  • 👍 3
  • ❤ 2
  • 🔥 1
Post #11954 1.01K
Ипотека и кредит с Алексеем Светловым! ИТОГО ПО СЕМЕЙНОЙ ИПОТЕКЕ С 1 ОКТЯБРЯ 2026 · Купить квартиру по семейной ипотеке можно, если есть хотя бы один ребёнок до 7 лет. · В 35 регионах с низкими объёмами строительства программа недоступна семьям с двумя детьми, если нет ребёнка до 7 лет. · При…
ПРОДОЛЖЕНИЕ. Семейная ипотека с 1 октября — разбор спорных моментов

В прошлом посте разобрали главное. Теперь — то, что чаще всего спрашивают и где документ не даёт прямых ответов.

🏠 Что с пропиской

Прописаться нужно именно в купленном жилье. Срок — с 271-го дня после регистрации права собственности и до 5 лет с даты выдачи кредита. Если в этот период прописки нет — ставка повышается. После 5 лет требование снимается, можно выписываться.

Совпадение адресов регистрации ребёнка и родителя — требование сохраняется для пар, не состоящих в браке. Для официально женатых проверка может не применяться.

Как банки будут отслеживать — документ не описывает. Вероятно, через ГИС ЖКХ или МВД. Точный механизм пока неясен.

👨‍👩‍👧‍👦 Кого считают в детях

Всех. Включая совершеннолетних и студентов-очников. Привязки к очному обучению нет. Главное — гражданство РФ.

Если на момент кредита было 3 ребёнка, потом родился четвёртый, а старший достиг 18 лет — он всё равно учитывается. Ставка пересчитывается по новой градации. Нужно подать заявление.

🏡 Дома и ИЖС

Ставка 6% — вне зависимости от количества детей и региона. Лимит — 6 млн ₽ для регионов, 12 млн ₽ для Москвы, МО, СПб и ЛО. Тоже без привязки к детям.

Формулировка в документе — «не более 6%». Теоретически снижение возможно, но дифференциация по детям для загородки не предусмотрена. Официальных разъяснений нет.

🏘 Вторичка

Доступна не везде. Только в городах, где строящихся многоквартирных домов нет или не больше двух. Дом не аварийный, не старше 20 лет, квартира ранее не покупалась по этой же программе.

В крупных городах с активной стройкой вторичка через семейную ипотеку недоступна.

🔄 Рефинансирование

Кредиты после 23.12.2023 можно рефинансировать на семейную ипотеку. Условие — цели исходного кредита совпадают, срок не увеличивается.

Переход с 6% на 4% или 2% при рождении детей — теоретически возможен через допсоглашение с банком. Прямого ответа в документе нет, нужно уточнять у банков.

Переход с рассрочки застройщика — только если она оформлена как кредитный договор. Если это просто ДКП с рассрочкой — вопрос открыт.

❓ Что пока неясно

— Таунхаусы и дуплексы: квартира или ИЖС? Отдельного разъяснения нет.
— Замена залога: только для загородки или для всех?
— Ребёнок-инвалид после 18 лет: если категория сменилась на «инвалид с детства» — право сохраняется? Прямого ответа нет.
— Временная выписка в течение 5 лет: допускается или нет?
— Подтверждение прописки: как часто и какими документами?

Если что-то из этого касается вас — уточняйте в банке до сделки. Документ даёт общие правила, но детали решает конкретный банк.

Сохрани, чтобы не потерять 📌
  • ❤ 3
  • 👍 2
  • 🎉 1
Older posts →

About this channel

How can I read @broker_aleksey without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Ипотека и кредит с Алексеем Светловым!: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Ипотека и кредит с Алексеем Светловым! have?
Ипотека и кредит с Алексеем Светловым! (@broker_aleksey) has 7.03K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Ипотека и кредит с Алексеем Светловым! know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →