TGViewer
Channel Public Channel
Дьяков Константин | Юрист по банкротству

Дьяков Константин | Юрист по банкротству

@bankrotstvo_dyakov

⚖️ Константин Дьяков | Юрист по банкротству

8 лет практики.
Помогаю законно списать долги, защититься от коллекторов и приставов.

Разборы законов, кейсы и полезные советы.

📩 Запись на консультацию: +79521302254
Subscribers
452
Photos
60
Videos
0
Links
4
Recent Posts 20 shown
Post #80 12
📊 277 500 БАНКРОТСТВ ЗА ПОЛГОДА. ЧТО ПОКАЗЫВАЕТ СТАТИСТИКА?

Федресурс опубликовал статистику за первое полугодие 2026 года.

И цифры показывают, что процедура банкротства остаётся востребованным способом решения проблем с задолженностью.

⚖️ 277,5 тыс. — столько граждан и ИП были признаны банкротами через суд за первые шесть месяцев 2026 года.

Это на 6,8% больше, чем за аналогичный период 2025 года.

Но интересны и другие показатели.

🔹 34,3 тыс. граждан начали внесудебное банкротство через МФЦ — рост на 9,1%.

🔹 Количество утверждённых планов реструктуризации долгов выросло в 2,4 раза — до 2,79 тыс.

🔹 В 95,8% случаев во II квартале 2026 года инициаторами судебного банкротства выступали сами граждане-должники.

То есть в большинстве случаев человек сам обращается в суд, когда понимает, что самостоятельно справиться с долговой нагрузкой уже не получается.

💡 При этом банкротство — это не обязательно сразу реализация имущества.

В зависимости от финансового положения человека может применяться реструктуризация долгов — когда задолженность погашается по утверждённому плану.

Если восстановить платёжеспособность невозможно, применяется реализация имущества, после завершения которой при соблюдении требований закона гражданин может быть освобождён от значительной части долгов.

📌 Поэтому перед обращением в суд важно не просто посчитать сумму задолженности.

Нужно разобраться:

✔️ какие у вас долги и перед кем;

✔️ какой официальный и фактический доход;

✔️ какое имущество находится в собственности;

✔️ были ли сделки с имуществом;

✔️ возможна ли реструктуризация;

✔️ либо целесообразно рассматривать реализацию имущества.

📩 Если у вас накопились кредиты, займы или другие долги — напишите мне слово «АНАЛИЗ».

Я разберу вашу ситуацию и объясню, какой вариант решения долгов может подойти именно вам и с чего лучше начать.

Не ждите, пока долги станут ещё больше.

⚖️ Константин Дьяков
Юрист по банкротству физических лиц
Опыт более 8 лет
  • ❤ 1
Post #79 283
⚖️ БАНКРОТСТВО — ЭТО НЕ ТОЛЬКО СПИСАНИЕ ДОЛГОВ

Многие думают, что после подачи на банкротство человека сразу признают банкротом и начинают продавать его имущество.

На самом деле всё не так.

В деле о банкротстве гражданина могут применяться две основные процедуры:

🔹 реструктуризация долгов;

🔹 реализация имущества.

И между ними есть принципиальная разница.

📌 РЕСТРУКТУРИЗАЦИЯ ДОЛГОВ

Это вариант, при котором задача — не списать долг сразу, а дать человеку возможность рассчитаться с кредиторами по утверждённому плану.

Суд вводит процедуру реструктуризации, а затем рассматривается план погашения задолженности.

При введении реструктуризации, в частности, действует мораторий на удовлетворение требований кредиторов по денежным обязательствам, а начисление неустоек и процентов по большинству прежних обязательств прекращается. (КонсультантПлюс)

Если план выполнен, процедура заканчивается без перехода к реализации имущества. (КонсультантПлюс)

📌 РЕАЛИЗАЦИЯ ИМУЩЕСТВА

Если реструктуризация невозможна, план не представлен или не утверждён, суд может признать гражданина банкротом и ввести процедуру реализации имущества. (КонсультантПлюс)

Именно на этой стадии после завершения процедуры при соблюдении требований закона происходит освобождение гражданина от дальнейшего исполнения значительной части долгов.

Но это не означает, что списываются абсолютно все обязательства — законом предусмотрены исключения.

💡 Поэтому вопрос не только в том:

«Можно ли мне списать долги?»

Гораздо важнее понять:

👉 какая процедура будет применяться именно в вашей ситуации;

👉 есть ли основания для реструктуризации;

👉 возможно ли выполнить план погашения;

👉 что будет с вашим имуществом;

👉 какие долги могут быть списаны после реализации;

👉 какие обязательства сохранятся даже после завершения банкротства.

Именно поэтому банкротство — это не просто подача заявления в суд. Сначала нужно определить правильную стратегию дела.

📩 Если у вас есть кредиты, займы, просрочки или долги перед приставами — напишите мне в личные сообщения слово «ДОЛГИ».

Я задам несколько вопросов по вашей ситуации и помогу разобраться:

можно ли решить проблему через реструктуризацию или в вашей ситуации речь должна идти о реализации имущества и списании долгов.

Не откладывайте проблему до момента, когда банки и приставы начнут действовать первыми.

⚖️ Константин Дьяков
Юрист по банкротству физических лиц
Опыт более 8 лет
  • ❤ 3
Post #78 278
💳 БАНКРОТСТВО ЗАКОНЧИЛОСЬ. А КРЕДИТЫ ПОТОМ ДАДУТ?

Один из самых частых вопросов после банкротства:

«Теперь мне вообще никогда не дадут кредит?»

❌ Нет. Банкротство не означает пожизненный запрет на кредиты.

Но определённые ограничения действительно есть.

📌 В течение 5 лет после завершения процедуры

Если вы обращаетесь за новым кредитом или займом, вы обязаны сообщить кредитору о факте своего банкротства.

При этом закон не запрещает получать кредиты в течение этих 5 лет.

Банк самостоятельно принимает решение по вашей заявке.

📊 На решение могут влиять доход, текущая финансовая нагрузка, кредитная история и другие обстоятельства.

После завершения банкротства можно:

🔹 официально работать и получать зарплату;

🔹 пользоваться банковскими счетами;

🔹 получать банковские услуги;

🔹 постепенно формировать новую кредитную историю.

⚠️ Главное — при обращении за новым кредитом соблюдать установленное законом требование и сообщать о банкротстве.

А теперь самое важное.

Если вы только думаете о банкротстве, не стоит ориентироваться на общие советы из интернета.

В вашей ситуации значение имеют размер и состав долгов, доход, имущество, семейное положение и уже совершённые сделки.

📩 Напишите мне прямо сейчас слово «КОНСУЛЬТАЦИЯ».

Я разберу вашу ситуацию и объясню:

— подходит ли вам процедура банкротства;
— какие долги можно списать;
— что будет с вашим имуществом;
— как процедура повлияет на счета и доход;
— какие последствия будут именно в вашей ситуации.

Не нужно гадать — сначала разберём вашу ситуацию по документам и цифрам.

⚖️ Константин Дьяков
Юрист по банкротству физических лиц
Опыт более 8 лет
  • ❤ 3
Post #77 273
🏠 Ипотечная квартира не всегда означает потерю жилья при банкротстве

Один из самых сильных страхов человека с долгами:

«Если я подам на банкротство, у меня заберут единственную квартиру, которая находится в ипотеке?»

Не всегда.

С 2024 года закон прямо предусматривает возможность заключить отдельное мировое соглашение с ипотечным кредитором в рамках дела о банкротстве.

Как это работает?

📌 Если квартира является единственным пригодным для постоянного проживания жильём для должника и совместно проживающих с ним членов семьи, должник и ипотечный кредитор могут заключить отдельное мировое соглашение.

При этом согласие остальных кредиторов для такого соглашения не требуется.

Соглашение утверждает арбитражный суд.

Что происходит после утверждения?

🏠 На квартиру не обращается взыскание в рамках процедуры банкротства.

📄 Квартира не включается в имущество, которое подлежит реализации.

🏦 Ипотека не прекращается.

💰 Ипотечный долг продолжает погашаться на условиях, предусмотренных соглашением.

То есть смысл механизма простой:

остальные долги могут рассматриваться в рамках банкротства, а ипотечное обязательство продолжает исполняться, позволяя сохранить жильё. (КонсультантРу)

Причём Верховный Суд уже обращал внимание на такую возможность: условия отдельного мирового соглашения могут сохранять первоначальный срок погашения ипотечного кредита и предусмотренные кредитным договором проценты. (Верховный Суд Российской Федерации)

⚠️ Но есть важный момент.

Это не означает, что любую ипотечную квартиру автоматически можно сохранить.

Суд проверяет условия соглашения и соответствие требованиям закона.

Если по ипотеке уже имеется просрочка, в соглашении необходимо предусмотреть, как и в какие сроки эта просрочка будет погашена.

А если соглашение впоследствии не исполняется или расторгается, требования ипотечного кредитора могут быть восстановлены в реестре, а риск обращения взыскания на квартиру возвращается. (КонсультантРу)

Поэтому перед началом процедуры важно не просто сказать:

«У меня ипотека, значит квартиру заберут»

или

«Квартира единственная, значит её точно никто не тронет».

Оба утверждения могут оказаться неправильными.

Нужно отдельно анализировать:

🔹 условия ипотечного договора;

🔹 размер задолженности;

🔹 наличие просрочки;

🔹 стоимость квартиры;

🔹 состав семьи;

🔹 является ли квартира единственным жильём;

🔹 доход, из которого будет продолжаться выплата ипотеки.

⚖️ Если у вас есть ипотека и одновременно другие долги, банкротство не обязательно означает отказ от квартиры.

В некоторых ситуациях закон позволяет выстроить процедуру так, чтобы сохранить единственное ипотечное жильё и продолжить платить именно по ипотеке.

📩 Если у вас ипотека и одновременно накопились другие долги — прежде чем принимать решение о банкротстве, необходимо отдельно оценить возможность сохранения квартиры.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #76 256
⚖️ Что будет с приставами после банкротства?

Один из вопросов, который часто задают должники:

«Если у меня уже есть исполнительное производство и с зарплаты или карты списывают деньги, что изменится после банкротства?»

Здесь важно понимать последовательность действий.

После того как суд признаёт гражданина банкротом и вводит соответствующую процедуру, взыскание по требованиям, которые охватываются процедурой банкротства, перестаёт осуществляться в обычном порядке.

А после завершения процедуры и освобождения гражданина от дальнейшего исполнения списанных обязательств оснований для их дальнейшего взыскания быть не должно.

📌 На практике важно не просто ждать, пока пристав сам разберётся.

Если исполнительные производства продолжают действовать, необходимо предоставить приставу документы о введении или завершении процедуры банкротства и потребовать прекращения исполнительных действий, если для этого имеются предусмотренные законом основания.

Что это означает для должника?

❌ не должно продолжаться взыскание списанного долга;

❌ не должны продолжаться удержания по такому обязательству;

❌ не нужно самостоятельно договариваться с каждым кредитором о погашении списанного долга.

⚠️ Но есть важный нюанс: не все требования списываются при банкротстве.

Например, существуют обязательства, которые закон исключает из освобождения от долгов.

Поэтому нельзя делать вывод:

«Меня признали банкротом — значит, абсолютно все исполнительные производства прекращаются».

Нужно смотреть, какое именно требование взыскивается и на каком основании возбуждено исполнительное производство.

📄 Поэтому после судебного решения я рекомендую проверить:

🔹 какие исполнительные производства открыты;

🔹 кто является взыскателем;

🔹 какое обязательство взыскивается;

🔹 подпадает ли оно под освобождение от долгов;

🔹 продолжаются ли удержания денежных средств.

Банкротство должно не просто закончиться судебным решением — важно довести последствия этого решения до практического результата.

Если с вашей карты или зарплаты продолжают удерживать деньги по долгам, которые были списаны в процедуре, не оставляйте это без внимания.

📩 Разберитесь, на каком основании продолжается взыскание и какие действия необходимо предпринять.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #75 260
⚠️ 5 ошибок, которые не стоит совершать перед банкротством

Когда человек понимает, что больше не справляется с кредитами, он часто начинает действовать на эмоциях.

И именно в этот момент можно совершить ошибки, которые потом придётся объяснять в суде.

Вот что я не рекомендую делать самостоятельно 👇

Брать новые кредиты, чтобы закрывать старые.

Если каждый новый займ нужен только для погашения предыдущего, долговая нагрузка продолжает расти.

Переписывать имущество на родственников.

«Подарю машину маме — и её никто не тронет» — плохая стратегия.

Такие сделки могут заинтересовать финансового управляющего и суд.

Срочно продавать имущество по заниженной цене.

Продажа автомобиля или квартиры незадолго до банкротства требует особенно внимательной оценки: кому продали, за сколько, куда пошли деньги и зачем вообще заключалась сделка.

Скрывать кредиторов или банковские счета.

Неважно, забыли вы про старую кредитную карту или специально решили её не указывать — информацию всё равно необходимо раскрывать.

Уходить с официальной работы и прятать доход.

Банкротство не требует становиться безработным или получать зарплату «в конверте».

⚖️ Что делать вместо этого?

Если вы понимаете, что ежемесячные платежи стали неподъёмными, сначала ничего не переписывайте, не продавайте и не оформляйте на эмоциях.

Соберите документы и разберитесь:

📌 сколько всего долгов;

📌 кто является кредиторами;

📌 есть ли просрочки и исполнительные производства;

📌 какое имущество находится в собственности;

📌 какие сделки совершались за последнее время;

📌 какой официальный доход вы получаете.

После этого уже можно оценивать возможные варианты.

В банкротстве опасны не сами долги.

Гораздо опаснее — пытаться самостоятельно «спрятать» последствия долгов, не понимая юридических последствий своих действий.

Я всегда говорю клиентам:

лучше заранее рассказать юристу о проблемной ситуации, чем потом объяснять суду, почему имущество исчезло за несколько месяцев до банкротства.

📩 Если вы уже понимаете, что долговая нагрузка становится неподъёмной — не предпринимайте резких действий. Сначала разберитесь, какие решения доступны именно в вашей ситуации.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #74 256
💳 Что происходит с банковскими картами и зарплатой во время банкротства?

Один из самых частых вопросов:

«Если я начну банкротство, мне заблокируют все карты и я останусь без денег?»

❌ Нет. Но порядок получения денег действительно меняется.

Важно понимать, что речь идёт прежде всего о процедуре реализации имущества гражданина.

После признания гражданина банкротом распоряжение денежными средствами на банковских счетах переходит к финансовому управляющему.

📌 Самостоятельно пользоваться своими банковскими картами и счетами в прежнем порядке должник уже не может.

Но это не означает, что человек остаётся без средств на жизнь.

💰 Сколько денег можно получать?

Как правило, из конкурсной массы должнику ежемесячно выделяются денежные средства в размере прожиточного минимума, установленного для него.

Если у должника есть дети или другие иждивенцы, вопрос их содержания также может быть решён в рамках процедуры.

Кроме того, при наличии оснований через суд можно ставить вопрос об исключении из конкурсной массы дополнительных необходимых расходов.

Например, в зависимости от конкретной ситуации могут рассматриваться расходы на:

🏠 аренду жилья;

💊 лечение и лекарства;

👨‍👩‍👧‍👦 содержание детей;

📌 другие необходимые расходы, которые должник может подтвердить документами.

💳 А как получать зарплату?

Зарплата продолжает начисляться работодателем.

Но после введения процедуры важно заранее правильно организовать получение денежных средств через финансового управляющего.

Поэтому ещё до начала банкротства я всегда выясняю:

🔹 в каком банке человек получает зарплату;

🔹 какие карты и счета у него открыты;

🔹 есть ли вклады;

🔹 поступают ли пособия или другие выплаты;

🔹 сколько человек получает ежемесячно;

🔹 есть ли дети и иждивенцы;

🔹 имеются ли обязательные расходы.

⚠️ Самая большая ошибка — скрывать счета, карты или доходы.

Финансовый управляющий всё равно получает информацию о счетах и имуществе должника.

Поэтому правильная стратегия — заранее предоставить полную информацию и ещё до подачи заявления в суд понимать:

сколько денег будет оставаться должнику и как организовать их получение во время процедуры.

⚖️ Банкротство не означает, что человек остаётся без средств к существованию.

Но к процедуре нужно подготовиться заранее, чтобы вопрос с зарплатой, картами и ежедневными расходами не стал неожиданностью.

📩 Если вы официально работаете и рассматриваете банкротство — можно заранее рассчитать, как будет организовано получение ваших денег во время процедуры.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #73 249
⏳ «Может, просто перестать платить и подождать?»

Иногда человек понимает, что денег на все кредиты уже не хватает.

И принимает решение:

«Просто перестану платить. Может быть, потом как-нибудь решится».

Но проблема обычно сама никуда не исчезает.

Сначала появляются:

📞 звонки из банка;

💬 сообщения и требования погасить задолженность;

📈 просроченная задолженность;

⚖️ затем возможно обращение в суд;

📄 исполнительное производство у приставов.

И самое неприятное — человек всё это время продолжает жить в постоянном напряжении.

Он боится звонков.

Проверяет банковскую карту.

Переживает за зарплату и имущество.

При этом зачастую месяцами или даже годами ничего не предпринимает.

📌 Но между двумя крайностями — «платить любой ценой» и «просто ничего не делать» — есть третий вариант:

спокойно разобраться в своей ситуации.

Для этого нужно понять:

🔹 сколько вы действительно должны;

🔹 кому принадлежат долги сейчас;

🔹 есть ли уже судебные решения;

🔹 имеются ли исполнительные производства;

🔹 какой у вас доход;

🔹 есть ли имущество;

🔹 какие варианты решения предусмотрены законом.

⚖️ Иногда человеку подходит реструктуризация.

В другой ситуации — внесудебное банкротство через МФЦ.

А кому-то необходимо рассматривать судебную процедуру банкротства.

Главное — не принимать решение из страха.

Не стоит брать новый кредит, чтобы закрыть старый.

Но и просто ждать, пока ситуация станет ещё сложнее, — тоже не всегда лучший вариант.

📩 Если вы уже понимаете, что платить по всем обязательствам становится невозможно — сначала оцените ситуацию.

Чем раньше вы понимаете реальные варианты, тем больше возможностей принять правильное решение.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #72 253
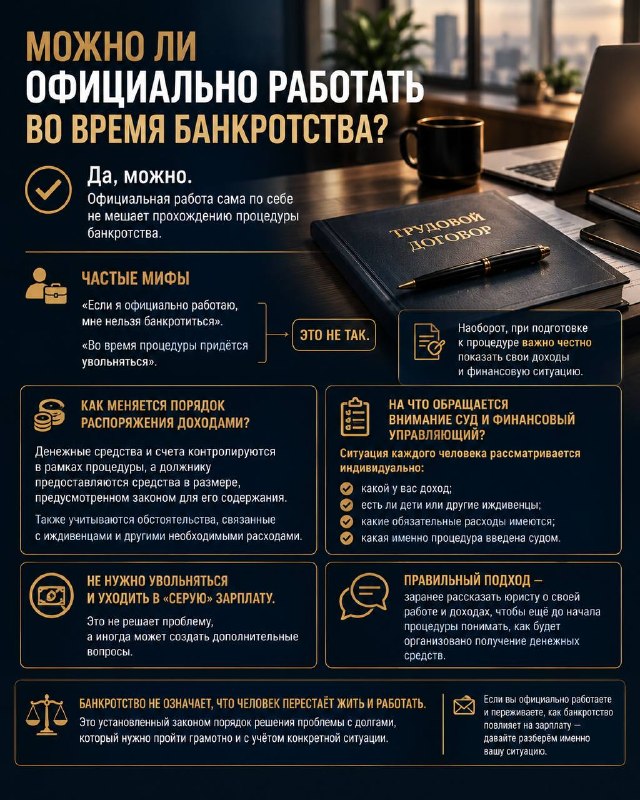
💼 Можно ли официально работать во время банкротства?

Да, можно.

И это один из распространённых мифов, из-за которого люди боятся начинать процедуру.

Некоторые думают:

«Если я официально работаю, мне нельзя банкротиться».

Или:

«Во время процедуры придётся увольняться».

❌ Это не так.

Официальная работа сама по себе не мешает прохождению процедуры банкротства.

Наоборот, при подготовке к процедуре важно честно показать свои доходы и финансовую ситуацию.

📌 Но нужно понимать, что порядок распоряжения доходами во время процедуры меняется.

Денежные средства и счета контролируются в рамках процедуры, а должнику предоставляются средства в размере, предусмотренном законом для его содержания.

Также отдельно могут учитываться обстоятельства, связанные с иждивенцами и другими необходимыми расходами.

⚖️ Поэтому ситуация каждого человека рассматривается индивидуально.

Важно:

🔹 какой у вас доход;

🔹 есть ли дети или другие иждивенцы;

🔹 какие обязательные расходы имеются;

🔹 какая именно процедура введена судом.

Увольняться и уходить в «серую» зарплату ради банкротства не нужно.

Это не решает проблему, а иногда может создать дополнительные вопросы.

📌 Правильный подход — заранее рассказать юристу о своей работе и доходах, чтобы ещё до начала процедуры понимать, как будет организовано получение денежных средств.

Банкротство не означает, что человек перестаёт жить и работать.

Процедура — это установленный законом порядок решения проблемы с долгами, который нужно пройти грамотно и с учётом конкретной ситуации.

📩 Если вы официально работаете и переживаете, как банкротство повлияет на зарплату — сначала разберём именно вашу ситуацию.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 1
Post #71 264
😟 «При банкротстве заберут всё имущество» — правда или миф?

Это один из самых распространённых страхов.

Человек узнаёт о возможности банкротства, но сразу думает:

«Наверное, у меня заберут всё: квартиру, машину, деньги, вещи…»

И из-за этого продолжает годами платить по кредитам, занимать новые деньги и только увеличивать долговую нагрузку.

Но банкротство — это не процедура, при которой у человека автоматически «забирают всё».

⚖️ Каждая ситуация рассматривается индивидуально.

Важно понимать:

🏠 какое имущество является единственным жильём;

🚗 есть ли автомобиль и для чего он необходим;

📄 когда и как было приобретено имущество;

👨‍👩‍👧‍👦 есть ли совместная собственность супругов;

💰 какие доходы получает человек;

🔄 были ли сделки с имуществом перед процедурой.

Именно поэтому нельзя заранее сказать:

❌ «У вас точно всё заберут»

или

❌ «У вас точно всё сохранят».

Для начала нужно разобрать конкретную ситуацию.

📌 В моей практике консультация всегда начинается с анализа имущества и документов.

Потому что грамотная подготовка позволяет заранее увидеть возможные риски и понять, что действительно может произойти в процедуре.

Самая большая ошибка — самостоятельно пытаться спрятать имущество:

❌ переписывать его на родственников;

❌ срочно дарить квартиру или машину;

❌ продавать имущество за символическую сумму.

Такие действия могут создать гораздо больше проблем, чем само наличие имущества.

⚖️ Правильный путь — сначала провести юридический анализ, а уже потом принимать какие-либо решения.

Иногда человек приходит на консультацию, уверенный, что банкротство ему категорически не подходит.

А после анализа оказывается, что его страхи были совершенно напрасными.

📩 Если у вас есть долги, но вы боитесь за квартиру, машину или другое имущество — сначала разберитесь в своей ситуации профессионально.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 1
  • 🔥 1
Post #70 259
📞 Коллекторы до, во время и после банкротства: что меняется?

Один из частых страхов клиентов:

«Мне постоянно звонят коллекторы. Что будет, если я начну процедуру банкротства?»

Разберём поэтапно 👇

🔹 ДО банкротства

Пока процедура ещё не началась, долг существует в обычном порядке.

Коллекторы могут связываться с должником, но это не означает, что вы обязаны терпеть любое давление.

📌 Не нужно:

❌ паниковать из-за каждого звонка;

❌ обещать то, чего вы не сможете выполнить;

❌ брать новый займ, чтобы срочно закрыть старый;

❌ переводить деньги неизвестным лицам без проверки информации;

❌ подписывать документы, не понимая их последствий.

Если вам звонят — спокойно уточняйте информацию и фиксируйте нарушения, если они происходят.


🔹 ВО ВРЕМЯ процедуры банкротства

Здесь ситуация уже меняется.

После введения процедуры действуют специальные правила, предусмотренные законодательством о банкротстве.

Кредиторы должны действовать в рамках процедуры, а не продолжать самостоятельно взыскивать долг так, как будто банкротства не существует.

⚖️ Именно поэтому важно правильно оформить процедуру и своевременно сообщать юристу обо всех кредиторах.

Если вам продолжают поступать звонки или требования — не нужно самостоятельно вступать в конфликт.

Лучше сохранить информацию:

📱 номер телефона;

💬 сообщения;

📄 письма и требования;

🎙️ при необходимости сведения о содержании разговора.

И передать всё специалисту для оценки ситуации.


🔹 ПОСЛЕ завершения процедуры

Если процедура завершена и суд освободил гражданина от дальнейшего исполнения обязательств, то по долгам, которые были списаны, взыскание больше продолжаться не должно.

📌 Конечно, существуют обязательства, которые по закону могут не списываться.

Поэтому каждый случай необходимо смотреть индивидуально.

Но самое главное:

коллекторы — это не причина отказываться от решения проблемы.

Очень часто человек месяцами живёт в постоянном стрессе только потому, что боится звонков.

Хотя сначала нужно спокойно разобраться:

— кому именно вы должны;

— какой размер задолженности;

— кто сейчас является кредитором;

— есть ли судебные решения;

— имеются ли исполнительные производства;

— подходит ли вам процедура банкротства.

⚖️ Проблему с долгами лучше решать документами и законом, а не страхом перед очередным телефонным звонком.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️

📩 Запись на консультацию: +79521302254
  • ❤ 2
Post #69 256
🏠 А если у должника есть квартира?

Один из самых частых вопросов, который я слышу на консультациях:

«Если я подам на банкротство, у меня заберут квартиру?»

Ответ: не обязательно.

Сам факт наличия квартиры ещё не означает, что её продадут в процедуре.

В первую очередь нужно разобраться:

🔹 является ли квартира единственным жильём;

🔹 находится ли она в ипотеке;

🔹 кто является собственником;

🔹 когда и каким образом квартира была приобретена;

🔹 имеются ли доли других членов семьи;

🔹 не совершались ли с квартирой сделки незадолго до банкротства.

📌 Например, единственное пригодное для постоянного проживания жильё, как правило, защищено законом от взыскания.

Но если квартира находится в ипотеке, ситуация действительно отличается. В этом случае в рамках процедуры в отношении ипотечного обязательства и самой квартиры заключается соглашение с банком. Ипотечный долг сохраняется, как и право на квартиру, а остальные долги, соответствующие условиям процедуры, списываются.

Именно поэтому фраза:

«При банкротстве забирают квартиру»

— слишком категорична.

На практике всё зависит от конкретного объекта, документов и обстоятельств его приобретения.

⚖️ Поэтому перед началом процедуры я рекомендую не гадать и не ориентироваться на истории знакомых.

У двух людей может быть одинаковая сумма долгов, но совершенно разная ситуация с имуществом.

Банкротство — это не только про долги. Это ещё и про грамотную оценку имущества и возможных рисков.

Если у вас есть квартира, автомобиль или другое имущество и вы рассматриваете процедуру — сначала разберитесь, какой у вас статус этого имущества, какие обязательства сохранятся и что с ним может произойти.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️

📩 Запись на консультацию: +79521302254
  • ❤ 3
Post #68 265
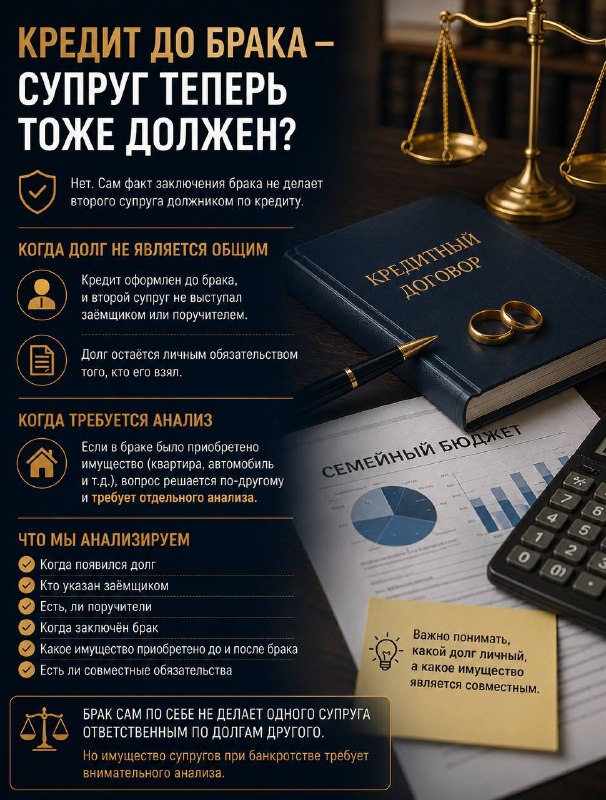
💍 Взяли кредит до брака — супруг теперь тоже должен?

Нет. Сам факт заключения брака не делает второго супруга должником по кредиту.

Представим ситуацию:

Муж оформил кредит ещё до свадьбы. Через несколько лет финансовое положение ухудшилось, и он задумался о банкротстве.

У супруги возникает вопрос:

«А теперь банк сможет требовать этот долг с меня?» 🤔

Как правило, нет.

📌 Если кредит оформлял только один супруг и второй не выступал заёмщиком или поручителем, обязательство само по себе не становится общим только из-за заключения брака.

Но есть важный нюанс.

⚖️ При банкротстве супругов необходимо отдельно разбираться с совместным имуществом супругов.

Например, квартира, автомобиль или другое имущество могли быть приобретены уже в браке. И здесь вопрос будет не только в том, кто именно брал кредит, но и в том, какое имущество является личным, а какое — совместным.

Поэтому две ситуации:

🔹 «У мужа кредит, оформленный до брака» — не означает, что жена автоматически должна этот кредит.

🔹 «У мужа кредит, но в браке появилась совместная квартира или автомобиль» — уже требует отдельного анализа.

Именно поэтому при банкротстве нельзя смотреть только на список кредитов.

Нужно оценивать всю семейную имущественную ситуацию.

📄 Когда ко мне обращаются супруги, я в первую очередь выясняю:

— когда появился долг;
— кто указан заёмщиком;
— есть ли поручители;
— когда заключён брак;
— какое имущество было приобретено до и после брака;
— имеются ли совместные обязательства.

И только после этого можно говорить о возможных рисках.

Брак сам по себе не делает одного супруга ответственным по всем долгам другого.

Но имущество супругов при процедуре банкротства действительно требует внимательного анализа.

Если у вас или вашего супруга есть значительные долги — лучше заранее разобраться, какие обязательства личные, а какое имущество является совместным.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️

📩 Запись на консультацию: +79521302254
  • ❤ 2
Post #67 442
🏠 Банкротство через МФЦ — без суда и финансового управляющего

Не все знают, что в некоторых случаях гражданин может пройти процедуру внесудебного банкротства через МФЦ.

И один из вариантов — когда исполнительное производство уже закончилось из-за того, что у должника не нашли имущество, на которое можно обратить взыскание.

Речь идёт о п. 4 ч. 1 ст. 46 Федерального закона № 229-ФЗ.

То есть пристав провёл необходимые исполнительные действия, но взыскать долг не получилось — например, отсутствует имущество, на которое можно обратить взыскание.

📌 Если такое исполнительное производство окончено и исполнительный документ возвращён взыскателю по этому основанию, это может дать человеку возможность обратиться за внесудебным банкротством через МФЦ.

Но есть важное условие:

на момент подачи заявления не должно быть других неоконченных или непрекращённых исполнительных производств, возбужденных после возвращения исполнительного документа взыскателю. (КонсультантПлюс)

💰 А сколько должно быть долгов?

Для этого основания общий размер денежных обязательств должен составлять:

от 25 000 до 1 000 000 рублей. (Консультант Стorage)

Причём для данного основания не имеет значения, какому именно кредитору принадлежит исполнительный документ и какая сумма указана именно в нём — закон говорит об общем размере денежных обязательств гражданина. (КонсультантПлюс)

⚠️ Но просто увидеть в базе ФССП запись «исполнительное производство окончено» недостаточно.

Нужно посмотреть по какому именно основанию оно окончено.

Если там указано:

п. 4 ч. 1 ст. 46 ФЗ № 229-ФЗ

— это уже основание, которое необходимо проверить для внесудебного банкротства через МФЦ.

📌 Поэтому прежде чем идти в МФЦ, я рекомендую проверить:

✔️ общее количество и размер долгов;

✔️ основания окончания исполнительных производств;

✔️ наличие других действующих исполнительных производств;

✔️ сведения в базе ФССП;

✔️ список всех кредиторов.

Если все условия соблюдены, МФЦ самостоятельно проверяет сведения и при отсутствии препятствий запускает процедуру внесудебного банкротства. (КонсультантПлюс)

Иногда человеку вовсе не требуется сразу идти в суд.

Сначала стоит проверить, подходит ли его ситуация под более простой внесудебный порядок.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️

📩 Запись на консультацию: +79521302254
  • ❤ 1
Post #66 407
📞 Банк передал долг коллекторам. Что делать? 😟

Первое правило — не паниковать 🧘‍♂️

Сам факт звонков из банка или коллекторской организации ещё не означает, что вы обязаны немедленно найти деньги и закрыть весь долг 💰

Если задолженность уже стала проблемой, важно действовать спокойно и последовательно 📝

Что я советую сделать:

📌 1. Узнать, кто именно звонит. 🔍

Не нужно сообщать незнакомому человеку паспортные данные, коды из СМС и другую чувствительную информацию 🔐

Попросите представиться и сообщить, на каком основании с вами связываются 📞

📄 2. Проверить размер задолженности. 🧾

Важно понимать, откуда появилась сумма: основной долг, проценты, неустойка и другие начисления 💳

💳 3. Не брать новый кредит только ради того, чтобы закрыть старый. 🚫

Если денег уже объективно не хватает на обслуживание долгов, новый займ может лишь увеличить проблему 📈

⚖️ 4. Не подписывать документы и не соглашаться на новые условия под давлением.

Если вам предлагают «срочно оформить реструктуризацию», «признать долг» или подписать какие-либо документы — сначала разберитесь, к чему это приведёт 🤔

🧠 5. Посчитать всю долговую нагрузку целиком. 📊

Не один кредит ❌

А все банки, МФО, карты, займы и исполнительные производства 📚

И только после этого выбирать дальнейшую стратегию 🛠️

Самое главное:

звонки банка или коллекторов — это не конец ситуации 🙌

Гораздо хуже — из-за страха начать хаотично брать новые кредиты, переводить деньги неизвестным людям или совершать необдуманные сделки с имуществом ⚠️

Если долгов стало слишком много, проблему нужно не прятать, а разобрать по цифрам и документам 📑

📩 Если не понимаете, что делать с долгами и звонками кредиторов — сначала получите юридическую оценку ситуации ⚖️

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 3
Post #65 406
⏳ «Пока плачу — значит, всё нормально»? 🤔

Не всегда. ⚠️

Одна из распространённых ошибок — ждать, пока появятся большие просрочки, звонки коллекторов 📞 и исполнительные производства ⚖️, и только после этого начинать искать решение.

Человек месяцами пытается удержаться:

💳 берёт один кредит, чтобы заплатить другой;

💸 отдаёт банкам практически всю зарплату;

📉 сокращает расходы на самое необходимое;

🔄 оформляет новые займы, чтобы не допустить просрочки.

Формально платежи ещё идут ✅

Но финансовая ситуация уже может быть критической 🚨

📌 Сам факт отсутствия просрочек не означает, что проблему нужно игнорировать.

Если после обязательных платежей человеку практически не остаётся денег на нормальную жизнь 🏠, а долговая нагрузка постоянно увеличивается 📈 — самое время остановиться и посчитать всё целиком 🧮

Не обязательно ждать момента, когда ситуация станет максимально тяжёлой 😟

⚖️ На консультации можно заранее оценить:

— общий размер задолженности 💰;
— ежемесячную кредитную нагрузку 📊;
— доходы и расходы 🧾;
— имущество 🏡;
— наличие или отсутствие просрочек ⏰;
— возможные риски при проведении процедуры 🛡️

И уже после этого принимать решение ✅

Иногда лучший момент для решения проблемы с долгами — не тогда, когда всё уже рухнуло, а тогда, когда вы впервые понимаете, что самостоятельно выбраться становится всё сложнее.

Не берите новый кредит только для того, чтобы ещё месяц сохранить видимость, что всё под контролем 🚫💳

Сначала посчитайте, куда вы движетесь 🧭

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 3
Post #64 408
⚖️ А что будет с долгами после банкротства?

Иногда на консультации человек спрашивает:

«Хорошо, меня признают банкротом. А через год банк снова потребует вернуть эти деньги?» 🤔

Нет. Если по итогам процедуры суд освободил гражданина от исполнения соответствующих обязательств, кредитор уже не может просто снова предъявить к нему те же требования.

📌 Но здесь есть важный момент.

Банкротство не означает автоматическое списание абсолютно всех долгов.

Законом предусмотрены обязательства, от которых гражданин не освобождается даже после завершения процедуры.

Например, к ним могут относиться:

🔹 алиментные обязательства;

🔹 требования о возмещении вреда жизни или здоровью;

🔹 некоторые требования, возникшие вследствие недобросовестных действий должника;

🔹 другие обязательства, для которых законом установлены специальные правила.

Поэтому фраза «банкротство списывает всё» — слишком упрощённая.

Правильнее говорить иначе:

процедура позволяет законно освободиться от значительной части долгов, но конкретный результат зависит от обстоятельств дела и характера обязательств.

Именно поэтому перед началом процедуры важно составить полный список долгов и определить, какие из них могут быть списаны, а какие останутся.

⚠️ Не стоит ждать окончания процедуры, чтобы узнать ответ на этот вопрос.

Гораздо правильнее разобраться с этим до подачи заявления в суд.

📩 Если у вас несколько кредитов, займов или долгов перед разными кредиторами — сначала разберите их по отдельности. Иногда один нюанс в истории задолженности может иметь большое значение.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #63 411
❗ Перед банкротством не спешите увольняться 🚫

Иногда человек, узнав о возможности списать долги, делает неожиданный вывод 🤔:

«Тогда лучше уволюсь с работы, чтобы приставы и банки не забирали зарплату».

На самом деле это далеко не всегда хорошая идея ⚠️.

Официальный доход сам по себе не является препятствием для банкротства ✅.

Более того, увольнение может создать совершенно другие проблемы:

🔹 человек теряет стабильный источник дохода 💸;

🔹 становится сложнее планировать семейный бюджет 📊;

🔹 появляются вопросы о причинах резкого изменения финансового положения ❓;

🔹 а главное — решение принято без понимания, действительно ли оно вообще было необходимо 🤷‍♂️.

⚖️ При банкротстве важен не сам факт того, что человек работает, а полная финансовая картина: доходы, расходы, долги, имущество и обстоятельства возникновения задолженности 📑.

Поэтому я всегда советую:

не увольняться, не увольнять сотрудников, не закрывать ИП и не совершать сделки с имуществом только потому, что кто-то сказал: «Так будет лучше для банкротства». 🚫

Сначала нужно разобраться в конкретной ситуации 🧠.

Иногда самое правильное решение — вообще ничего резко не менять, а спокойно продолжать работать и грамотно подготовить процедуру 🧘‍♂️.

📌 Хорошая стратегия — это не попытка спрятать доходы или имущество.

Это понимание того, как закон позволяет решить проблему с долгами без лишних и необдуманных действий ⚖️.

Если у вас есть долги и вы думаете о банкротстве — сначала разберите ситуацию с юристом 👨‍⚖️, а уже потом принимайте серьёзные финансовые решения 💼.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • 👍 2
  • ❤ 1
Post #62 427
💳 Признали банкротом — что происходит с исполнительными производствами? ⚖️

Один из самых частых вопросов от клиентов 👇

«У меня приставы уже списывают деньги 💸. Что будет после признания меня банкротом?»

Если суд принимает решение о признании гражданина банкротом и вводит процедуру реализации имущества, ситуация меняется 🔄.

📌 Судебный пристав-исполнитель обязан окончить исполнительные производства по имущественным требованиям, которые подпадают под процедуру банкротства ✅.

Одновременно должны быть сняты аресты 🚫 и другие ограничения, наложенные приставом в рамках таких исполнительных производств. Это прямо предусмотрено ч. 4 ст. 69.1 Федерального закона № 229-ФЗ 📜. (КонсультантПлюс)

То есть привычная ситуация:

зарплата пришла 💰 → пристав удержал часть денег 💸 → снова пришёл платёж → снова списание

для обычных долгов должна прекратиться после получения приставом решения суда о признании гражданина банкротом и введении реализации имущества 🧾.

⚠️ Но есть важный нюанс ❗

Не все исполнительные производства прекращаются 🚨

Например, закон предусматривает исключения для требований об алиментах 👶, текущих платежах 🧾, истребовании имущества 🏠 и некоторых других требований. (КонсультантПлюс)

Поэтому после признания банкротом важно не просто ждать, пока «всё само остановится» ⏳.

📂 Нужно проверить исполнительные производства и убедиться, что пристав получил судебный акт 📬 и вынес соответствующее постановление ⚖️.

А если после этого деньги продолжают списываться 💸 — ситуацию уже нужно разбирать отдельно 🔍.

⚖️ Банкротство — это не только списание долгов в конце процедуры. Оно меняет и порядок взыскания задолженности уже на этапе самой процедуры 📉.

Если сейчас приставы удерживают у вас деньги из зарплаты 💰 или списывают средства со счетов 🏦, не игнорируйте это ❗

Сначала нужно понять, на каком основании происходит взыскание и что можно сделать в вашей ситуации 🧩.

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 2
Post #61 399
🏠 Есть квартира или машина — значит, банкротиться нельзя? 🤔

Не обязательно 🙂

Это один из самых распространённых страхов, который я слышу от людей с долгами 💸

Человек думает:

«У меня есть квартира, автомобиль и официальная зарплата. Значит, списать долги мне точно не получится» 😟

На практике всё гораздо сложнее ⚖️

При банкротстве оценивается не сам факт наличия имущества, а его правовой статус, стоимость, назначение, способ приобретения и обстоятельства конкретной ситуации 📄

Например, единственное жильё в предусмотренных законом случаях имеет особый статус и не может быть просто продано из-за наличия долгов 🏠

С автомобилем ситуация уже зависит от обстоятельств: его стоимости, необходимости для семьи, состояния должника и других факторов 🚗

А ещё имеет значение, когда и каким образом имущество приобреталось, были ли сделки перед процедурой и не нарушают ли они права кредиторов ⏳

⚖️ Поэтому вопрос:

«У меня есть имущество — мне откажут в списании долгов?» 🤷‍♂️

не имеет универсального ответа.

Сначала нужно изучить документы и только после этого делать выводы о рисках 📑

📌 И главное — не продавайте имущество и не переписывайте его на родственников только потому, что вам кто-то сказал, что так оно будет «в безопасности» 🚫

Такие действия без предварительной юридической оценки могут создать гораздо больше проблем 😬

Если у вас есть долги, но одновременно есть квартира, автомобиль или другое имущество — лучше сначала разобраться в ситуации, а уже потом принимать решения 🧠

Константин Дьяков
Юрист по банкротству физических лиц ⚖️
  • ❤ 3
Older posts →

About this channel

How can I read @bankrotstvo_dyakov without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Дьяков Константин | Юрист по банкротству: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Дьяков Константин | Юрист по банкротству have?
Дьяков Константин | Юрист по банкротству (@bankrotstvo_dyakov) has 452 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Дьяков Константин | Юрист по банкротству know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →