TGViewer
Channel Public Channel
ФинОснова

ФинОснова

@azbukafinosnov

Авторский канал: тренды, идеи и мнения.

7 лет работы в Private Banking
14 лет собственных инвестиций
Степень магистра финансов (MS in Finance) Бостонского университета
*Good Bonds Union*

Для связи @FinOsnova
Subscribers
2.05K
Photos
1.2K
Videos
13
Links
1K
Recent Posts 20 shown
Post #2791 90
Все кредитные фантазии планы гиперскейлеров базируются на одном консенсусном допущении, что операционный денежный поток утроится, с $600 млрд до $2 трлн (см. график). Произнесите это вслух - в 3 раза (!)

Если этого не произойдёт, или будет увеличение лишь в 2 раза, то очарование "каждому дитю по мороженому, каждому взрослому по AI" развеется, кредитные спреды расширятся, планы капвложений будут сокращены, и в конечном счёте рост ВВП США замедлится.
  • 💯 2
  • 🔥 1
Post #2790 94
Улыбчивый парень в очках это Торстен Слок, макроэкономист высшей лиги Уолл-стрит.

С 2020 года он занимает пост главного экономиста и партнера в Apollo Global Management, одной из крупнейших в мире инвестиционных компаний, управляющей активами на $700 млрд

И поскольку у меня с этой учебой никак не доходят руки до написания вдумчивого текста на тему AI инвестиций крупнышей, хоть познакомлю вас с коротким резюме Торстена👇
Post #2789 171

Forwarded from Родина вас не забудет!

🇪🇸 Сколько налогов "съедает" виза цифрового кочевника в Испании: реальный кейс
 
Диджитал-номад, живущий в Валенсии, поделился в Т-Ж реальными расходами на налоги в 2026 году. Он работает по контракту с иностранной компанией и зарегистрирован в Испании как самозанятый (autónomo). При доходе €4 000 в месяц и семье из двух человек:
 
▪️ около €500 уходит на соцстрах;
▪️ еще примерно €650 — на НДФЛ.

То есть общая налоговая нагрузка — €1 155 (или 28,9% дохода). В результате после обязательных платежей остается около €2 845.
 
Расчет соцвзноса выглядит реалистично: его размер зависит от чистого дохода, а актуальные в 2026 году базы и ставки установлены испанской Seguridad Social. При росте дохода нагрузка увеличивается: по расчетам автора, при €5 000 она переваливает за треть, а при €10 000 приближается к 40%.
 
Есть и альтернативы. Например, при выполнении ряда условий можно применять так называемый режим Бекхэма: ставка 24% на доход до €600 000, что подтверждает испанская налоговая служба.
 
Поэтому при переезде в Испанию по визе цифрового кочевника важно считать не только, хватает ли дохода для получения ВНЖ, но и сколько реально останется после налогов, соцвзносов и страховки. Разница между autónomo, наймом и специальным налоговым режимом может оказаться серьезной — и формат работы лучше просчитать еще до релокации.
 
💬 Комментирует эксперт DH Илья Кондаков:
 
Эта история хорошо показывает, почему мы не рассматриваем ВНЖ цифрового кочевника как универсальный инструмент для получения иммиграционного статуса в Европейском Союзе.
 
Такой ВНЖ не только дает права — он создает серьезные обязательства. Нужно сохранять основание, на котором статус был получен, соблюдать иммиграционные требования, учитывать фактическое проживание и принимать налоговые последствия. Невыполнение этих условий может привести к аннулированию ВНЖ, о котором человек иногда узнает в самый неподходящий момент, а также создать сложности при последующем получении резидентства.
 
Если задача состоит в том, чтобы получить европейский статус «на всякий случай», сохранить свободу передвижения и не брать на себя дополнительные обязательства, Digital Nomad Visa для этого не подходит.
 
Мы говорим об этом клиентам постоянно: нельзя выбирать ВНЖ только потому, что его проще или дешевле получить. Гораздо важнее понимать последствия и возможные риски — они в итоге могут обойтись значительно дороже.

 
📩 Вопросы по иммиграционному и налоговому планированию отправляйте Илье Кондакову.
 
Родина вас не забудет! ✊🏻
  • 👍 2
  • 🔥 1
Post #2788 184
Выбор ВНЖ по принципу ‘быстренько и дёшево’ может выйти боком позже

В большинстве европейских стран есть не только налоговая нагрузка, но и нагрузка социальных фондов, о которой не принято говорить в презентациях

В итоге испанский номад отдаст 1/3 всего дохода или больше государству, по ссылке все цифры и расчеты от первого лица
  • 🔥 1
Post #2787 293
Надеюсь, что у вас нет заемных в риске, потому как сегодня тряхнет

На выходных вышла тройка гениев, Илон Маск, Дарио Амадей и Сэм Альтман, и призвали тормозить AI гонку
  • 🤔 2
  • 👌 1
Post #2785 325
Это так себе 🐝 жжж со ставками

Ну у крупных с длинными деньгами банков и пенсионных - коммитмент на покупку, ок.

А остальным как будем скармливать самые без рисковые бумаги мира ?
  • 👍 1
Post #2784 423
И на примерах, чтобы не скучно=)


1. SVB был мёртв задолго до банковского набега, но его убила не неплатежеспособность
В октябре 2022 года SVB был уже технически под водой. Но банк прожил ещё пять месяцев. Его убила нехватка наличных в тот самый день, когда все вкладчики захотели свои деньги обратно.

9 марта 2023 года из SVB вывели $40 млрд, на следующий день ожидали ещё $100 млрд, то есть 85% всех депозитов.

У банка было $120 млрд в Treasuries и MBS, идеальный залог для ФРС.
!!!Но эти бумаги не были заранее заложены в Discount Window. Ликвидность существовала только на бумаге.

Вывод: Банк, который заранее подготовил залоги у ФРС, ликвиднее того, кто этого не сделал. И реформа про это, пупупу


2. Бессент и Боуман сказали одно и то же в один день
3 марта 2026 года:

Скотт Бессент (Казначейство) выступил с речью "A Reset on Liquidity Regulation". Его слова: текущая регуляция чрезмерно и неоправданно ограничила способность банков делать то, что они должны делать, то есть кредитовать.

Мишель Боуман (зампред ФРС по надзору) в тот же день заявила, что банки "чрезмерно распределяют высоколиквидные активы" и что модернизация Discount Window и регулирования ликвидности это совместимые цели.

Два регулятора, а дорожная карта одна.

3. Миран насчитал $500 млрд - $1 трлн свободных денег

Стивен Миран (тогда член Совета управляющих ФРС) в марте 2026 года опубликовал работу "A User's Guide to Reducing the Federal Reserve's Balance Sheet". В ней он предложил признавать заранее заложенную в Discount Window способность занимать в числителе коэффициента LCR (Liquidity Coverage Ratio) — с ограничением в 20% от HQLA банка.

Простой пример: Банк держит $114 кэша и облигаций против $100 депозитов, которые могут уйти за 30 дней (LCR = 114%). Если он закладывает залог в Discount Window, он может засчитать ещё $23 (20% от $114). Теперь LCR = 137%. Но банку не нужны высокие коэффициенты - он может снизить кэш и облигации до $95, засчитать $19 и всё равно показать 114%.

По расчётам Мирана это от $500 млрд до $1 трлн высвобожденной ликвидности по всей системе. Это 1.5-3% ВВП, которые можно направить в кредиты.

4. JPMorgan уже играет по новым правилам

JPMorgan держит всего 6% активов в кэше, минимум после 2008 года. Остальные банки ~13%.

В апрельском письме акционерам Джейми Даймон написал:

"Признание Discount Window увеличит кредитную ликвидность JPMorgan почти на $500 млрд".


И тут же объявил о финансировании конкретных секторов до $500 млрд сверх предыдущего $1 трлн.


🌿ИТОГ
Перед нами не просто реформа ликвидности. Это смена режима, когда ФРС сжимается, банки расправляют плечи и балансы, Казначейство перестраивает структуру долга.
  • 🔥 4
  • 👏 1
  • 🤔 1
Post #2783 292
Смысл Аккорда 2.0 заключается в попытке разделить независимость денежно-кредитной политики ФРС и управление государственным долгом Казначейством в условиях рекордного дефицита бюджета.

Термин отсылает к историческому Соглашению 1951 года (многие экономисты и аналитики называют текущие процессы Аккордом 2.0 неофициально).


Конфликт интересов: Казначейству США нужно дешево финансировать огромный госдолг, поэтому ему выгодны низкие процентные ставки. ФРС же обязана бороться с инфляцией, для чего ей приходится держать ставки высокими.

Суть соглашения: ФРС сохраняет за собой право устанавливать ставки для контроля инфляции, но координирует свои действия с Казначейством. Казначейство, в свою очередь, меняет структуру выпуска облигаций (например, выпускает больше краткосрочных векселей вместо долгосрочных облигаций), чтобы не перегружать рынок и сгладить эффект от жесткой политики ФРС.

Главный итог: Аккорд 2.0  это компромисс, при котором ФРС формально остается независимой, но обе структуры действуют сообща, чтобы не допустить кризиса ликвидности на рынке гособлигаций и удержать экономику от рецессии. Меньше баланс ФРС, ниже долгосрочные ставки, больше кредитов в экономике + дефицит длинных бумаг на рынке.
  • 🔥 6
Post #2782 231
В комментариях задали вопрос про Аккорд 2.0, пишу по свежим следам статьи от Citrini Research

В США происходит смена финансового режима. Министр финансов Скотт Бессент и председатель ФРС Кевин Уорш координируют план, который решает две задачи одновременно, сократить баланс ФРС и улучшить фискальную устойчивость США, не задушив при этом экономику.

План в двух словах:

Первое это реформа банковской ликвидности. Банкам разрешат считать залоги у ФРС как ликвидность. Это высвободит $500 млрд - $1 трлн для кредитования.

Второе это новое соглашение Казначейства и ФРС. Казначейство замещает длинные облигации краткосрочными векселями, ФРС помогает убрать длинную дюрацию с рынка. Это и есть отсылка к Accord 2.0
Citriniresearch Macro Memo: Regime Change Treasury-Fed Accord 2.0 and Banking Reform
  • 🔥 6
Post #2781 269
Читающие американцы и обладатели green card, вас заманивают в X Money 6% ставкой на остаток и 3% кэшбеком на доллар, естественно

Имейте в виду, что этот праздник жизни обеспечивает Cross River Bank, поэтому страховой лимит лучше не превышать, Илон Маск поручительство не писал

А в остальном-классная завлекалочка
  • ❤ 4
  • 🔥 2
Post #2780 377
Alexander Stahel написал восхищенную оду заметку о силе Китая в части энергетического баланса

Делюсь с вами ключевыми тезисами:

🌿 Война с Ираном создала беспрецедентный нефтяной шок, но цена Brent лишь кратко достигла $150/баррель не только благодаря дополнительным поставкам и распродаже резервов. Решающим стабилизатором стал Китай, который резко сократил морской импорт нефти примерно на 5,5 млн барр./сутки и тем самым фактически получил способность влиять на цену так, как раньше это делал OPEC со стороны предложения.


🌿 Закрытие Ормузского пролива заблокировало около 14 млн барр./сутки нефти из Персидского залива, став крупнейшим шоком предложения в истории рынка.

🌿 Саудовская Аравия и ОАЭ быстро увеличили прокачку по обходным трубопроводам, суммарный поток в обход Ормуза вырос примерно с менее чем 4 до 7,2 млн барр./сутки.

🌿 США и Япония добавили около 2 млн барр./сутки из стратегических резервов.

🌿 В ряде более бедных стран государственное нормирование топлива дополнительно снизило спрос.

🌿 Однако наиболее сильным фактором стала реакция Китая, с февраля по июнь он сократил морские закупки нефти примерно вдвое, убрав с мирового рынка около 5,5 млн барр./сутки спроса.

Такой объём сопоставим более чем с половиной глобального падения нефтяного спроса в период ковидных локдаунов, когда мировое потребление сократилось примерно на 9 млн барр./сутки.

🌿 Отличие от Covid принципиально, тогда спрос рухнул из-за остановки мировой экономики, здесь же Китай, несмотря на внутренние трудности, смог добровольно снизить импорт без сопоставимого экономического ущерба.

🌿 Это результат двух десятилетий подготовки к энергетической уязвимости, роста собственной добычи, электрификации транспорта, диверсификации маршрутов, стратегических запасов и снижения зависимости от морских узких мест, прежде всего Малаккского пролива.

🌿 Система, строившаяся на случай конфликта вокруг Тайваня, неожиданно прошла стресс-тест в Персидском заливе.

На фоне ослабления OPEC и выхода ОАЭ, одного из немногих членов с реальной свободной добычной мощностью, Китай получает рыночную силу, сравнимую или превосходящую традиционную силу картеля.
  • 🔥 6
  • ❤ 2
  • 🤯 1
Post #2778 316
Не зря токены жгу-наглядно и симпатично!
  • 🔥 4
  • 👍 3
Post #2777 315
Надеюсь, у всех удались выходные. На прошлой неделе рынок наконец споткнулся, откат по вине полупроводников (помните, мой канадский Крамер докупал с пенсионных накоплений? Парень круче аналитиков угадывает локальные пики).

А заражение началось с любимой болячки - долгового рынка США, доходность 30-летних трежерис достигла максимума с 2007 года, и впервые в этом цикле растущие доходности лоб в лоб столкнулись с самым дорогим уголком рынка.

Лидерство сохранили здравоохранение, энергетика, материалы и стейплс, слабость сосредоточена в технологиях и коммунальном секторе. По отраслям впереди золото, биотех, агросектор, нефть, металлы и горнодобыча, сильнее всего досталось авиакомпаниям, чистой энергетике, солнечной генерации и полупроводникам.


Два года AI-трейду нужно было отвечать на один вопрос - есть ли спрос?

Теперь задан вопрос жёстче, кто за всё это заплатит и по какой цене? За все капвложения. У меня лежит материал по специфике долгового рынка AI гигантов -беру коммитмент на подготовку до 1 сентября=) Там 7%+ доходности по ряду имен и вопросики

По одной из оценок, девять крупнейших технологических компаний несут порядка $3 трлн внебалансовых обязательств, значительная часть которых связана с AI. Отсюда парадокс, AI-бум и есть главная сила, толкающая акции вверх, но финансирование этого бума идет из того же капитала, что и всё остальное, повышая стоимость заимствований и делая сам бум дороже. Пирог один, просто нарезают иначе.

На прошлой неделе эта река капитала превратилась в ручеек,и даже неожиданное решение Казначейства удвоить выкупы длинных облигаций дало лишь день передышки.

Долговой рынок теперь боится всего сразу, дефицитов, графика новых размещений, липкой инфляции и финансовых аппетитов AI-стройки.

Nvidia должна доказать в среду, что есть еще порох, что спрос оправдывает траты. Джексон-Хоул должен дать рынку долга повод успокоиться. Поэтому дирижер=)

Получим и то и другое, тогда идем наверх, как обещают крупные инвестдома, на 8,000.

А! Биткойн же! Растет на ожиданиях Счастья в Доме Крипто 25 сентября, принятии Clarity Act.
  • 🔥 6
Post #2776 263
На этой неделе нас ждет любимый Джексон Хоул, отчетность Nvidia и июльский PCE

Бонусом аукционы Казначейства аж на $183 млрд

Поэтому на картинке человек, отдаленно напоминающий Уорша (ФРС) дирижирует доходностью американского долга

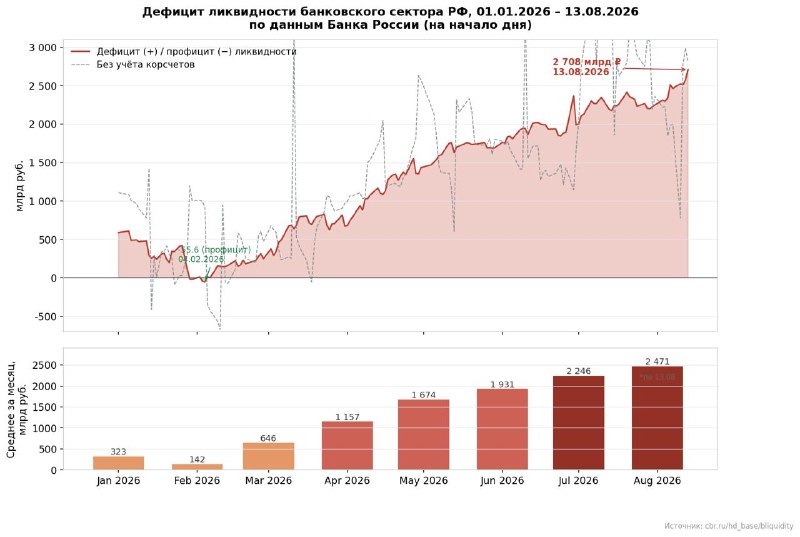
Ниже я собрала бриф по неделе впереди и таблицу по рынку ликвидности США-сохраните как подсказку
  • 🔥 4
Post #2775 370
ФинОснова Кстати, я тут не про ‘шеф, все пропало, гипс снимают, клиент уезжает’, А про ‘можете наличкой, у нас терминал оплаты сломался’
UPDATE от 17 августа

Пока уход в наличку только нарастает

Пишите творческие предложения по противодействию, я начну

Контрольные закупки
Лимит на снятие в 10,000= в день
...
  • 🔥 8
Post #2774 357
Визуальная стратегия ведущего аналитика Bank of America на 4 квартал 2026, что угодно, кроме бондов, Китая и доллара ))
  • 🔥 3
  • 👍 1
Post #2773 416
Пока все ждут CPI в очках для затмения, незаметно вышла статистика по зарплатам, где заметно, что денег больше не стало.

То есть печати ковидной и всплеска гусарских трат не видно, а это плюсик в копилку смягчения политики по ставке, и золото могло бы нащупать дно
  • 🔥 6
  • 💯 1
Post #2772 454
Центральные банки превратились из тех, кто устанавливал цену денег в мире низкой инфляции, в тех, кто вынужден принимать рыночные цены в мире, движимом инвестиционным бумом в ИИ и национальную устойчивость. Ставки политики должны быть немного выше. Насколько мы пока не знаем, но ФРС как минимум следует отменить страховые снижения ставок 2025 года. Почему мы устраиваем истерику из-за неизбежно более высокой номинальной и реальной доходности долгосрочных облигаций? Нам следует продолжать смотреть на фундаментальный вопрос: не на то, даёт ли Уорш указания рынку или нет, а на то, продолжается ли этот бум капитальных расходов на ИИ.

А цифры говорят, что он продолжится.

Что теперь может сделать Уорш? Он знает, что допустил ошибку. Нет ничего плохого в отказе от ориентиров относительно ожидаемой траектории процентных ставок: когда ставка выше нулевой границы, они не нужны и могут чрезмерно связывать и рынок, и саму ФРС, вспомним, например, 2021 год.

Но Уоршу необходимо объяснить, как он видит экономику. В частности, почему девять членов комитета сочли сохранение ставок на прежнем уровне совместимым с возвращением инфляции к целевым 2%.

Его отказ отвечать на этот вопрос, несмотря на неоднократные просьбы; нежелание признать, что рост доходностей, который он приветствовал, отражал ожидания ужесточения политики; а также намёки на возможный пересмотр инфляционной цели, всё это породило вопросы: понимает ли он, что потребуется для восстановления ценовой стабильности, и готов ли принять трудные решения.

Тем не менее ситуация поправима на предстоящей встрече в Джексон-Хоуле. Уорш очень умный человек, спросите его сами. Да, он может говорить о своих любимых рабочих группах, но ему также необходимо убедить рынки, что он готов корректировать политику ради достижения стабильности и объяснить, на какие показатели он и FOMC будут смотреть, принимая такие решения.

Некоторые более слабые макроэкономические данные США в ближайшее время тоже могут дать ему пространство для манёвра.

Так что же?

Несмотря на крайне неудачное первое выступление, я сохраняю непредвзятый взгляд на Уорша. А вы?
  • 🔥 4
  • ❤ 1
Older posts →

About this channel

How can I read @azbukafinosnov without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ФинОснова: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ФинОснова have?
ФинОснова (@azbukafinosnov) has 2.05K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ФинОснова know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →