Результаты по биржевым ПИФам за полгода 2025 г.
Получил возможность сравнить результаты биржевых ПИФов за первые полгода (январь – июнь) 2025 г. Весьма интересно и порой неожиданно. Все приведенные цифры доходностей – за 6 месяцев.
Во-первых, в безусловных победителях за этот период – фонды на российские облигации. Они занимают первые 14 позиций в рэнкинге. Лучшие результаты:
1. AKMB (Альфа-Капитал) - +18,8%;
2. AMGB (АТОН) - +16,6%
3. BOND (ДОХОДЪ) - +16,4%
На 15-й позиции – лучший из фондов акций – неожиданно, активно управляемый …
15. OPNR (Открытие) - +12,5%
Лучший из фондов денежного рынка – вновь неожиданно, далеко не самый дешевый …
18. PSMM (Промсвязь) - +11,2%
Следующие фонды денежного рынка:
21. SBMM (Первая) – +11,0%
22. BCSD (БКС) - +11,0%
23. LQDT (ВИМ Инвестиции) - +10,9%
24. AMNR (АТОН) - +10,9%
… и еще ряд денежных фондов с довольно близкими результатами.
Лучшие из фондов со смешанной структурой -
20. SBRS (Первая, Осторожный смарт) - +11,0% и
33. SBCS (Первая, Консервативный смарт) - +10,6%
Здесь неожиданности нет – в фондах преобладают рублевые облигации.
Второе и третье места среди фондов акций – также активно управляемые:
36. AMRE (АТОН) - +10,1%
41. AKME (Альфа-Капитал) - +7,6%
Лучшие пассивные (индексные) фонды на акции – вновь неожиданно, не самые дешевые фонды:
44. TMOS (Т-Капитал) – +5,3% и
45. BCSR (БКС) – +4,9%
Далее SMBX – 47-й и EQMX – 49-й.
Лучший факторный фонд –
50. TDIV (Т-Капитал) – +3,3%
При этом все (!) факторные, тематические и отраслевые фонды проиграли индексным фондам на индекс Мосбиржи. Многие – с отрицательными результатами за полгода.
Все фонды на золото – в легком минусе. Лучшие из них:
66. GOLD (ВИМ Инвестиции) – -3,9%
67. SBGD (Первая) – -4,3%
68. AKGD (Альфа-Капитал) – -4,5%
Ну и самые худшие результаты показали фонды на валютные активы. При этом чуть получше – т.н. «замещайки» (но тоже все в двузначном в минусе), а наихудшие – фонды ликвидности в юанях. Замыкающий результат в рэнкинге из 79 фондов –
79. CNYM (ВИМ Инвестиции) – -22,1%
Вот такие пироги. В плюсе за полгода – 61 из 79, в минусе – 18 из 79 биржевых фондов.
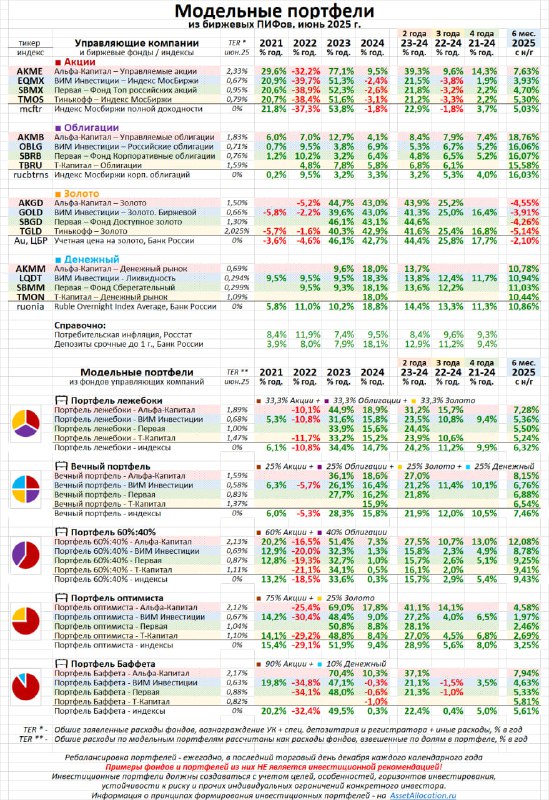
Не менее любопытно сравнить эти результаты с табличкой по результатам модельных портфелей, которые я публиковал ранее - https://t.me/Allocation_ru/548 - и убедиться, что портфельные подходы принесли бы неплохой результат, все из них были в плюсе по результатам первого полугодия.
💼 💼 💼
Информация НЕ является инвестиционной рекомендацией.
Составы портфелей НЕ рекомендуются к бездумному повторению! Инвестиционный портфель должен создаваться под конкретного инвестора с учетом его целей, индивидуальных особенностей, горизонтов инвестирования, устойчивости (толерантности) к риску и прочих индивидуальных ограничений.
Больше информации – на AssetAllocation.ru
Post #559
1.4K