




Детальный разбор – в колонке, подготовленной специально для ИнфоТЭК. А здесь и на карточках - самые интересные цифры и тезисы
Ожидали избыток — получили дефицит
➡️До кризиса прогнозировалось, что темпы прироста предложения превысят потенциал роста спроса. Конфликт на Ближнем Востоке резко изменил краткосрочную ситуацию. Ограничение судоходства через Ормузский пролив с выпадением катарских и эмиратских поставок, повреждение действующих катарских мощностей и отсрочка по вводу новых может привести к потере как минимум 40 млн т ближневосточного предложения по результатам в 2026 г. Еще 20–25 млн т/г. уйдут на горизонте 2027–2029 гг.
Профицит не отменяется, а откладывается
🔜После нормализации судоходства через Ормуз большая часть ближневосточных поставок сможет оперативно вернуться на рынок, а восстановление поврежденных мощностей потребует порядка 3–5 лет. Не заставят себя долго ждать и новые катарские линии. Одновременно продолжится ввод проектов в других регионах, прежде всего в США. Даже с учетом возможного переноса части проектов предложение на среднесрочном горизонте, вероятно, будет расти быстрее спроса. В результате в течение 2-3 лет на рынке может произойти не просто восстановление баланса спроса и предложения, но и сформироваться избыток мощностей
Постепенно баланс на рынке будет выравниваться
☑️С одной стороны, низкие цены будут стимулировать спрос на газ в рамках межтопливной конкуренции. С другой — избыток мощностей еще сильнее ударит по новым проектам с непринятыми ОИР. В первую очередь под угрозой окажутся будущие проекты с высокой стоимостью строительства и логистики, дорогой или неподтвержденной ресурсной базой, а также повышенными финансовыми, инфраструктурными и геополитическими рисками. Профицит приведет не столько к массовому закрытию уже построенных заводов, сколько к снижению их загрузки, маржи и отсеву наиболее дорогих проектов из будущего предложения.
Акцент на энергобезопасность
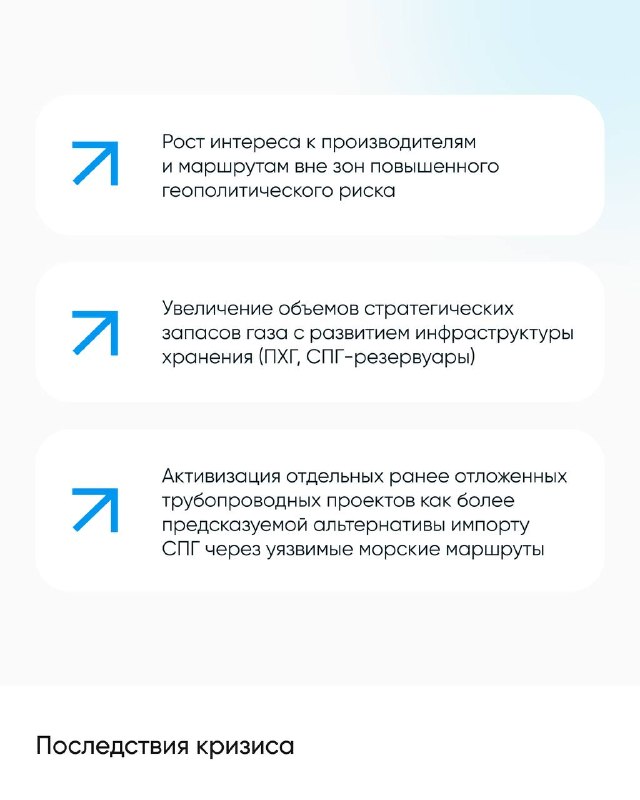
➡️Кризис повлияет не только на сроки формирования профицита, но и на политику основных стран-импортеров. Покупатели будут активнее диверсифицировать портфели, предусматривать альтернативные пункты поставки и компенсационные механизмы на случай перебоев. Еще одной реакцией на текущий кризис может стать увеличение объемов стратегических запасов газа с развитием инфраструктуры хранения (ПХГ, СПГ-резервуары). Дополнительным последствием может стать активизация отдельных ранее отложенных трубопроводных проектов как более предсказуемой альтернативы импорту СПГ через уязвимые морские маршруты.
В долгосрочной перспективе на рынке может вновь сформироваться ниша для новых проектов✔️
Мировой спрос на газ продолжит расти, роль СПГ в международной торговле будет увеличиваться, действующих и уже строящихся мощностей может оказаться недостаточно для покрытия спроса. Из всех планируемых проектов к 2050 г. с высокой вероятностью будет реализовано лишь чуть более половины. С учетом ожидаемого к 2050 г. спроса на СПГ объемом более чем в 800 млн т уже в течение 10 лет по мере ввода текущего портфеля новых мощностей рынок вновь столкнется с необходимостью принятия следующих инвестиционных решений. В результате будет формироваться ниша для новых проектов объемом 150 млн т/г. мощностей., часть которой могут занять новые российские проекты.
#СПГ